Lucro Presumido ou Lucro Real em 2027: como decidir em empresas de serviços
Por Bruna Jamily, contadora, CRC PR-085665, sócia da Branê · Regras conferidas nas fontes oficiais entre 2 e 4 de outubro de 2026
Em 2027, a escolha entre Lucro Presumido e Lucro Real numa empresa de serviços depende, mais do que em qualquer ano anterior, de uma única comparação: o lucro real que a contabilidade mostra contra a base que o Presumido presume. Com o fim do PIS e da Cofins e a entrada da CBS, que segue as mesmas regras nos dois regimes, o IRPJ e a CSLL passam a decidir a conta. A opção pelo Presumido fica feita com o pagamento da primeira quota do IRPJ do primeiro trimestre de 2027.
Resposta curta: quando o Lucro Real pesa menos em 2027
Em serviços em geral, o IRPJ e a CSLL do Lucro Presumido incidem sobre 32% da receita, ou 35,2% na parte que passa de R$ 5 milhões no ano. No Lucro Real, incidem sobre o lucro apurado na contabilidade, ajustado pela lei. Como as alíquotas são as mesmas nos dois regimes (15% de IRPJ, adicional de 10% e 9% de CSLL), o Real resulta em menos IRPJ e CSLL quando o lucro real fica abaixo da base presumida, e em mais quando fica acima.
Até R$ 5 milhões de receita no ano, o ponto de virada é um lucro real de 32% da receita.
Acima de R$ 5 milhões, a base presumida sobe na parte excedente. Com R$ 10 milhões de receita, o ponto de virada vai para 33,6%.
Com receita acima de R$ 78 milhões no ano anterior, não há escolha: o Lucro Real é obrigatório.
Essa comparação olha só para o IRPJ e a CSLL, numa conta anual simplificada. O custo da contabilidade completa, as obrigações do Real e o efeito na distribuição de lucros também entram na decisão, como mostra o roteiro mais abaixo.
O que muda em 2027 e por que a conta antiga não serve mais
Até 2026, boa parte da comparação entre os regimes estava no PIS e na Cofins. No Presumido, as duas contribuições somam 3,65% do faturamento, sem créditos (0,65% de PIS e 3% de Cofins). No Real, o regime não cumulativo soma 9,25% (1,65% e 7,6%), com créditos sobre parte dos custos. Em empresas cujo maior custo é a folha de pagamento, os créditos do regime não cumulativo tendem a ser menores. As receitas de desenvolvimento e licenciamento de software de empresas de informática, exceto o software importado, ficavam no regime cumulativo mesmo no Real; o enquadramento de SaaS depende do contrato.
A partir de 1º de janeiro de 2027, o PIS e a Cofins são extintos e começa a cobrança da CBS. Presumido e Real ficam no mesmo regime regular da CBS e do IBS, com as mesmas regras de débito e crédito. Em 2027 e 2028, o IBS é cobrado a 0,1% (0,05% estadual e 0,05% municipal), e a CBS tem redução de 0,1 ponto percentual sobre a alíquota de referência. Essa alíquota de referência da CBS para 2027 depende de resolução do Senado e, até 4 de outubro de 2026, não tinha sido fixada.
Na prática, o tributo sobre o faturamento deixa de diferenciar os dois regimes. O que continua diferente é o IRPJ e a CSLL, além da contabilidade e das obrigações exigidas em cada um.
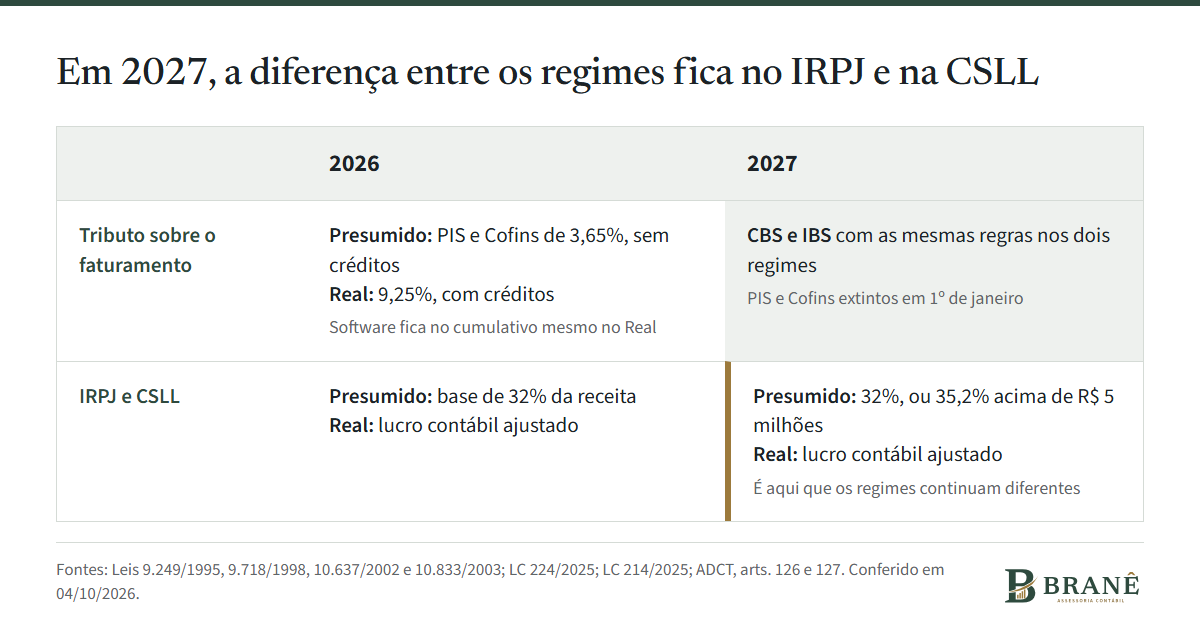
Em 2027, a diferença entre os regimes fica no IRPJ e na CSLL.
Lucro Presumido em 2027: a base de 32% e o acréscimo da LC 224
No Presumido, o IRPJ e a CSLL não olham para o lucro da empresa, e sim para uma base presumida: 32% da receita de serviços em geral, nos dois tributos. Sobre essa base incidem 15% de IRPJ, o adicional de 10% na parte que passa de R$ 60 mil por trimestre e 9% de CSLL.
Desde 2026, a Lei Complementar 224/2025 acrescenta 10% ao percentual de presunção na parcela da receita do ano que passa de R$ 5 milhões. Em serviços em geral, a presunção dessa parcela sobe de 32% para 35,2%, conta que segue a Instrução Normativa RFB 2.305/2025, que manda aplicar o percentual de presunção acrescido de 10% à parcela acima do limite. No IRPJ, o acréscimo vale desde janeiro de 2026; na CSLL, desde abril de 2026. Por isso 2027 será o primeiro ano inteiro com o acréscimo nos dois tributos.
Num ano inteiro, cada R$ 1 milhão de receita acima de R$ 5 milhões aumenta o IRPJ e a CSLL em R$ 10.880, ou 1,088% dessa receita excedente. Com R$ 10 milhões de receita, o aumento é de R$ 54.400 no ano. A calculadora da página Presumido ou Real faz essa conta com a receita da sua empresa.
O acréscimo está sendo contestado no STF
A mudança é discutida no Supremo Tribunal Federal em duas ações diretas de inconstitucionalidade: a ADI 7936, da Confederação Nacional de Serviços, e a ADI 7944, do Conselho Federal da OAB. Há também decisões de primeira instância em mandados de segurança, que valem só para quem as obteve. Até 4 de outubro de 2026, não localizamos julgamento das duas ações; o andamento pode ser conferido no portal do Supremo. Para decidir o regime de 2027, a premissa prudente é a lei em vigor; a discussão judicial, caso a caso, é tema para um advogado tributarista.
Quem não pode ficar no Presumido
O Presumido é permitido a quem teve receita de até R$ 78 milhões no ano anterior. Acima disso, e em outros casos da lei, como empresas do setor financeiro, quem tem lucros, rendimentos ou ganhos de capital do exterior e quem usufrui de benefício fiscal de isenção ou redução do imposto, o Lucro Real é obrigatório. Empresas de software que exportam serviço devem analisar esse ponto com o contador, porque o alcance da regra dos lucros do exterior depende do caso.
Lucro Real: imposto sobre o lucro de verdade, com contabilidade de verdade
No Lucro Real, a base do IRPJ é o lucro líquido contábil ajustado pelas adições, exclusões e compensações que a lei prevê, registradas no Lalur. A CSLL parte do resultado antes do imposto, com ajustes próprios. Por isso o Real exige contabilidade completa e confiável em cada período de apuração: é ela que mostra o lucro sobre o qual o imposto incide.
O Real pode ser apurado por trimestre ou por ano. No anual, a empresa paga todo mês por estimativa e acerta o imposto no balanço de 31 de dezembro. Margem apertada e prejuízo reduzem o lucro real; margens altas o aproximam da base presumida ou o ultrapassam.
Exemplo: empresa de serviços com R$ 10 milhões de receita em 2027
Simulação ilustrativa, só de IRPJ e CSLL, com as regras de um ano inteiro de 2027, toda a receita de serviços em geral, apuração anual e a mesma base para o IRPJ e a CSLL no Real:
Lucro Presumido: base presumida de R$ 3.360.000 (32% de R$ 5 milhões mais 35,2% de R$ 5 milhões). IRPJ de R$ 504.000, adicional de R$ 312.000 e CSLL de R$ 302.400: total de R$ 1.118.400.
Lucro Real com lucro real de R$ 1 milhão (10% da receita): R$ 316.000.
Lucro Real com lucro real de R$ 2 milhões (20% da receita): R$ 656.000.
Lucro Real com lucro real de R$ 3 milhões (30% da receita): R$ 996.000.
Ponto de virada: lucro real de R$ 3.360.000, ou 33,6% da receita, igual à base presumida.
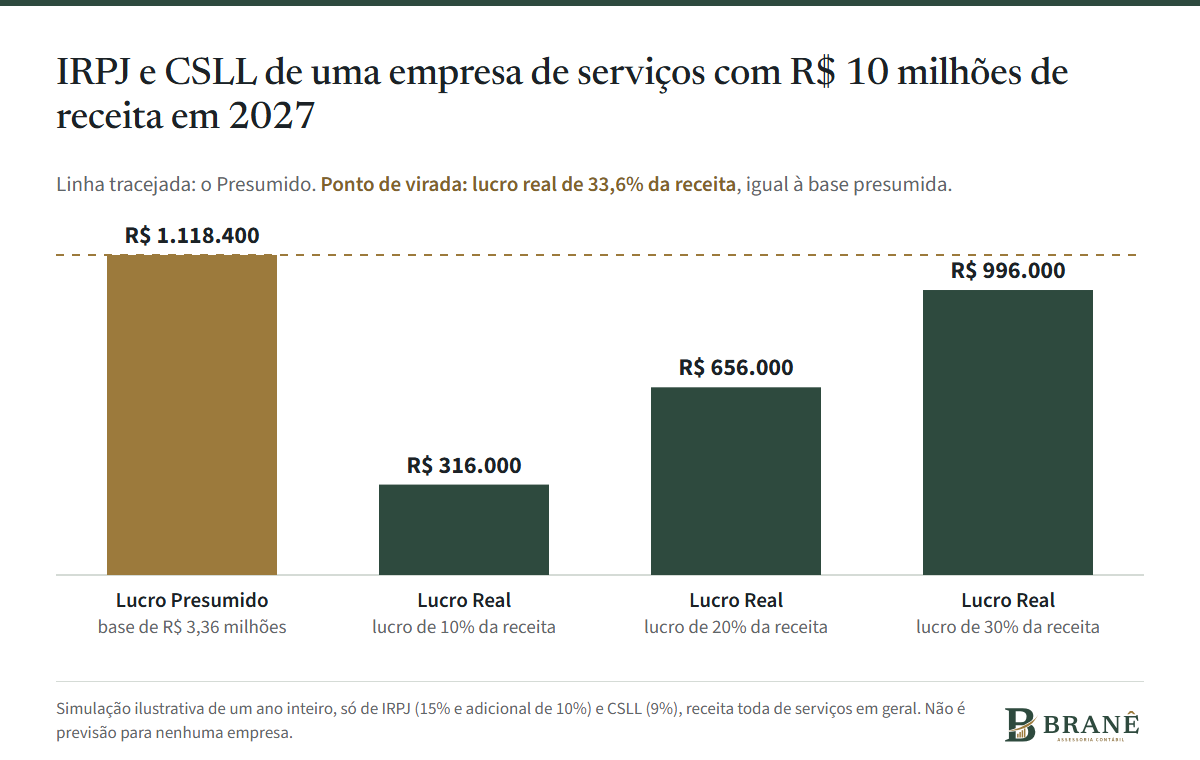
Simulação ilustrativa de IRPJ e CSLL num ano inteiro de 2027, sem outros tributos.
Os números não são previsão para nenhuma empresa; mostram a mecânica. Nesse exemplo, com lucro real de 20% da receita, a diferença de IRPJ e CSLL entre os regimes seria de R$ 462.400. Com lucro real acima de 33,6% da receita, a diferença se inverte.
Um cuidado: lucro real não é o saldo do banco nem o lucro do relatório gerencial. É o lucro contábil com os ajustes da lei, e despesas que a lei não aceita aumentam a base. Por isso a estimativa precisa sair da contabilidade, e não de uma margem aproximada.
Roteiro de decisão em 6 passos
Projete a receita de 2027 por trimestre e confira se ela passa de R$ 5 milhões (acréscimo da LC 224) e se a receita de 2026 passou de R$ 78 milhões (Real obrigatório).
Ponha a contabilidade de 2026 em dia, com o balancete dos últimos meses, para conhecer a margem real da empresa.
Estime o lucro real de 2027: o lucro contábil projetado, mais as despesas que a lei não aceita, menos as exclusões permitidas.
Compare o lucro real estimado com a base presumida de 2027: 32% da receita até R$ 5 milhões e 35,2% no excedente, em serviços em geral.
Some o que não está na conta do imposto: o custo da contabilidade completa e do Lalur, as obrigações do Real e o efeito na distribuição de lucros aos sócios.
Decida antes de pagar a primeira quota do IRPJ do primeiro trimestre de 2027: é esse pagamento que manifesta a opção pelo Presumido, válida para o ano inteiro.
A Matriz de regime, na página Presumido ou Real, organiza esses passos numa leitura de uma página. Para fazer a conta com os números da sua empresa, o Diagnóstico Branê parte da contabilidade e das declarações entregues.
E a distribuição de lucros aos sócios?
Desde janeiro de 2026, lucros e dividendos acima de R$ 50 mil no mês, pagos por uma mesma empresa a uma mesma pessoa física, têm retenção de 10% na fonte. Quem soma mais de R$ 600 mil de rendimentos no ano ainda passa pela tributação mínima do Imposto de Renda. Explicamos as duas regras no artigo sobre a tributação de dividendos acima de R$ 50 mil.
Para a escolha do regime, o ponto é outro: no Presumido, distribuir mais do que a base presumida menos os tributos exige escrituração contábil que demonstre um lucro maior. Ou seja, mesmo no Presumido, quem distribui acima da base presumida menos os tributos precisa de contabilidade completa. Por isso, o custo da contabilidade nem sempre é um argumento a favor do Presumido.
Quando mudar de regime e o que não dá para desfazer
A opção vale para o ano-calendário inteiro. Quem pagou pelo Presumido e passa ao Real no mesmo ano fica sujeito a multa e juros sobre a diferença de imposto paga a menor, e a mudança só é admitida até a entrega da declaração do ano e antes de iniciado procedimento de ofício sobre qualquer período dele. Por isso convém decidir o regime de 2027 com o fechamento de 2026 à vista, antes do primeiro pagamento do IRPJ do ano.
Perguntas frequentes
Qual é melhor em 2027, Lucro Presumido ou Lucro Real?
Depende da margem. Em IRPJ e CSLL, o Real resulta em menos imposto quando o lucro real fica abaixo da base presumida (32% da receita de serviços em geral, ou 35,2% na parte acima de R$ 5 milhões no ano) e em mais quando fica acima. A CBS, que substitui o PIS e a Cofins em 2027, segue as mesmas regras nos dois regimes.
A partir de qual faturamento vale a pena o Lucro Real?
Não há um faturamento mínimo: a conta depende da margem, não do tamanho. O faturamento só obriga ao Real quando passa de R$ 78 milhões no ano anterior (ou de R$ 6,5 milhões por mês de atividade, para quem teve menos de 12 meses). Acima de R$ 5 milhões, a LC 224 aumenta a base presumida e desloca o ponto de virada um pouco para cima.
Posso mudar do Lucro Presumido para o Lucro Real no meio do ano?
É possível, com custo e prazo. A opção pelo Presumido fica feita com o pagamento da primeira quota do IRPJ do primeiro trimestre e vale para o ano todo. A mudança para o Real no mesmo ano gera multa e juros sobre a diferença de imposto paga a menor e só é admitida até a entrega da declaração e antes de iniciado procedimento de ofício sobre o período.
O que muda no Lucro Presumido com a LC 224?
Para empresas com receita acima de R$ 5 milhões no ano, a presunção da parte excedente sobe 10%: de 32% para 35,2% em serviços em geral. Num ano inteiro, isso aumenta o IRPJ e a CSLL em 1,088% da receita excedente. A lei é contestada no STF nas ADIs 7936 e 7944; até 4 de outubro de 2026, não localizamos julgamento.
A reforma tributária acaba com a diferença entre Presumido e Real?
Só na tributação do consumo. A partir de 2027, a CBS substitui o PIS e a Cofins com as mesmas regras nos dois regimes, e o IBS substitui o ISS e o ICMS aos poucos, até 2033. O IRPJ e a CSLL continuam com regras diferentes no Presumido e no Real.
Fontes consultadas
Lei 9.249/1995, arts. 3º, 15 e 20: alíquota do IRPJ e percentuais de presunção (Planalto, consulta em 03/10/2026)
Lei 9.430/1996, arts. 1º, 2º e 26: períodos de apuração e opção pelo Presumido (Planalto, consulta em 03/10/2026)
Lei 9.718/1998, arts. 13 e 14: limite de R$ 78 milhões e obrigados ao Lucro Real (Planalto, consulta em 03/10/2026)
Lei 7.689/1988, art. 3º: alíquota da CSLL (Planalto, consulta em 03/10/2026)
Decreto-Lei 1.598/1977, art. 6º: conceito de lucro real (Planalto, consulta em 03/10/2026)
Lei Complementar 224/2025, art. 4º: acréscimo de 10% na presunção (Planalto, consulta em 02/10/2026)
Instrução Normativa RFB 2.305/2025, art. 15: aplicação do acréscimo por trimestre (sistema de normas da Receita, consulta em 03/10/2026)
Lei Complementar 214/2025, arts. 41, 344, 347, 349, 542 e 544: CBS, IBS e alíquota de referência (Planalto, consulta em 04/10/2026)
Constituição, ADCT, arts. 126 e 127: extinção do PIS e da Cofins e alíquotas de 2027 (Planalto, consulta em 03/10/2026)
STF, notícia sobre a ADI 7936 (Supremo Tribunal Federal, consulta em 04/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 4 de outubro de 2026. Não substitui a análise do caso da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.