

Contabilidade para agência de marketing e de publicidade: regime, CBS, verba de mídia, ISS e lucros dos sócios
O que a contabilidade de uma agência de marketing ou de publicidade precisa resolver: Presumido ou Real, a CBS de 2027, a verba de mídia repassada ao veículo, o ISS, a folha e o lucro dos sócios, o que ela entrega todo mês e como o preço é calculado.
Orçamento empresarial de 2027 na empresa de serviços: CBS, folha de 42 horas e Lucro Presumido ou Real na mesma conta
O orçamento de 2027 da empresa de serviços muda em quatro linhas: CBS no lugar do PIS e da Cofins, IRPJ e CSLL com o acréscimo da LC 224, folha com a jornada de 42 horas e lucros dos sócios com retenção. A conta completa de uma consultoria de R$ 12 milhões e o calendário das decisões.
Contabilidade para holding e grupo de empresas: como funciona, os lucros entre as empresas e quanto custa
Como funciona a contabilidade de uma holding e de um grupo com mais de um CNPJ, o caminho do lucro da empresa operacional até o sócio em 2026, o que a holding resolve e o que não resolve, e como é a proposta para o grupo.
Contabilidade online para empresas no Lucro Presumido e no Lucro Real: como funciona e o que conferir antes de contratar
Como funciona a contabilidade online para empresas no Lucro Presumido e no Lucro Real, o que muda no dia a dia, as oito perguntas para fazer antes de contratar, quanto custa e como é a troca de contador.
Contabilidade para empresa de software e SaaS em 2027: Presumido ou Real, CBS, ISS, folha e lucros
O que a contabilidade de uma empresa de software ou SaaS precisa decidir para 2027: Presumido ou Real, o fim do PIS e da Cofins com a CBS, o ISS, a desoneração da folha de TI, os clientes no exterior e o lucro dos sócios, com números e um checklist.
Obrigações acessórias do Lucro Presumido e do Lucro Real: o calendário, as multas e o que cobrar da contabilidade
DCTFWeb, EFD-Reinf, EFD-Contribuições, eSocial, ECD e ECF: o que a empresa do Lucro Presumido e do Lucro Real entrega ao Fisco, as datas de novembro de 2026 a julho de 2027, quanto custa atrasar e o que o sócio deve cobrar da contabilidade, com o que muda na CBS em 2027.
Contabilidade para empresa no Lucro Presumido: o que precisa estar incluído e o que ela muda no lucro dos sócios
No Lucro Presumido, o imposto sai de um percentual da receita, mas é a contabilidade completa que permite distribuir aos sócios o lucro acima da conta presumida. O que a contabilidade do Presumido precisa entregar todo mês, as obrigações com prazo e o que muda com a CBS em 2027.
Contabilidade no Lucro Real: o que faz, o que a empresa entrega ao Fisco e quanto custa
No Lucro Real, o imposto sai do lucro contábil ajustado, e a contabilidade precisa estar fechada e conciliada todo mês. O que a contabilidade do Real faz, as obrigações acessórias com prazo, a escolha entre trimestral e anual, o que muda em 2027 e quanto custa na Branê.
Quanto custa um contador por mês para empresa no Lucro Presumido e o que pedir na proposta
Na Branê, a contabilidade de uma empresa de serviços no Lucro Presumido começa em R$ 3.000 por mês, com fiscal e departamento pessoal. O que muda o preço, o que fica fora da mensalidade e o que o Código de Ética do contador manda trazer por escrito na proposta.
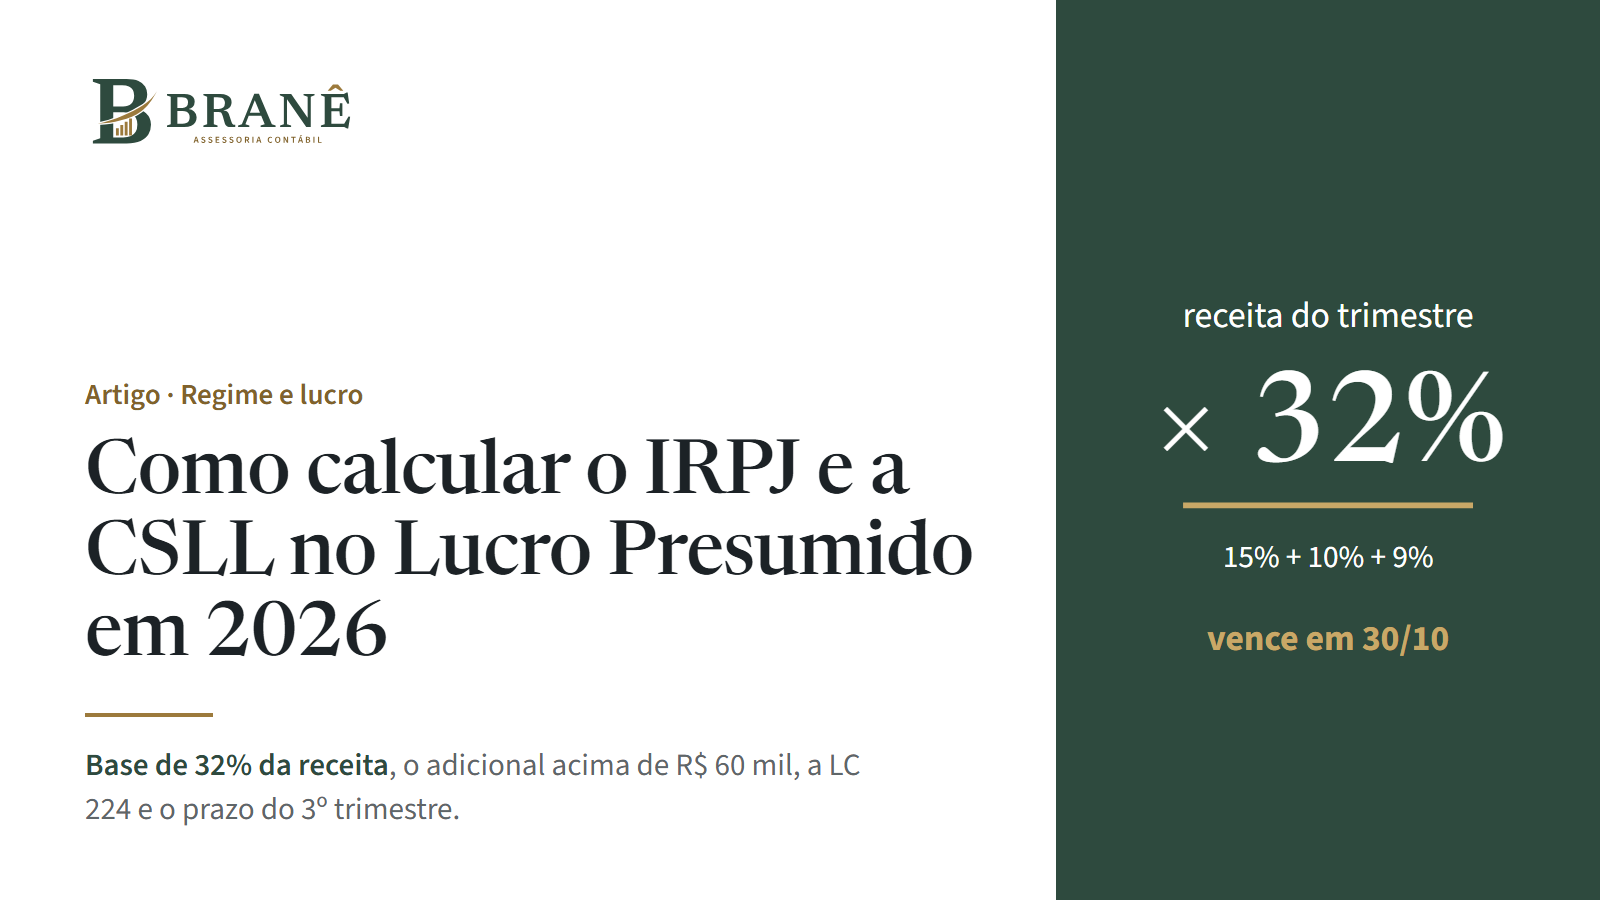
Como calcular o IRPJ e a CSLL no Lucro Presumido em 2026: passo a passo, LC 224 e o prazo do 3º trimestre
No Lucro Presumido, o IRPJ e a CSLL de uma empresa de serviços saem de uma base de 32% da receita do trimestre. O passo a passo com dois exemplos, o efeito da LC 224 acima de R$ 5 milhões e o prazo do 3º trimestre, que vence em 30 de outubro de 2026.

Tributação mínima para altas rendas: como calcular o imposto mínimo do sócio em 2026
Quem soma mais de R$ 600 mil de rendimentos em 2026 passa pela tributação mínima na declaração de 2027. A conta passo a passo, o redutor de 34% para quem recebe lucros de empresa e por que a retenção de 10% pode voltar como abatimento ou restituição.

Checklist de fechamento de 2026: as 12 decisões do planejamento tributário de 2027 em empresas de serviços
O planejamento tributário de 2027 se decide no fechamento de 2026: o regime do ano, a distribuição de lucros, a tributação mínima dos sócios e a preparação para a CBS. As 12 decisões, em ordem de prazo, com o calendário até 1º de janeiro de 2027.