Checklist de fechamento de 2026: as 12 decisões do planejamento tributário de 2027 em empresas de serviços
Por Bruna Jamily, contadora, CRC PR-085665, e Daniele Hickmann, contadora, sócias da Branê · Regras conferidas nas fontes oficiais em 10 de outubro de 2026
O planejamento tributário de 2027 de uma empresa de serviços se decide no fechamento de 2026. A escolha entre Lucro Presumido e Lucro Real vale para o ano inteiro, a CBS substitui o PIS e a Cofins em 1º de janeiro de 2027, e os lucros pagos aos sócios em 2026 entram na tributação mínima apurada na declaração de 2027. Este checklist reúne as 12 decisões e conferências que cabem até 31 de dezembro, em ordem de prazo.
Ele foi escrito para empresas de software, agências e consultorias no Lucro Presumido ou no Lucro Real, com faturamento entre R$ 5 milhões e R$ 78 milhões, mas quase tudo vale para qualquer empresa de serviços fora do Simples Nacional.
Por que o fechamento de 2026 é diferente dos outros
Em todo fim de ano, a contabilidade fecha o balanço, confere os impostos e prepara as obrigações do ano seguinte. Em 2026, três mudanças de lei se encontram no mesmo calendário, e cada uma pede uma decisão antes de janeiro.
A reforma tributária do consumo começa a cobrar a CBS em 1º de janeiro de 2027, no lugar do PIS e da Cofins, com as mesmas regras de débito e crédito no Presumido e no Real.
A Lei Complementar 224/2025 acrescenta 10% ao percentual de presunção do Lucro Presumido na parte da receita do ano acima de R$ 5 milhões. Em serviços em geral, essa parte passa de 32% para 35,2%.
A Lei 15.270/2025 criou a retenção de 10% sobre lucros e dividendos acima de R$ 50 mil por mês e a tributação mínima de quem soma mais de R$ 600 mil de rendimentos no ano.
Nenhuma dessas regras depende de a alíquota da CBS de 2027 já estar fixada. Por isso dá para fazer quase todo o trabalho agora e deixar a simulação pronta para receber o número oficial.
O calendário até 1º de janeiro de 2027
15 de outubro: começam os testes de integração dos bancos e instituições de pagamento com a plataforma do split payment. É teste, não cobrança.
30 de outubro: vence o IRPJ e a CSLL do 3º trimestre (quota única ou 1ª quota); termina o prazo para o fornecedor do Simples escolher o modelo do 1º semestre de 2027; e é o prazo do TCU para enviar ao Senado o cálculo da alíquota da CBS.
De 3 de novembro a 20 de dezembro: prazo para o optante do Simples desistir da escolha feita para 2027.
30 de novembro: limite para pagar a primeira parcela do 13º salário.
15 de dezembro: prazo do Senado para fixar a alíquota de referência da CBS de 2027.
20 de dezembro: limite da segunda parcela do 13º. Em 2026, cai num domingo: programe o pagamento com antecedência.
22 de dezembro: se o Senado não tiver fixado a alíquota até aqui, valem provisoriamente as alíquotas calculadas pelo TCU.
31 de dezembro: termina o ano-base da tributação mínima dos sócios.
1º de janeiro de 2027: o PIS e a Cofins são extintos e começa a CBS.
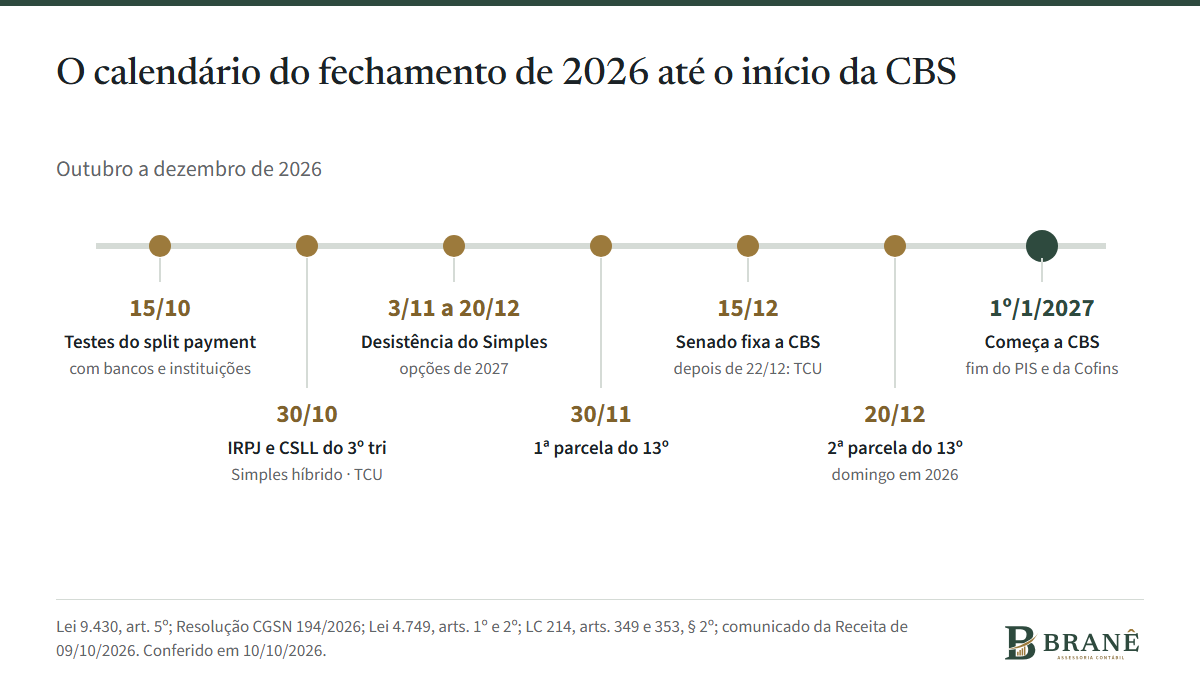
As datas que pedem decisão ou pagamento até o início da CBS.
Prazos de outubro a dezembro
1. Pague o IRPJ e a CSLL do 3º trimestre até 30 de outubro
No Lucro Presumido e no Lucro Real trimestral, o IRPJ e a CSLL do trimestre encerrado em 30 de setembro vencem no último dia útil de outubro, que em 2026 é sexta-feira, 30. A empresa pode pagar em quota única ou dividir em até três quotas mensais iguais, com juros pela Selic a partir do segundo mês após o fim do trimestre e de 1% no mês do pagamento. Nenhuma quota pode ser menor que R$ 1.000, e o imposto abaixo de R$ 2.000 vai em quota única.
Aproveite o cálculo do trimestre para conferir a receita acumulada do ano. No Presumido, o acréscimo da LC 224 é aplicado por trimestre, com limite de R$ 1,25 milhão de receita por trimestre; a sobra do limite passa para os trimestres seguintes, e o acerto anual dos R$ 5 milhões é feito no 4º trimestre.
2. Pergunte aos fornecedores do Simples qual modelo eles escolheram
Desenvolvedores, designers e consultores contratados como pessoa jurídica do Simples Nacional têm até 30 de outubro para escolher como vão recolher o IBS e a CBS no 1º semestre de 2027: dentro do DAS, no Simples puro, ou fora dele, no Simples híbrido. A escolha muda o crédito da sua empresa. No puro, você credita o valor pago no Simples, pela alíquota informada na nota; no híbrido, credita o IBS e a CBS destacados, como de qualquer fornecedor do regime regular.
Até 7 de outubro, a Receita Federal tinha recebido 854.670 pedidos pelo regime regular do IBS e da CBS. Quem escolheu pode desistir de 3 de novembro a 20 de dezembro. Registre a resposta de cada fornecedor por escrito e confira de novo depois de 20 de dezembro.
3. Tire o Relatório de Situação Fiscal
O Relatório de Situação Fiscal mostra as pendências da empresa na Receita Federal e na Procuradoria-Geral da Fazenda Nacional: débitos, declarações em atraso e divergências. Ele é gerado no serviço "Minhas dívidas e pendências", com conta gov.br nível prata ou ouro de um sócio ou de procurador habilitado. Resolver pendência em novembro custa menos do que descobrir uma certidão negada em janeiro, no meio de um contrato novo.
Regime e contabilidade
4. Ponha a contabilidade de 2026 em dia
Toda decisão deste checklist depende de números confiáveis: balancetes mensais, contas bancárias conciliadas, receitas e despesas no mês certo. A contabilidade completa também é a base de três coisas que mudam de valor em 2027.
No Presumido, distribuir lucros acima da base presumida, diminuída dos tributos, exige escrituração contábil que demonstre o lucro maior.
Na tributação mínima dos sócios, o redutor pela tributação da empresa depende de demonstrações financeiras feitas pela legislação societária.
No Real, o lucro tributável sai do lucro contábil ajustado pela lei.
Os prazos das escriturações de 2026 ficam para 2027: a ECD até o último dia útil de junho e a ECF até o último dia útil de julho. Mas a conta que interessa agora só sai com a contabilidade fechada mês a mês.
5. Faça a conta do regime de 2027: Presumido ou Real
Com o fim do PIS e da Cofins, a escolha entre Lucro Presumido e Lucro Real numa empresa de serviços passa a depender quase só do IRPJ e da CSLL. O Real resulta em menos IRPJ e CSLL quando o lucro real fica abaixo da base que o Presumido presume: 32% da receita em serviços em geral, ou 35,2% na parte da receita do ano acima de R$ 5 milhões. As alíquotas são as mesmas nos dois regimes: 15% de IRPJ, adicional de 10% sobre o que passa de R$ 20 mil por mês e 9% de CSLL.
Duas regras de prazo fecham a conta. A opção pelo Presumido se manifesta com o pagamento da primeira quota do IRPJ do primeiro trimestre e vale para o ano inteiro; passar ao Real depois disso, no mesmo ano, só é admitido antes da entrega da declaração e de qualquer fiscalização, com multa e juros sobre a diferença paga a menos. E a empresa cuja receita de 2026 passar de R$ 78 milhões fica obrigada ao Lucro Real em 2027.
A página Presumido ou Real tem a calculadora do acréscimo da LC 224 e a Matriz de regime, para uma primeira leitura antes da conta completa.
Lucros e sócios
6. Monte o calendário de distribuição de lucros
Desde janeiro de 2026, quando uma mesma empresa paga a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros ou dividendos num mesmo mês, retém 10% de Imposto de Renda sobre o valor total do mês, e não só sobre o excedente. Vários pagamentos no mesmo mês se somam. A retenção vai no DARF com o código 1841 e é informada no evento R-4010 da EFD-Reinf até o dia 15 do mês seguinte.
Para dezembro, a pergunta é de calendário: quanto cada sócio recebe em cada mês, e por qual ato. Cada distribuição deve seguir o contrato social, com ata ou registro e a data do pagamento. Lucros de 2025 com distribuição aprovada até 31 de dezembro de 2025 seguem a regra de transição, desde que pagos nos termos do ato de aprovação. Esse prazo de aprovação foi estendido até 31 de janeiro de 2026 por decisão cautelar do STF, ainda sem julgamento final.
7. Projete a tributação mínima de cada sócio
Quem somar mais de R$ 600 mil de rendimentos em 2026, contando pró-labore, salários, aluguéis e os lucros e dividendos recebidos, passa pela tributação mínima do Imposto de Renda na declaração de 2027. A alíquota cresce de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão. Do valor se abatem o imposto já devido na declaração, a retenção de 10% feita ao longo do ano e um redutor quando a tributação dos lucros na empresa, somada à do sócio, passa de 34%.
Distribuir até R$ 50 mil por mês evita a retenção mensal, mas não evita, por si só, a tributação mínima. A projeção de cada sócio até dezembro mostra se ele vai passar dos R$ 600 mil e quanto da retenção será abatido. A calculadora da retenção sobre lucros está na página Assessoria tributária.
8. Revise o pró-labore de 2027
O pró-labore paga INSS nos dois regimes: 20% da empresa, sem teto, e 11% descontados do sócio, limitados ao teto do salário de contribuição. Na desoneração da folha, parte dos 20% da empresa é substituída pela contribuição sobre a receita. Ele também entra nos rendimentos da tributação mínima. A combinação entre pró-labore e lucros é uma decisão de cada sócio, com efeitos na aposentadoria, no caixa da empresa e no Imposto de Renda; a revisão anual, feita com os números de 2026, evita que ela seja decidida por hábito.
9. Reserve o caixa do 13º salário
A primeira parcela do 13º vai até 30 de novembro; a segunda, até 20 de dezembro. Empresas de tecnologia na desoneração da folha pagam, em 2026, 2,7% sobre a receita bruta e 10% de INSS sobre a folha, e essa parcela do INSS não incide sobre o 13º. Em 2027, a proporção passa a 1,8% sobre a receita e 15% sobre a folha.
CBS: o que deixar pronto em dezembro
10. Confira as suas notas fiscais com IBS e CBS
Os campos de IBS e CBS passaram a ser obrigatórios em 2026, o ano de teste: na nota de serviço, desde 1º de outubro na regra geral e a partir de 1º de dezembro para licenciamento de software, processamento e hospedagem de dados e conteúdo pela internet (subitens 1.03, 1.05 e 1.09 da lista do ISS). Segundo a Receita Federal, nos 30 dias até 7 de outubro, 86% dos documentos das empresas obrigadas traziam o destaque da CBS; o levantamento não inclui a nota de serviço. Confira se todas as suas notas trazem o destaque: emissor atualizado, código de serviço correto e cadastro de clientes completo. Em 2026, quem cumpre as obrigações acessórias fica dispensado de recolher a CBS e o IBS de teste e segue pagando o PIS e a Cofins.
11. Reveja os contratos e os preços de 2027
A Lei Complementar 214 prevê reequilíbrio de contrato só para os contratos com a administração pública. Nos contratos entre empresas privadas, o ajuste depende do que está escrito. Liste os contratos que renovam em 2027 e confira se têm cláusula de revisão do preço por mudança de tributo. Para os novos, a cláusula entra antes da assinatura.
O preço de 2027 só fecha com a alíquota da CBS, que o TCU calcula até 30 de outubro e o Senado fixa até 15 de dezembro. Até lá, deixe a simulação montada com as compras que geram crédito e a margem desejada, pronta para receber o número oficial.
12. Mapeie os créditos e prepare o caixa para o split payment
Na CBS, a empresa abate do tributo das vendas o tributo destacado nas notas das compras: licenças de software e serviços de outras empresas geram crédito; salários e pró-labore, não. Se a empresa está no Lucro Real e tem saldo credor de PIS e Cofins, ele continua válido depois da extinção e pode ser compensado com a CBS, desde que registrado na escrituração.
O split payment, que separa o IBS e a CBS no momento do pagamento, antes de o dinheiro chegar à empresa, ainda não tem data de início para as empresas. Em 15 de outubro começam só os testes da plataforma com os bancos e as instituições de pagamento. Mesmo assim, vale projetar o caixa de 2027 sem contar com o imposto parado na conta até a data da guia.
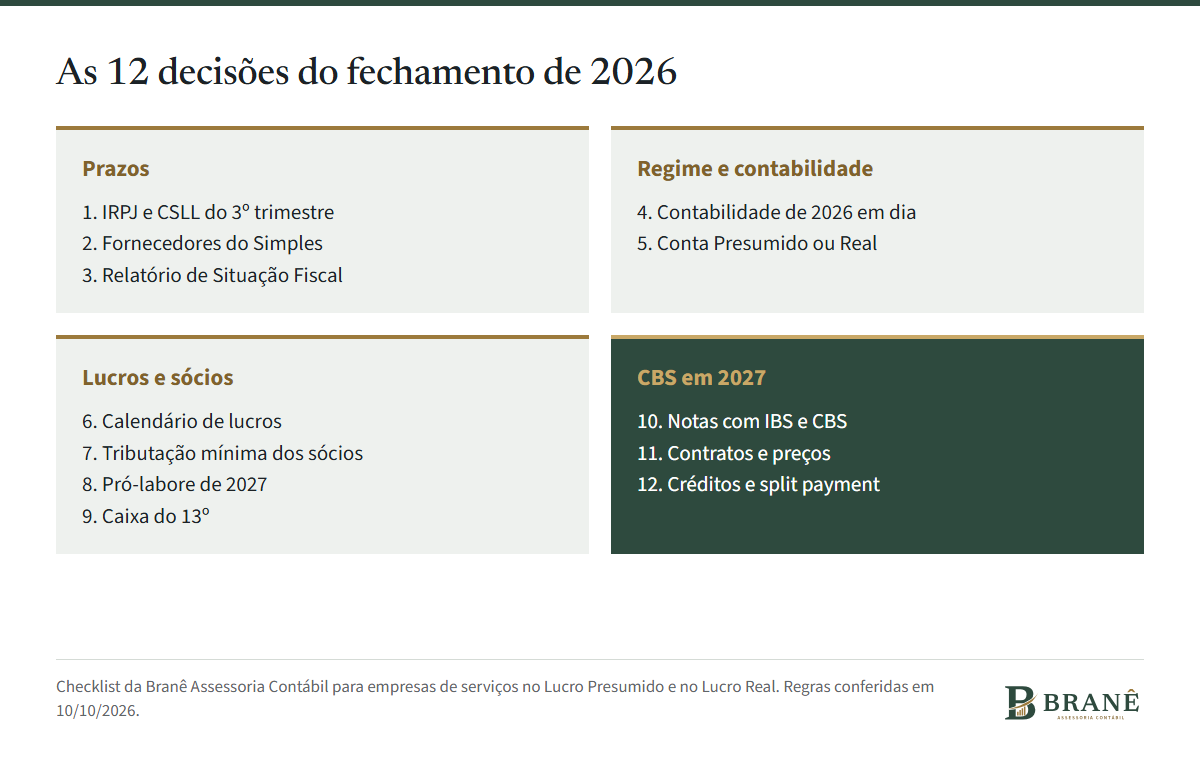
O checklist em uma página, para imprimir e levar à reunião de fechamento.
Quem faz o quê na sua empresa
Um checklist só funciona com dono para cada item. Na prática, a divisão costuma ser esta:
Sócios: o regime de 2027, o calendário de lucros, o pró-labore e a projeção da tributação mínima de cada um.
Financeiro: o caixa do 13º, os pagamentos de outubro, a lista de fornecedores do Simples e os contratos que renovam.
Contabilidade: a contabilidade em dia, a conta do regime, o Relatório de Situação Fiscal, as notas com IBS e CBS e a simulação da CBS.
Se a empresa ainda não tem essa leitura, o Diagnóstico Branê faz o levantamento antes de 2027: regime, folha, situação fiscal, contratos e preparação para a CBS, com um relatório por escrito.
Perguntas frequentes
Quando escolher entre Lucro Presumido e Lucro Real para 2027?
Antes do primeiro pagamento do IRPJ de 2027. A opção pelo Presumido se manifesta com o pagamento da primeira quota do imposto do primeiro trimestre e vale para o ano inteiro. Por isso, a conta deve ser feita no fechamento de 2026, com a contabilidade do ano em dia.
O que muda no fechamento de 2026 por causa da reforma tributária?
A partir de 1º de janeiro de 2027, o PIS e a Cofins são extintos e começa a CBS. No fechamento de 2026, entram na lista as notas fiscais com os campos de IBS e CBS, os contratos que renovam em 2027, os créditos das compras, a escolha dos fornecedores do Simples e a simulação de preço para receber a alíquota oficial.
É preciso distribuir os lucros de 2026 ainda em 2026?
Não há essa obrigação na lei. O que muda é o ano e o mês em que o sócio recebe: a retenção de 10% vale para o mês do pagamento acima de R$ 50 mil, e a tributação mínima considera os rendimentos de cada ano. O calendário deve ser decidido com a projeção de cada sócio e formalizado como manda o contrato social.
A alíquota da CBS de 2027 já foi definida?
Não, até 10 de outubro de 2026. Em 2026, a Lei Complementar 214 prorrogou os prazos em 45 dias: o TCU envia o cálculo ao Senado até 30 de outubro, e o Senado fixa a alíquota até 15 de dezembro. Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU.
O que é o Relatório de Situação Fiscal?
É o relatório da Receita Federal que reúne as pendências da empresa na Receita e na Procuradoria-Geral da Fazenda Nacional, como débitos e declarações em atraso. Ele é emitido no serviço "Minhas dívidas e pendências", com conta gov.br nível prata ou ouro de um sócio ou de procurador habilitado.
Fontes consultadas
Lei Complementar 214/2025, arts. 31 a 35, 47, 349, 353, 373 e 378: split payment, créditos, alíquota de referência da CBS, prazos de 2026, contratos e saldo de PIS e Cofins (Planalto, consulta em 10/10/2026)
Lei 9.430/1996, arts. 1º, 5º e 26: períodos de apuração, pagamento em quotas e opção pelo Lucro Presumido (Planalto, consulta em 10/10/2026)
Lei 9.250/1995, arts. 6º-A, 16-A e 16-B, incluídos pela Lei 15.270/2025: retenção sobre lucros e dividendos e tributação mínima (Planalto, consulta em 10/10/2026)
Lei Complementar 224/2025: acréscimo na presunção do Lucro Presumido acima de R$ 5 milhões (Planalto, consulta em 03/10/2026)
Receita Federal, balanço das opções pelo Simples e pelo regime regular do IBS e da CBS, de 07/10/2026 (consulta em 10/10/2026)
Receita Federal, 86% dos documentos fiscais com destaque da CBS, de 09/10/2026 (consulta em 10/10/2026)
Receita Federal, comunicado dos testes da plataforma do split payment, de 09/10/2026 (consulta em 10/10/2026)
Lei 4.749/1965, arts. 1º e 2º: prazos do 13º salário (Planalto, consulta em 03/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 10 de outubro de 2026. Não substitui a análise do caso da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.