

A reforma tributária vai ser adiada? O que diz a lei e o calendário da CBS até 2027
Reportagem · Por Daniele Hickmann, contadora e sócia da Branê · Revisão técnica de Bruna Jamily, contadora, CRC PR-085665 · Fatos conferidos em 10 de outubro de 2026
Até 10 de outubro de 2026, a resposta da lei é não: nenhuma norma mudou o calendário da reforma tributária do consumo, e a CBS começa a ser cobrada em 1º de janeiro de 2027, no lugar do PIS e da Cofins, como manda a Constituição. O que ainda falta é a alíquota de 2027, que o Tribunal de Contas da União calcula até 30 de outubro e o Senado fixa até 15 de dezembro.
A pergunta circula em grupos de empresários, em posts de consultores e nas reuniões de orçamento desde o primeiro turno das eleições, em 4 de outubro. Faz sentido: faltam menos de 80 dias para a CBS, e muita empresa ainda não fechou o preço de 2027. Esta reportagem reúne o que já está valendo, o que falta e o que seria preciso para mudar o calendário.
86% dos documentos fiscais já destacam a CBS
2026 é o ano de teste da reforma: a CBS aparece nas notas à alíquota de 0,9% e o IBS a 0,1%, mas quem cumpre as obrigações acessórias fica dispensado de recolher esses valores e segue pagando o PIS e a Cofins. O teste serve para os sistemas aprenderem a calcular e para o fisco aprender a conferir.
O balanço mais recente da Receita Federal, divulgado em 9 de outubro, mostra que 86% dos documentos fiscais emitidos nos últimos 30 dias pelas empresas obrigadas trouxeram o destaque da CBS: 3,7 bilhões de documentos com a informação e 0,6 bilhão sem ela. Por tipo de documento, o conhecimento de transporte lidera, com 87%, e a nota fiscal eletrônica de mercadorias fecha a lista, com 78%. O levantamento não traz percentual da nota de serviço.
O mesmo levantamento conta 1.275.356 estabelecimentos emissores: 489.326 destacaram a CBS em todos os documentos e 365.826 em parte deles. Em outras palavras, dois em cada três estabelecimentos obrigados já estão no jogo, ao menos em parte das notas. O terço restante já está obrigado aos campos e precisa ajustar o emissor.
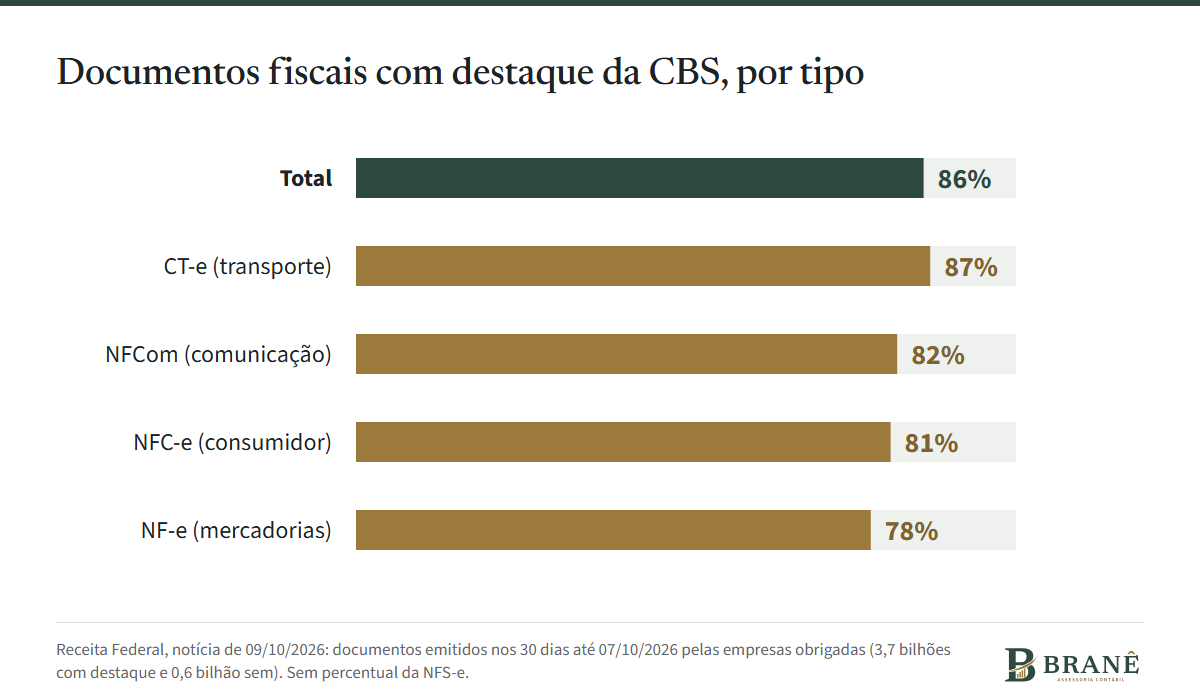
Documentos com destaque da CBS nos 30 dias até 7 de outubro de 2026. Fonte: Receita Federal.
A alíquota que falta: TCU até 30 de outubro, Senado até 15 de dezembro
A Lei Complementar 214/2025 manda o Senado fixar a alíquota de referência da CBS por resolução, com base no cálculo do TCU. No ciclo normal, o TCU envia o cálculo até 15 de setembro e o Senado decide até 31 de outubro do ano anterior. Para a alíquota de 2027, porém, a própria lei prorrogou esses prazos em 45 dias: a proposta do governo ao TCU tinha prazo até 14 de setembro, o TCU tem até 30 de outubro, e o Senado, até 15 de dezembro.
Há uma rede de proteção: se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU. Em 2027 e 2028, a CBS ainda terá redução de 0,1 ponto percentual sobre a alíquota de referência, e o IBS será cobrado a 0,1%.
Estimativas circulam, como a do Comitê Gestor do IBS para o orçamento de 2027. Nenhuma delas é a alíquota de referência, e é por isso que esta reportagem não cita percentual. Quem precisa fechar preço agora trabalha com cenário e deixa a planilha pronta para o número oficial.
Simples híbrido: 854 mil pedidos e a contagem até 30 de outubro
Enquanto a alíquota não sai, o Simples Nacional corre para decidir como vai recolher o IBS e a CBS em 2027. Até 7 de outubro, a Receita contava 854.670 pedidos de opção pelo regime regular, o chamado Simples híbrido, em que a empresa fica no Simples para os demais tributos e paga o IBS e a CBS fora do DAS. Em 30 de setembro, eram 817.461. O prazo para o 1º semestre de 2027 vai até 30 de outubro, e quem escolheu pode desistir de 3 de novembro a 20 de dezembro.
Para quem está no Lucro Presumido ou no Real e contrata pessoas jurídicas do Simples, a escolha do fornecedor muda o crédito: no Simples puro, o comprador credita o valor pago no Simples, pela alíquota informada na nota; no híbrido, credita o IBS e a CBS destacados. O detalhe está na reportagem sobre o Simples híbrido. Ou seja: o fornecedor decide até 30 de outubro, a alíquota sai até 15 de dezembro. Primeiro a escolha, depois o número, de novo.
Split payment: começam os testes, não a cobrança
Em 9 de outubro, a Receita comunicou que os testes de integração dos prestadores de serviços de pagamento com a Plataforma Pública do Split Payment começam em 15 de outubro, nos fluxos de boleto, Pix, TED e TEF. O split payment é o mecanismo que separa o IBS e a CBS no momento da liquidação financeira, antes de o dinheiro chegar ao fornecedor.
Teste não é cobrança. A lei prevê a implantação em etapas, fixadas em ato conjunto da Receita e do Comitê Gestor do IBS, e até 10 de outubro esse ato não tinha data de início para as empresas. Para o caixa de 2027, a orientação prudente é não contar com o imposto parado na conta até o dia da guia.
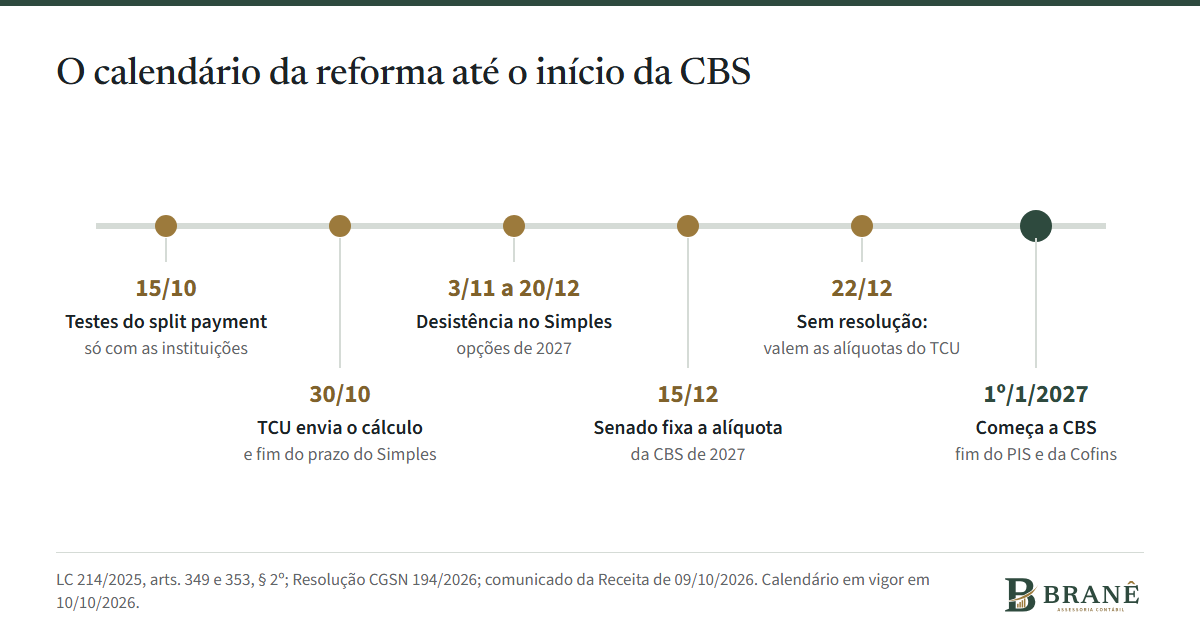
O calendário que está na lei em 10 de outubro de 2026.
E a eleição?
O segundo turno para presidente e em parte dos estados acontece em 25 de outubro. No debate eleitoral, a imprensa registrou promessas de rever pontos da reforma; em 10 de outubro, por exemplo, a Gazeta do Povo noticiou a proposta de uma das campanhas presidenciais de acabar com o split payment. Esta reportagem não avalia propostas nem candidatos. Mostra o caminho que qualquer mudança teria de percorrer.
O calendário da transição, com a CBS em 2027 e o fim do PIS e da Cofins, está no Ato das Disposições Constitucionais Transitórias, incluído pela Emenda Constitucional 132/2023. Mudá-lo exige emenda à Constituição, votada em dois turnos em cada Casa do Congresso e aprovada por três quintos dos membros.
A regulamentação da CBS e do IBS, inclusive o split payment, está na Lei Complementar 214/2025. Mudá-la exige nova lei complementar, aprovada por maioria absoluta.
Medida provisória não pode tratar de matéria reservada a lei complementar.
Datas operacionais, como as das notas técnicas e dos testes, podem mudar por ato da Receita e do Comitê Gestor, sem mudar a lei.
Resumo prático: até que uma nova emenda ou lei complementar seja aprovada e publicada, vale o calendário em vigor. Planejar com ele não é aposta; é cumprir a lei que existe. Se ela mudar, o planejamento muda junto, e quem já organizou notas, contratos e créditos sai na frente em qualquer cenário.
O que a sua empresa pode fazer até dezembro
Confira se as suas notas de serviço já trazem os campos de IBS e CBS.
Pergunte aos fornecedores PJ do Simples qual modelo escolheram para o 1º semestre de 2027 e registre a resposta.
Liste os contratos que renovam em 2027 e confira a cláusula de revisão de preço por mudança de tributo.
Monte a simulação de preço e de margem com as compras que geram crédito, pronta para a alíquota oficial.
Projete o caixa de 2027 sem contar com o imposto parado na conta até o dia da guia.
Feche a conta do regime de 2027, Presumido ou Real, com a contabilidade de 2026 em dia.
O passo a passo completo, com os prazos de outubro a dezembro, está no checklist de fechamento de 2026. E a página Reforma tributária reúne o que muda para empresas de serviços.
A decisão do regime de 2027 sai da conta com os números da sua empresa. Veja como funciona o planejamento tributário para 2027 da Branê, feito pelas sócias, com relatório por escrito.
Perguntas frequentes
A reforma tributária vai ser adiada?
Até 10 de outubro de 2026, nenhuma norma adiou a reforma. A CBS começa em 1º de janeiro de 2027, como está na Constituição. Adiar o calendário exigiria emenda constitucional, aprovada em dois turnos nas duas Casas do Congresso por três quintos dos membros.
Quando começa a CBS?
Em 1º de janeiro de 2027, quando o PIS e a Cofins são extintos. Em 2026, ano de teste, a CBS aparece nas notas a 0,9%, com dispensa de recolhimento para quem cumpre as obrigações acessórias.
Qual é a alíquota da CBS em 2027?
Ainda não foi fixada até 10 de outubro de 2026. O TCU envia o cálculo ao Senado até 30 de outubro, e o Senado fixa a alíquota de referência até 15 de dezembro. Se passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU. Em 2027 e 2028, a CBS tem redução de 0,1 ponto percentual.
O split payment já começou?
Não para as empresas. Em 15 de outubro de 2026 começam os testes de integração entre a plataforma da Receita e os prestadores de serviços de pagamento. A data de início da cobrança depende de ato conjunto da Receita e do Comitê Gestor do IBS, que não tinha sido publicado até 10 de outubro.
Quantas empresas do Simples escolheram pagar IBS e CBS fora do DAS?
Até 7 de outubro de 2026, a Receita contava 854.670 pedidos de opção pelo regime regular do IBS e da CBS. O prazo para o 1º semestre de 2027 termina em 30 de outubro, e a desistência pode ser feita de 3 de novembro a 20 de dezembro.
Fontes consultadas
Receita Federal, "86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS", 09/10/2026 (consulta em 10/10/2026)
Receita Federal, balanço das opções pelo Simples e pelo regime regular do IBS e da CBS, 07/10/2026 (consulta em 10/10/2026)
Receita Federal, comunicado dos testes da Plataforma Pública do Split Payment, 09/10/2026 (consulta em 10/10/2026)
Lei Complementar 214/2025, arts. 31 a 35, 343 a 349 e 353: split payment, transição de 2026, alíquota de referência e prazos de 2026 (Planalto, consulta em 10/10/2026)
Constituição Federal, arts. 60, 62 e 69, e ADCT, arts. 125 a 133 (Planalto, consulta em 10/10/2026)
Agência Brasil, "Quando será o segundo turno das eleições? Veja a data", outubro de 2026 (consulta em 10/10/2026)
Gazeta do Povo, reportagem sobre proposta de fim do split payment, 10/10/2026 (consulta em 10/10/2026)
Conteúdo informativo, conferido com as normas em vigor e as notícias oficiais de 10 de outubro de 2026. Não substitui a análise do caso da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.
