

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro de 2026
Uma empresa no Lucro Presumido ou no Lucro Real entrega ao Fisco, todo mês, a DCTFWeb, a EFD-Reinf, a EFD-Contribuições e os eventos do eSocial, e, todo ano, a ECD e a ECF. Quem faz é a contabilidade, mas a multa por atraso é cobrada da empresa, e algumas são calculadas sobre a receita ou o lucro. Abaixo, as datas de novembro de 2026 a julho de 2027, quanto custa atrasar, o que muda com a CBS em 2027 e o que o sócio deve cobrar da contabilidade todo mês.
As obrigações acessórias do Presumido e do Real
DCTFWeb (mensal): os débitos federais do mês, inclusive IRPJ, CSLL, PIS e Cofins, até o último dia útil do mês seguinte. Desde 2025, substitui a antiga DCTF.
EFD-Reinf (mensal): retenções na fonte e pagamentos a pessoas físicas e jurídicas, inclusive o IR retido sobre lucros acima de R$ 50 mil no mês, até o dia 15 do mês seguinte (se não for dia útil, no primeiro dia útil seguinte). Substituiu a DIRF.
eSocial (mensal): folha, pró-labore e o fechamento do mês, até o dia 15 do mês seguinte, que alimenta a DCTFWeb.
EFD-Contribuições (mensal): o PIS e a Cofins, até o 10º dia útil do segundo mês seguinte.
ECD (anual): a contabilidade digital do ano, até o último dia útil de junho do ano seguinte.
ECF (anual): a apuração do IRPJ e da CSLL do ano, até o último dia útil de julho do ano seguinte. No Real, traz o e-Lalur e o e-Lacs.
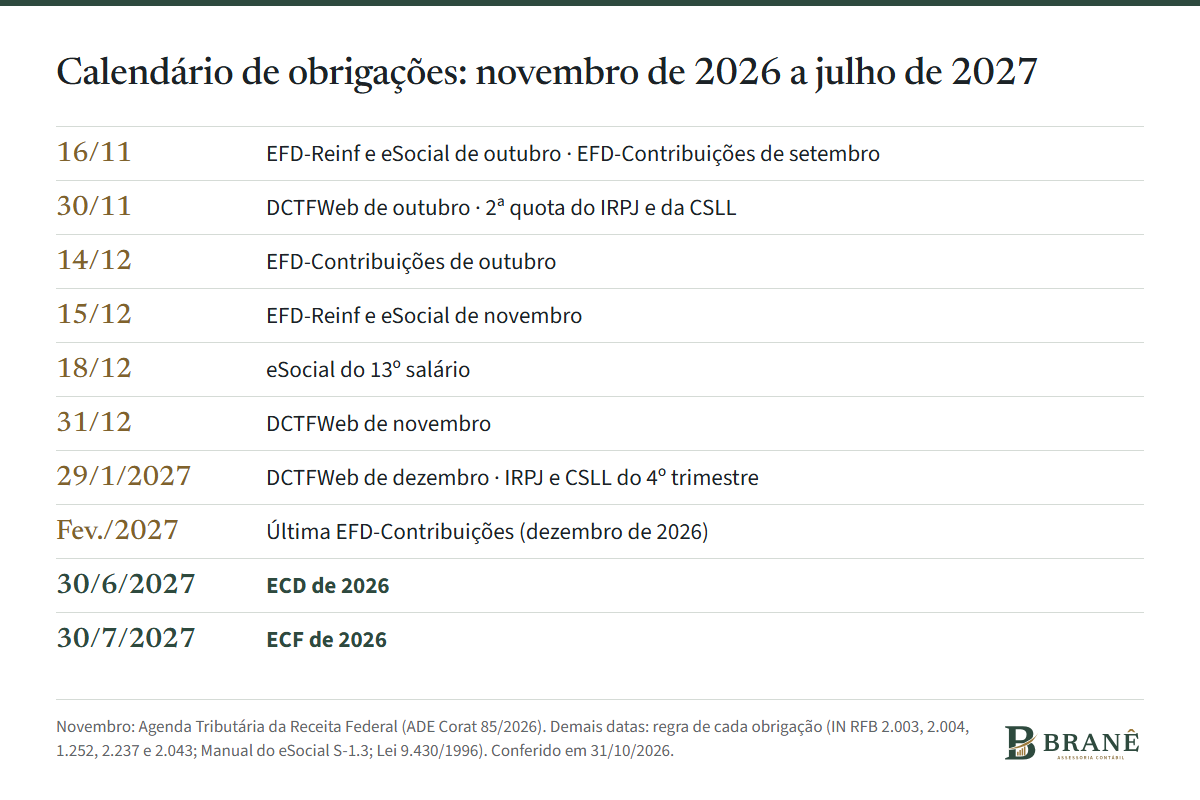
Datas de novembro pela Agenda Tributária da Receita Federal; as demais pela regra de cada obrigação, conferida em 31/10/2026.
O calendário até julho de 2027
16 de novembro: EFD-Reinf e eSocial de outubro e EFD-Contribuições de setembro (o dia 15 é domingo e feriado).
30 de novembro: DCTFWeb de outubro e 2ª quota do IRPJ e da CSLL do 3º trimestre, para quem parcelou.
14 de dezembro: EFD-Contribuições de outubro.
15 de dezembro: EFD-Reinf e eSocial de novembro.
18 de dezembro: eSocial do 13º salário (o dia 20 é domingo, e essa regra antecipa).
31 de dezembro: DCTFWeb de novembro.
15 de janeiro de 2027: EFD-Reinf e eSocial de dezembro e EFD-Contribuições de novembro.
29 de janeiro de 2027: DCTFWeb de dezembro e IRPJ e CSLL do 4º trimestre de 2026 (quota única ou 1ª quota).
Fevereiro de 2027: a última EFD-Contribuições, a de dezembro de 2026.
30 de junho de 2027: ECD de 2026.
30 de julho de 2027: ECF de 2026.
Quanto custa atrasar
ECD: 0,02% por dia de atraso sobre a receita bruta do período, limitada a 1% (Lei 8.218, de 1991, artigo 12). A multa cai à metade se a entrega for feita antes de qualquer procedimento de ofício.
ECF no Lucro Real: 0,25% por mês ou fração sobre o lucro líquido antes do IRPJ e da CSLL, limitada a 10%, com teto de R$ 5 milhões, ou de R$ 100 mil para receita até R$ 3,6 milhões (Decreto-Lei 1.598, artigo 8º-A). Entregue em até 30 dias, a multa tem redução de 90%.
ECF no Presumido e EFD-Contribuições: as mesmas regras da ECD (Lei 8.218, artigo 12).
DCTFWeb: 2% por mês sobre os tributos informados, limitada a 20%, com mínimo de R$ 200 sem fatos geradores e de R$ 500 nos demais casos.
Um exemplo ilustrativo: uma empresa com R$ 12 milhões de receita no ano que entrega a ECD com 30 dias de atraso tem multa de 0,6% da receita, ou R$ 72.000,00, que cai para R$ 36.000,00 se a entrega vier antes de qualquer intimação. Na nossa leitura, não é o tipo de valor que aparece na mensalidade do contador, e é por isso que o calendário precisa estar com o sócio também.
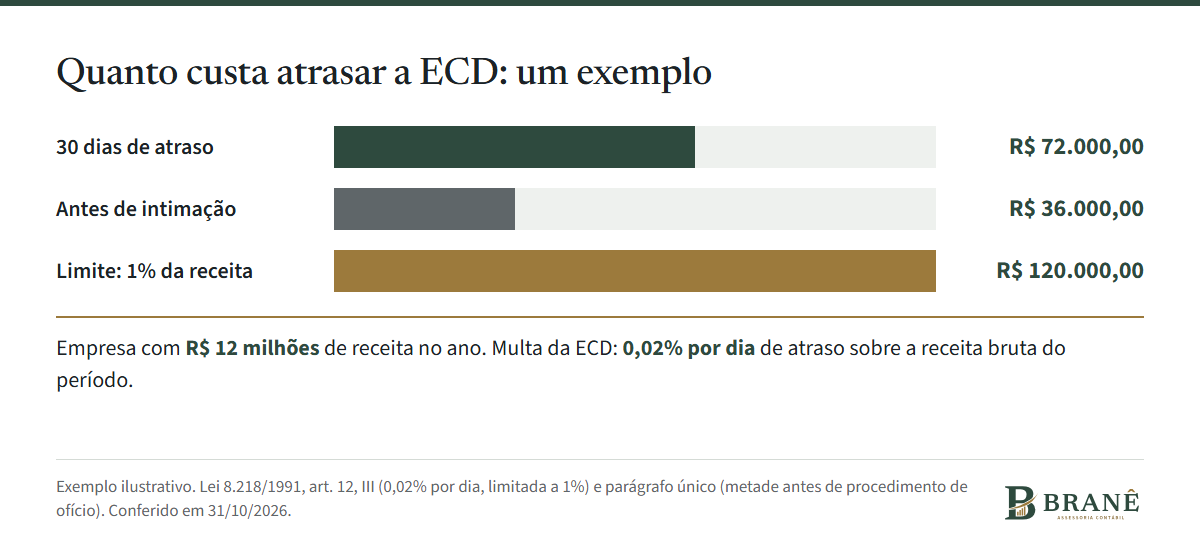
Exemplo ilustrativo pela Lei 8.218/1991, art. 12, III e parágrafo único.
Presumido: a ECD que parece opcional
No Lucro Presumido, a empresa só fica dispensada da ECD se mantiver livro Caixa com toda a movimentação financeira, inclusive a bancária. E a dispensa cai para quem distribui aos sócios, sem imposto na fonte, lucro acima da base presumida menos os tributos (Instrução Normativa RFB 2.003, artigo 3º). Na prática, empresa de serviços com margem alta que distribui o lucro de verdade precisa de contabilidade completa e da ECD. O efeito no lucro dos sócios está em contabilidade para empresa no Lucro Presumido.
Lucro Real: e-Lalur e e-Lacs dentro da ECF
No Lucro Real, não há dispensa da ECD, e a ECF traz o e-Lalur e o e-Lacs, com as adições, as exclusões e o saldo de prejuízos a compensar. Um lançamento feito fora do prazo na ECD que mude a base do IRPJ ou da CSLL exige ECF retificadora. Por isso, a contabilidade do Real precisa fechar cada mês no próprio mês. O que mais muda na contabilidade do Real está em contabilidade no Lucro Real.
O que muda em 2027
O PIS e a Cofins acabam em 1º de janeiro de 2027, e a EFD-Contribuições de dezembro de 2026, entregue em fevereiro, é a última com fatos geradores.
A CBS é apurada todo mês. A Receita apresenta a apuração assistida até o dia 15 do mês seguinte, e os ajustes e o pagamento vão até o último dia útil do mesmo mês (Regulamento da CBS, Decreto 12.955, de 2026, artigos 44 a 46).
Confirmar ou ajustar a apuração assistida vale como confissão de dívida, e o silêncio faz presumir correto o saldo apresentado (Lei Complementar 214, artigo 46). Alguém precisa conferir, todo mês, se os créditos das compras estão lá.
A NFS-e já traz os campos de IBS e CBS desde 1º de outubro de 2026 na regra geral, e a de software e hospedagem a partir de 1º de dezembro.
O efeito da CBS no preço e na margem está no artigo sobre a CBS de 2027 calculada pelo TCU, e o calendário da reforma até janeiro está em como está a reforma tributária hoje.
O que o sócio deve cobrar da contabilidade
O calendário do ano por escrito, com cada obrigação, a data e quem entrega.
O recibo de cada entrega, todo mês, guardado num lugar que a empresa acessa.
Aviso por escrito antes de qualquer atraso, com o motivo e a nova data.
A ECD entregue, e não só o livro Caixa, se a empresa distribui lucro acima da conta presumida.
No Real, o e-Lalur do ano e o saldo de prejuízos a compensar.
O Relatório de Situação Fiscal da Receita conferido ao menos a cada trimestre.
A partir de fevereiro de 2027, a conferência da apuração assistida da CBS antes do prazo de ajuste.
Se a sua contabilidade não entrega essa lista, a troca tem passos e prazo e pode ser feita em qualquer mês. Veja como é trocar de contabilidade sem parar a empresa, com as sócias da Branê assumindo o calendário desde o primeiro mês.
Perguntas frequentes
Quais são as obrigações acessórias do Lucro Presumido?
DCTFWeb, EFD-Reinf, eSocial e EFD-Contribuições todo mês, e ECD e ECF todo ano. A ECD só é dispensada para quem mantém livro Caixa com toda a movimentação e não distribui lucro acima da base presumida sem imposto na fonte.
Quais são as obrigações acessórias do Lucro Real?
As mesmas do Presumido, sem a dispensa da ECD, e a ECF com o e-Lalur e o e-Lacs, que trazem as adições, as exclusões e os prejuízos a compensar.
Qual é a multa por atraso da ECD?
0,02% por dia de atraso sobre a receita bruta do período, limitada a 1%, pela Lei 8.218, de 1991, artigo 12. A multa cai à metade se a entrega for feita antes de qualquer procedimento de ofício.
Quando vencem a ECD e a ECF de 2026?
A ECD de 2026 vence no último dia útil de junho de 2027, 30 de junho, e a ECF, no último dia útil de julho de 2027, 30 de julho.
O que acontece com a EFD-Contribuições em 2027?
O PIS e a Cofins acabam em 1º de janeiro de 2027. A última EFD-Contribuições com fatos geradores é a de dezembro de 2026, entregue em fevereiro de 2027. A CBS passa a ser apurada todo mês, com a apuração assistida da Receita.
Fontes consultadas
Receita Federal, Agenda Tributária de novembro de 2026 (ADE Corat nº 85, de 27/10/2026) (consulta em 31/10/2026)
Receita Federal, Manual de Orientação da ECD, Leiaute 9 (ADE Cofis nº 01/2026), com a IN RFB 2.003/2021, arts. 3º e 5º (consulta em 31/10/2026)
Receita Federal, Manual da ECF, Leiaute 12 (ADE Cofis nº 02/2026), com a IN RFB 2.004/2021, arts. 1º, 3º, 6º e 9º (consulta em 31/10/2026)
Receita Federal, notícia de 07/02/2025: prazo da DCTFWeb no último dia útil do mês seguinte (IN RFB 2.248/2025) (consulta em 31/10/2026)
Receita Federal, notícia de 11/10/2023: prazo da EFD-Reinf no primeiro dia útil seguinte (IN RFB 2.163/2023) (consulta em 31/10/2026)
eSocial, Manual de Orientação S-1.3, consolidado até a NO 11/2026 (consulta em 31/10/2026)
Lei 8.218/1991, art. 12; Decreto-Lei 1.598/1977, art. 8º-A; Lei 8.212/1991, art. 32-A; Lei 10.426/2002, art. 7º (Planalto, consulta em 31/10/2026)
Lei Complementar 214/2025, arts. 43 a 46, e Decreto 12.955/2026, arts. 44 a 46 (Planalto, consulta em 31/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 31 de outubro de 2026. As datas a partir de dezembro de 2026 seguem a regra de cada obrigação e devem ser conferidas na agenda tributária de cada mês. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.