

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro de 2026
O Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS de 2027, em 28 de outubro de 2026, e o Senado tem até 15 de dezembro para fixá-la por resolução. Em 2027, a CBS é cobrada com 0,1 ponto a menos, o que dá 11,2% se o Senado confirmar o número e a União não fixar outra alíquota por lei, mais 0,1% de IBS. Ela substitui o PIS e a Cofins, que hoje somam 3,65% no Lucro Presumido e 9,25% no Lucro Real não cumulativo. A comparação direta engana: a CBS é calculada por fora, sobre o preço sem ela, e dá crédito a quem compra. Para a empresa de serviços, o que decide o efeito de 2027 é o preço de cada contrato, o tipo de cliente e os créditos das compras.
O que o TCU calculou e o que ainda falta
28 de outubro de 2026: o plenário do TCU aprovou, por unanimidade, o cálculo da alíquota de referência da CBS de 2027 (Acórdão 2933/2026). O cálculo deu 11,3468%, arredondado para 11,3% como manda a lei.
No mesmo acórdão: o cálculo de um redutor de 44,2% sobre a alíquota nas compras da administração pública direta, das autarquias e das fundações, o que interessa a quem vende para governo. O acórdão informa os dois números ao Senado, a quem compete fixá-los.
Até 15 de dezembro de 2026: o Senado fixa a alíquota por resolução, pelo prazo especial de 2026 da Lei Complementar 214.
Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU.
1º de janeiro de 2027: o PIS e a Cofins deixam de existir e a CBS começa a ser cobrada.
A alíquota de referência é a que mantém a arrecadação dos tributos que a CBS substitui: o TCU usou como meta 4,98607% do PIB, a média de 2012 a 2021. "Não se buscou a maior arrecadação possível, nem a menor alíquota imaginável", disse o relator, ministro Vital do Rêgo, segundo a notícia do TCU.
Um detalhe importante: referência não é, necessariamente, a alíquota cobrada. Pela Lei Complementar 214, artigo 14, a União pode fixar a CBS por lei específica, partindo da referência; sem essa lei, vale a referência. E, em 2027 e 2028, a CBS cobrada tem 0,1 ponto a menos (Constituição, ADCT, artigo 127). Por isso, nos exemplos abaixo, usamos 11,2%, sempre com a condição de o Senado confirmar os 11,3%.
Por fora e com crédito: por que a CBS não se compara com os 3,65% de hoje
O PIS e a Cofins estão dentro do preço: numa nota de R$ 100.000,00 de uma empresa do Presumido, R$ 3.650,00 são PIS e Cofins. A CBS e o IBS não entram na própria base (Lei Complementar 214, artigo 12): a alíquota incide sobre o valor do serviço sem eles, e o valor é somado à nota. E o cliente que está no regime regular credita a CBS e o IBS destacados e abate esse valor da CBS e do IBS das próprias vendas.
Por isso a pergunta certa não é "quanto sobe o imposto", e sim "quem fica com a CBS": o cliente, se o preço for ajustado e ele tomar o crédito, ou a sua margem, se o preço estiver fechado com os tributos dentro.
Exemplo 1: consultoria no Lucro Presumido, com cliente empresa
Hoje, a consultoria emite R$ 100.000,00 por mês, com R$ 3.650,00 de PIS e Cofins dentro. Sem eles, sobram R$ 96.350,00. Em 2027, com a CBS a 11,2% (se o Senado confirmar os 11,3%) e o IBS a 0,1%:
Preço ajustado, mantendo os R$ 96.350,00 sem CBS e IBS: CBS de R$ 10.791,20 e IBS de R$ 96,35. A nota vai a R$ 107.237,55. O cliente do regime regular credita R$ 10.887,55, e o custo líquido dele fica em R$ 96.350,00.
Preço fechado em R$ 100.000,00 com os tributos dentro: o valor sem CBS e IBS cai para R$ 89.847,26, com CBS de R$ 10.062,89 e IBS de R$ 89,85. A receita líquida da consultoria cai R$ 6.502,74 por mês, 6,7%, antes dos créditos.
Os créditos das compras reduzem o valor a pagar. Com R$ 20.000,00 por mês em compras, sem os tributos, com CBS e IBS destacados corretamente na nota (software e serviços de terceiros, por exemplo), os créditos somam R$ 2.260,00. Salários e pró-labore não têm CBS e não geram crédito, e por isso empresas em que a folha é o maior custo têm pouco a abater.
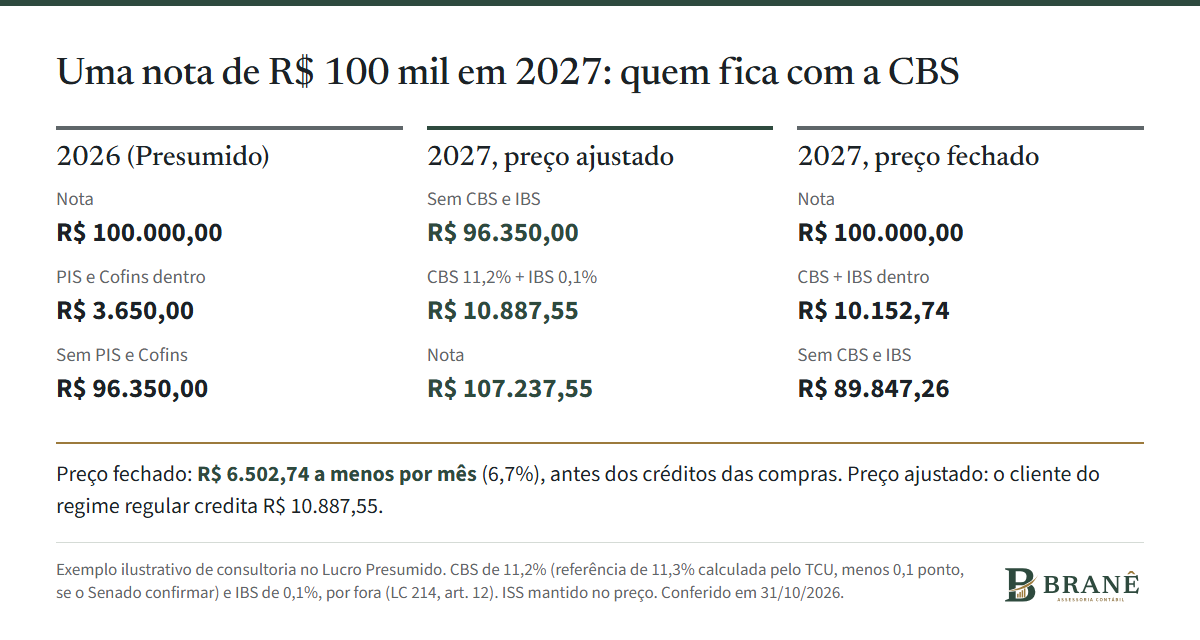
Exemplo ilustrativo com CBS de 11,2% e IBS de 0,1% em 2027, se o Senado confirmar a referência de 11,3%. ISS mantido dentro do preço.
Exemplo 2: o que muda no Lucro Real
No Lucro Real, o PIS e a Cofins não cumulativos somam 9,25%, com créditos sobre os custos, as despesas e os encargos listados no artigo 3º das leis do PIS e da Cofins. Em 2027, a CBS vale com crédito amplo: entra o que foi comprado com CBS destacada, exceto o uso ou consumo pessoal e as demais hipóteses da lei. Há uma mudança que pesa em empresas de software: no Real, as receitas de desenvolvimento e licenciamento de software listadas no artigo 10 da Lei 10.833 ficam hoje no PIS e na Cofins cumulativos, de 3,65%. Essa exceção é do PIS e da Cofins e acaba com eles: em 2027, essas receitas passam para a CBS, e o enquadramento de cada uma (inclusive o SaaS, que tem disputa) precisa ser revisto antes de janeiro.
Serviços em geral no Presumido: de 3,65% por dentro, sem crédito, para 11,2% por fora, com crédito.
Serviços no Real não cumulativo: de 9,25% com os créditos listados na lei para 11,2% com crédito amplo.
Software no Real (receitas da exceção do artigo 10 da Lei 10.833): de 3,65% para a CBS, sem a exceção do PIS e da Cofins.
Profissões intelectuais regulamentadas que cumprem os requisitos da lei (advogados, contabilistas, engenheiros, administradores, entre outras): alíquota 30% menor.
Nos dois regimes, a CBS tem as mesmas regras. A escolha entre Presumido e Real em 2027 fica no IRPJ e na CSLL.
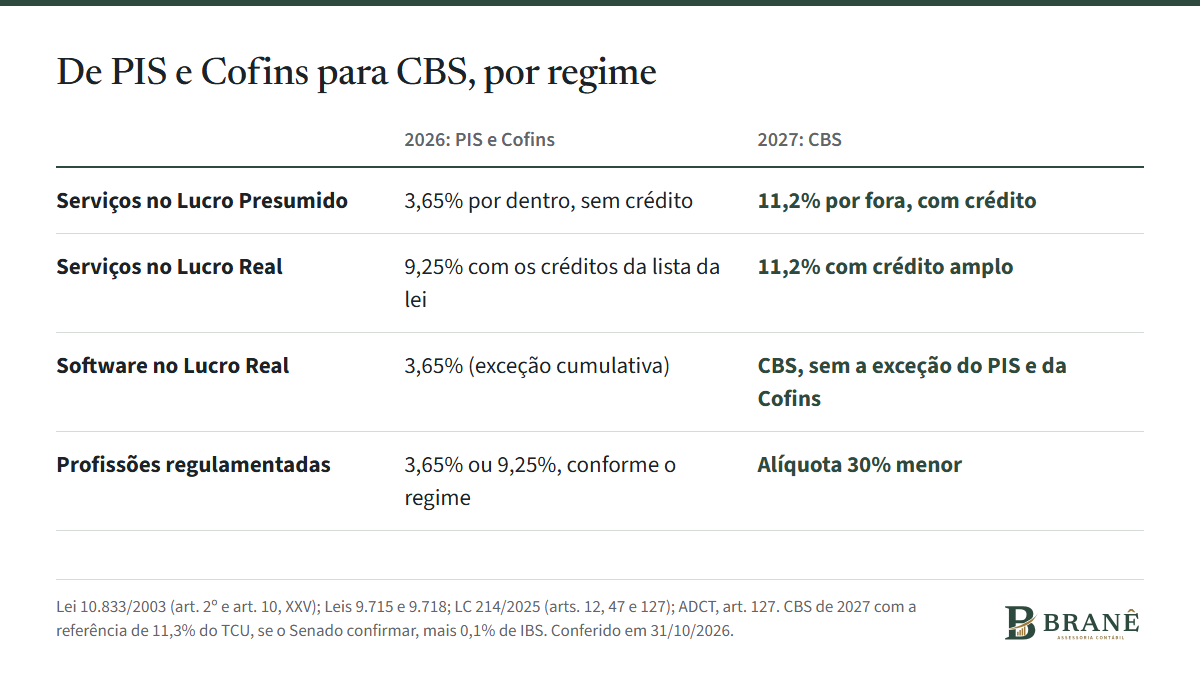
CBS de 2027 com a referência de 11,3% calculada pelo TCU, se o Senado confirmar. Mais 0,1% de IBS em 2027 e 2028.
O que fazer até dezembro, em ordem
Liste os contratos que renovam ou reajustam em 2027 e veja o que cada um diz sobre tributos. Em contrato privado, o reajuste por causa da CBS depende da cláusula do próprio contrato: a regra de reequilíbrio da LC 214 vale só para contratos com a administração pública.
Separe os clientes em empresas do regime regular, que creditam a CBS, e os demais (empresas do Simples que recolhem no DAS e consumidores pessoa física). Quem credita absorve o preço ajustado; quem não credita sente o aumento.
Simule o preço de 2027 de cada serviço com a CBS de 11,2% e o IBS de 0,1%, por fora, e decida onde ajustar e onde negociar.
Mapeie as compras com CBS destacada e os fornecedores do Simples: o crédito depende da nota. A janela para quem optou pelo Simples híbrido cancelar a opção vai de 3 de novembro a 20 de dezembro.
Confira as notas de serviço: a NFS-e na regra geral já traz os campos de IBS e CBS desde 1º de outubro de 2026, e a de software e hospedagem (subitens 1.03 e 1.05) a partir de 1º de dezembro.
Refaça a conta Presumido ou Real só com o IRPJ e a CSLL, antes de pagar a primeira quota de 2027, que é quando o regime do ano é escolhido.
Como a contabilidade de cada regime se prepara para 2027 está em contabilidade no Lucro Real e em contabilidade para empresa no Lucro Presumido. O que se sabia da alíquota antes do cálculo do TCU está na reportagem alíquota da CBS de 2027, e o calendário até janeiro está em como está a reforma tributária hoje.
A conta de cada contrato, cliente e fornecedor é o que transforma a alíquota de 2027 em decisão de preço. A Branê faz essa simulação com os números da sua empresa, no planejamento tributário para 2027, com relatório por escrito e conversa com as sócias.
Perguntas frequentes
Qual é a alíquota da CBS em 2027?
O TCU calculou a alíquota de referência em 11,3%, em 28 de outubro de 2026. O Senado tem até 15 de dezembro para fixá-la. Em 2027, a CBS cobrada tem 0,1 ponto a menos: 11,2%, se o Senado confirmar os 11,3% e a União não fixar outra alíquota por lei. A redução de 0,1 ponto vale também em 2028, sobre a referência daquele ano.
A alíquota de 11,3% da CBS já está definida?
Ainda não. O número é o cálculo do TCU, e a fixação é por resolução do Senado até 15 de dezembro de 2026. Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU. A União ainda pode fixar a CBS por lei específica, a partir da referência.
Como calcular a CBS na nota de serviço?
Aplique a alíquota sobre o valor do serviço sem a CBS e o IBS, porque eles não entram na própria base. Num serviço de R$ 10.000,00 sem os tributos, com a CBS a 11,2% (se o Senado confirmar os 11,3%), a CBS é de R$ 1.120,00 e o IBS de 0,1% é de R$ 10,00, somados à nota.
A CBS é diferente no Lucro Presumido e no Lucro Real?
Não. A CBS segue as mesmas regras nos dois regimes, com a mesma alíquota e o mesmo crédito. A diferença entre Presumido e Real passa a ficar no IRPJ e na CSLL.
O cliente pode descontar a CBS que eu destaco na nota?
Se ele estiver no regime regular, sim: credita a CBS e o IBS destacados e abate da CBS e do IBS das próprias vendas. Quem não é contribuinte do regime regular, como o consumidor pessoa física, não tem esse crédito, e a empresa do Simples que recolhe dentro do DAS não credita da mesma forma.
Fontes consultadas
Constituição Federal, ADCT, arts. 126 e 127: início da CBS em 2027 e redução de 0,1 ponto em 2027 e 2028 (Planalto, consulta em 31/10/2026)
Lei Complementar 214/2025, arts. 12, 14, 47, 127, 344, 347, 349, 353, 370 e 373: base, fixação da alíquota, crédito, profissões, alíquotas de 2027, prazos do Senado, redutor e contratos (Planalto, consultas de 3 a 31/10/2026)
Lei 10.833/2003, art. 10, XXV: receitas de software no regime cumulativo (Planalto, consulta em 31/10/2026)
Tribunal de Contas da União, Acórdão 2933/2026-Plenário e notícia de 28/10/2026: alíquota de referência de 11,3% e redutor de 44,2% (portal do TCU, consulta em 31/10/2026)
Agência Senado, 28/10/2026: TCU calcula alíquota da CBS em 11,3% para 2027
Agência Brasil, 28/10/2026: TCU aprova cálculo da alíquota de referência da CBS em 11,3%
Ato Conjunto RFB/CGIBS nº 4/2026: datas dos campos de IBS e CBS na NFS-e (Comitê Gestor do IBS, consulta em 10/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 31 de outubro de 2026. A alíquota de 2027 depende da resolução do Senado. Não substitui a simulação com os números da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.