

Reportagem · Por Daniele Hickmann, contadora · Revisão técnica de Bruna Jamily, contadora, CRC PR-085665 · Fatos conferidos até 24 de outubro de 2026
A CBS começa a ser cobrada em 1º de janeiro de 2027, no lugar do PIS e da Cofins, e o número que define a CBS de 2027 ainda não existe. Até 24 de outubro de 2026, a alíquota de referência da CBS de 2027 não tinha sido divulgada. O Tribunal de Contas da União tem até 30 de outubro para enviar o cálculo ao Senado, que tem até 15 de dezembro para fixá-la por resolução.
Quem define a alíquota da CBS de 2027
A Lei Complementar 214, de 2025, divide a tarefa em três etapas. A Receita Federal prepara a proposta de cálculo; o TCU calcula a alíquota de referência; e o Senado a fixa por resolução. Pelo calendário normal da lei, o TCU entregaria o cálculo até 15 de setembro e o Senado fixaria até 31 de outubro. Só em 2026, para a alíquota de 2027, os prazos foram empurrados em 45 dias.
Até 14 de setembro: proposta do Executivo ao TCU. A proposta foi enviada nessa data, segundo o Migalhas.
Até 30 de outubro: cálculo do TCU enviado ao Senado.
Até 15 de dezembro: resolução do Senado fixando a alíquota.
Depois de 22 de dezembro: se o Senado não tiver fixado, valem provisoriamente as alíquotas calculadas pelo TCU.
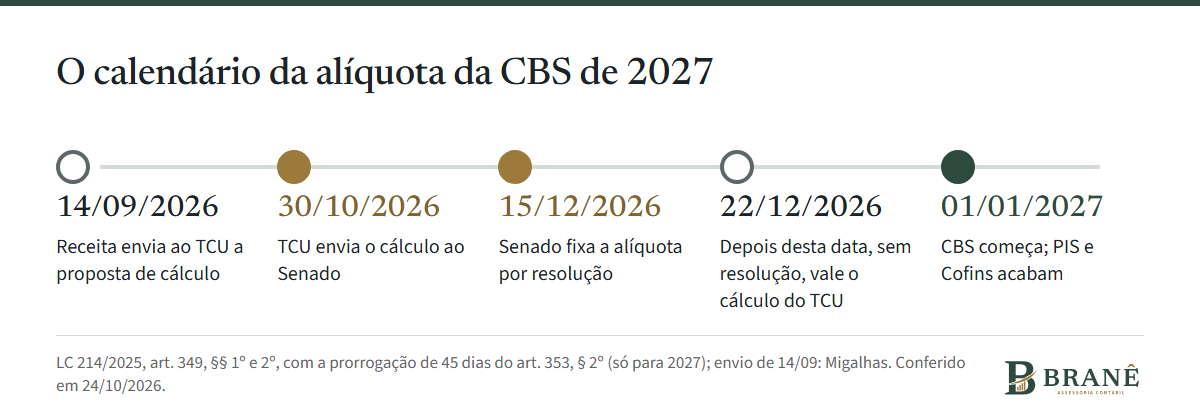
Prazos da LC 214, art. 349, com a prorrogação de 45 dias do art. 353, § 2º, só para a alíquota de 2027.
O governo também não decide sozinho. Quando enviou o projeto de orçamento de 2027, o ministro da Fazenda, Dario Durigan, disse à Agência Brasil que "a metodologia prevista na Constituição Federal, já aprovada pelo TCU, não diz a alíquota". O orçamento estima R$ 636 bilhões de arrecadação com a CBS em 2027, sem indicar o percentual.
O que já se sabe sobre a CBS de 2027
Começa em 1º de janeiro de 2027, e o PIS e a Cofins deixam de existir na mesma data. Está na Constituição desde a Emenda 132.
Em 2027 e 2028, a alíquota da CBS é a de referência reduzida em 0,1 ponto percentual (salvo os combustíveis do regime específico), e o IBS é cobrado a 0,05% estadual e 0,05% municipal.
A CBS dá crédito amplo sobre as compras com imposto destacado; salários e pró-labore ficam fora da incidência e não geram crédito.
As notas fiscais de serviço passam a ter os campos de IBS e CBS obrigatórios: na regra geral, desde 1º de outubro de 2026; no licenciamento de software, na hospedagem e processamento de dados e nos conteúdos pela internet, a partir de 1º de dezembro de 2026.
Os números que circulam não são a alíquota
Basta procurar "alíquota CBS 2027" para encontrar percentuais com uma casa decimal de precisão. Nenhum deles é a alíquota de referência. Circulam percentuais citados na imprensa e um parâmetro orçamentário do Comitê Gestor do IBS (Resolução CGIBS nº 14/2026). Até a resolução do Senado, a única coisa oficial sobre o número é o calendário.
Na nossa leitura, o risco não é usar uma estimativa para simular; é fechar preço de contrato com ela como se fosse definitiva. A conta certa trata a alíquota como variável e muda um campo quando o número sair.
O que a empresa de serviços faz sem o número final
Monte a simulação do preço de 2027 com a alíquota como campo a preencher, separando o que é receita, o que é compra com crédito e o que é folha, que não gera crédito.
Liste os contratos que renovam ou reajustam em 2027 e leia a cláusula de tributos de cada um. Em contratos privados, a revisão depende do que o próprio contrato diz; o reequilíbrio previsto na LC 214 é para contratos com a administração pública.
Confira os fornecedores do Simples: até 30 de outubro, eles escolhem se recolhem o IBS e a CBS por fora do DAS no 1º semestre de 2027, e isso muda o crédito de quem compra deles.
Confira se as notas trazem os campos de IBS e CBS na data de cada serviço: 1º de outubro na regra geral e 1º de dezembro para software, dados e conteúdo.
Deixe o orçamento de 2027 pronto para receber o número em dezembro, com o efeito no caixa de cada mês.
O passo a passo do fechamento de 2026, com as 12 decisões em ordem de prazo, está no checklist de fechamento de 2026. E a conta do Lucro Presumido, que em 2027 passa a pesar ainda mais na escolha do regime, está em como calcular o IRPJ e a CSLL no Lucro Presumido em 2026.
E se o Senado atrasar?
A lei já respondeu. Se a resolução não sair até 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU, e uma resolução posterior passa a valer a partir do segundo mês seguinte ao da fixação. A CBS não fica sem alíquota em janeiro.
A decisão do regime de 2027 sai da conta com os números da sua empresa. Veja como funciona o planejamento tributário para 2027 da Branê, feito pelas sócias, com relatório por escrito.
Perguntas frequentes
Qual é a alíquota da CBS em 2027?
Até 24 de outubro de 2026, não havia número oficial. O TCU envia o cálculo ao Senado até 30 de outubro, e o Senado fixa a alíquota de referência até 15 de dezembro de 2026. Em 2027, a alíquota cobrada é a de referência reduzida em 0,1 ponto.
Quem define a alíquota de referência da CBS?
O Senado, por resolução, a partir do cálculo do TCU, que parte de uma proposta do Poder Executivo, preparada pela Receita Federal. É o que manda o artigo 349 da Lei Complementar 214.
A alíquota da CBS é a mesma no Lucro Presumido e no Lucro Real?
Sim. A CBS não tem regime cumulativo como o PIS e a Cofins do Presumido: a alíquota e o crédito sobre as compras são os mesmos nos dois regimes, salvo os tratamentos diferenciados previstos na lei, como a redução para profissões intelectuais regulamentadas.
O que acontece se o Senado não fixar a alíquota da CBS a tempo?
Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU. A CBS começa em 1º de janeiro de 2027 de qualquer forma.
Dá para planejar 2027 sem a alíquota da CBS?
Dá, tratando a alíquota como variável na simulação de preço, de contratos e de caixa. O que já está definido (o fim do PIS e da Cofins, o crédito sobre as compras e a folha sem crédito) dá a estrutura da conta; a alíquota entra como variável quando o número sair.
Fontes consultadas
Lei Complementar 214/2025, arts. 344, 347, 349, 353, § 2º, e 373 a 376: alíquotas de transição, alíquota de referência e contratos (Planalto, consulta em 24/10/2026)
Emenda Constitucional 132/2023, ADCT, arts. 126 e 127: calendário da CBS (Planalto, consulta em 24/10/2026)
Tribunal de Contas da União, página da reforma tributária (TCU, consulta em 24/10/2026)
Agência Brasil, "Governo prevê arrecadar R$ 636 bi com nova CBS em 2027", 31/08/2026 (consulta em 24/10/2026)
Migalhas, "Reforma tributária: IBS e CBS em 2027, alíquotas e próximos passos" (consulta em 24/10/2026)
Reportagem com fatos conferidos até 24 de outubro de 2026. Quando o TCU e o Senado divulgarem o número, este texto será atualizado. Revisão técnica: Bruna Jamily, contadora, CRC PR-085665.
