

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em 24 de outubro de 2026
No Lucro Presumido, a empresa de serviços calcula o IRPJ e a CSLL sobre uma base de 32% da receita bruta do trimestre, e não sobre o lucro contábil. Sobre essa base, o IRPJ é de 15%, mais um adicional de 10% sobre o que passa de R$ 60 mil no trimestre, e a CSLL é de 9%. Desde 2026, a parte da receita do ano acima de R$ 5 milhões usa uma base 10% maior, pela Lei Complementar 224. O imposto do 3º trimestre de 2026 vence em 30 de outubro, em quota única ou na primeira de até três quotas.
O cálculo do IRPJ e da CSLL no Lucro Presumido, passo a passo
Some a receita bruta de serviços do trimestre (julho a setembro, no 3º trimestre).
Aplique o percentual de presunção: 32% para prestação de serviços em geral, no IRPJ e na CSLL. Esse é o lucro presumido do trimestre, a base dos dois tributos.
IRPJ: 15% sobre a base.
Adicional do IRPJ: 10% sobre a parte da base que passa de R$ 60.000,00 no trimestre (R$ 20.000,00 por mês).
CSLL: 9% sobre a base.
Se a receita do trimestre, somada à sobra de limite dos trimestres anteriores, passar de R$ 1.250.000,00 (o equivalente a R$ 5 milhões por ano), a parte que excede usa o percentual de presunção acrescido de 10% (35,2% em vez de 32%, nos serviços em geral), pela LC 224.
Pague até o último dia útil do mês seguinte ao fim do trimestre, em quota única ou em até três quotas.
O percentual de 32% vale para os serviços em geral, intermediação de negócios e administração ou cessão de bens e direitos, e está no artigo 15 da Lei 9.249, de 1995. O artigo 20 da mesma lei traz o percentual da CSLL. Empresa com mais de uma atividade aplica o percentual de cada uma sobre a receita dela. As alíquotas de 15% e o adicional de 10% estão no artigo 3º da mesma lei; a CSLL de 9% está na Lei 7.689, de 1988.
Exemplo 1: consultoria com R$ 900 mil de receita no trimestre
Uma consultoria no Lucro Presumido faturou R$ 900.000,00 de julho a setembro de 2026 e não passa de R$ 5 milhões no ano. A conta do 3º trimestre:
Base presumida: 32% de R$ 900.000,00 = R$ 288.000,00.
IRPJ: 15% de R$ 288.000,00 = R$ 43.200,00.
Adicional: 10% de R$ 228.000,00 (o que passa de R$ 60.000,00) = R$ 22.800,00.
CSLL: 9% de R$ 288.000,00 = R$ 25.920,00.
Total do trimestre: R$ 91.920,00, ou 10,21% da receita.
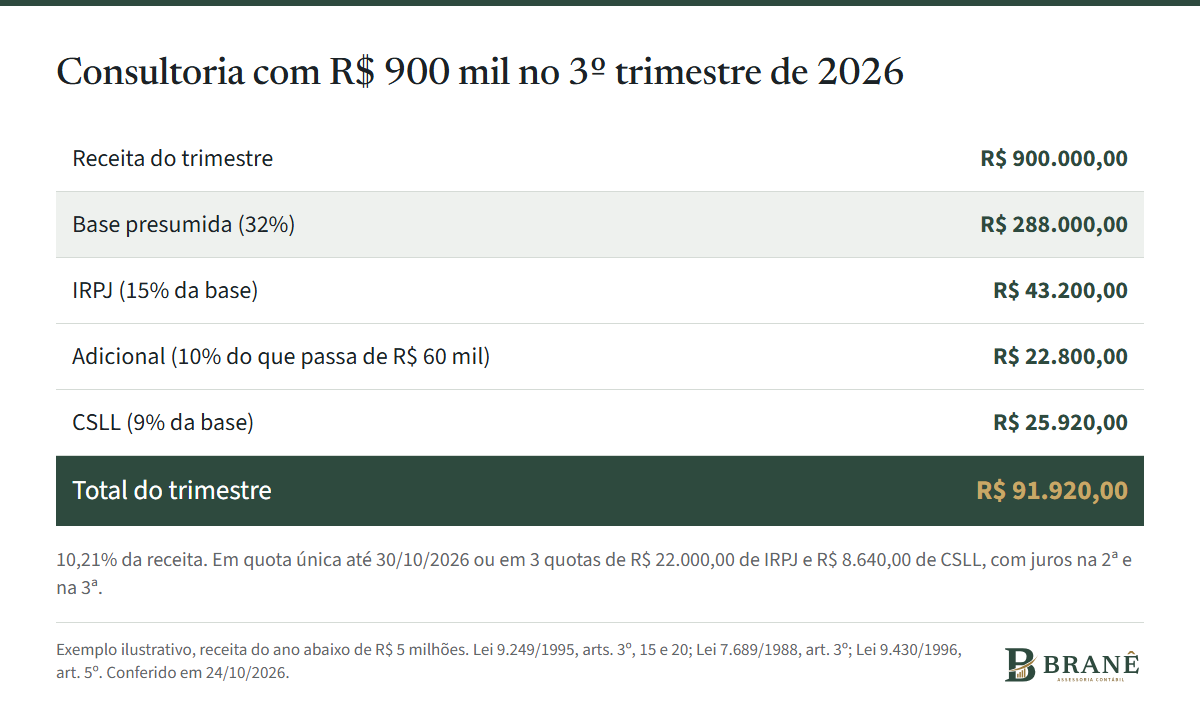
Exemplo ilustrativo, sem a LC 224 (receita do ano abaixo de R$ 5 milhões).
Exemplo 2: acima de R$ 5 milhões no ano, com a LC 224
A Lei Complementar 224, de 2025, acrescenta 10% ao percentual de presunção sobre a parte da receita do ano que passa de R$ 5 milhões. Na apuração trimestral, o limite é de R$ 1.250.000,00 por trimestre, e a sobra de limite de um trimestre passa para os seguintes do mesmo ano. No IRPJ, o acréscimo vale desde janeiro de 2026; na CSLL, desde abril de 2026. O 3º trimestre já tem os dois.
Uma empresa de software com R$ 2.000.000,00 de receita de serviços em cada trimestre de 2026:
R$ 1.250.000,00 com presunção de 32% = R$ 400.000,00.
R$ 750.000,00 com presunção de 35,2% (32% acrescido de 10%) = R$ 264.000,00.
Base do trimestre: R$ 664.000,00.
IRPJ: R$ 99.600,00. Adicional: R$ 60.400,00. CSLL: R$ 59.760,00.
Total: R$ 219.760,00. Sem a LC 224, seriam R$ 211.600,00: R$ 8.160,00 a mais no trimestre.
No 3º trimestre de 2026, a diferença é 34% da base extra (15% de IRPJ, 10% de adicional e 9% de CSLL), porque nessa faixa a base já passou de R$ 60 mil e a CSLL já tem o acréscimo. No exemplo, a base extra é de R$ 24.000,00 (3,2% de R$ 750.000,00). A conta do ano, com a receita de cada trimestre, está na calculadora do impacto da LC 224, na página sobre Lucro Presumido ou Real.
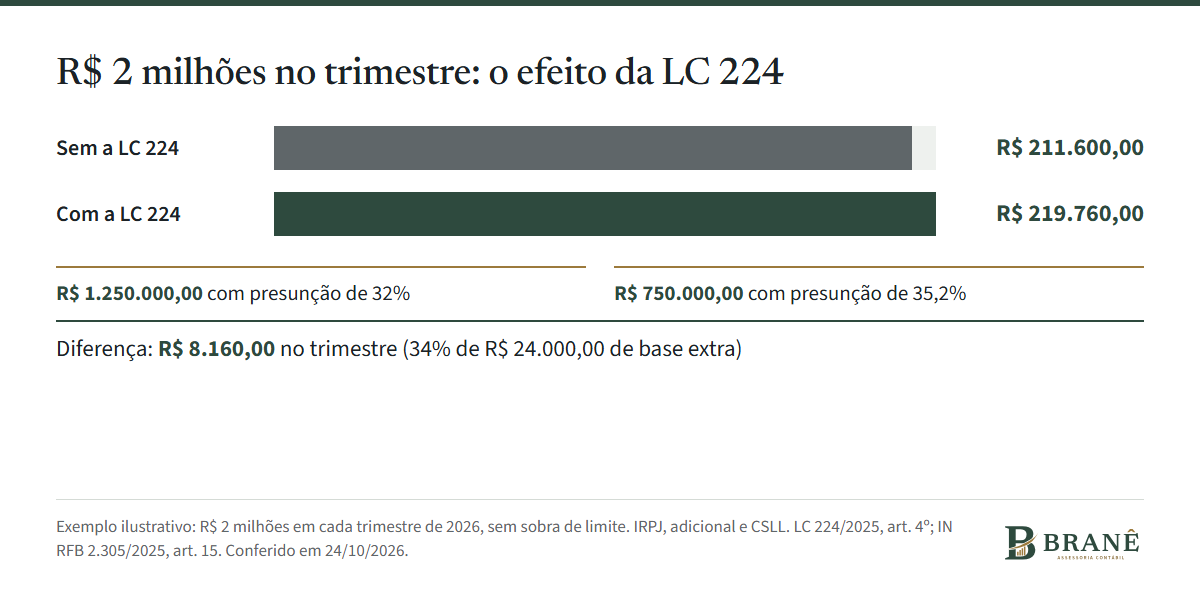
Exemplo ilustrativo com R$ 2 milhões em cada trimestre de 2026, sem sobra de limite.
A LC 224 é contestada no Supremo Tribunal Federal (ADI 7936 e ADI 7944), sem julgamento até 24 de outubro de 2026. Liminares de primeira instância valem só para quem as obteve. Até uma decisão, o cálculo segue a lei.
Prazo do 3º trimestre de 2026: 30 de outubro
O IRPJ e a CSLL do trimestral vencem no último dia útil do mês seguinte ao fim do trimestre. Como 31 de outubro de 2026 é sábado, o imposto de julho a setembro vence em 30 de outubro, uma sexta-feira. A regra é do artigo 5º da Lei 9.430, de 1996.
Quota única: todo o imposto até 30 de outubro.
Três quotas mensais iguais: a primeira até 30 de outubro, as outras até o último dia útil de novembro e de dezembro, com juros pela taxa Selic e 1% no mês do pagamento.
Nenhuma quota pode ser menor que R$ 1.000,00, e imposto abaixo de R$ 2.000,00 vai em quota única.
No exemplo 1, as três quotas seriam de R$ 22.000,00 de IRPJ (com o adicional) e R$ 8.640,00 de CSLL cada uma, mais os juros da segunda e da terceira.
Parcelar em quotas não muda o imposto; só espalha o pagamento, com juros. Pode ajudar o fluxo de caixa nos meses em que há outros pagamentos, como o 13º salário.
O que entra na receita e o que confere antes de pagar
A receita bruta é a dos serviços do trimestre, conferida com as notas emitidas e com a contabilidade.
Empresa com mais de uma atividade aplica o percentual de cada uma: revenda de mercadorias, por exemplo, tem presunção de 8% no IRPJ e 12% na CSLL.
O adicional de 10% é recolhido inteiro, sem deduções.
Confira o limite do trimestre: R$ 1.250.000,00 por trimestre, com a sobra dos trimestres anteriores. O acréscimo da LC 224 começa no trimestre em que o limite acaba, e no 4º trimestre a conta é refeita com o limite anual de R$ 5 milhões.
O que esse cálculo diz sobre 2027
Na nossa leitura, o cálculo trimestral do Presumido é o ponto de partida da decisão de 2027. Com o fim do PIS e da Cofins em 1º de janeiro de 2027, a escolha entre Presumido e Real passa a depender mais do IRPJ e da CSLL, porque a CBS e o IBS seguem as mesmas regras nos dois regimes. A empresa que paga, no Presumido, bem mais do que pagaria sobre o lucro real precisa fazer a conta antes de pagar a primeira quota de 2027, porque é com ela que o regime do ano é escolhido. O roteiro está em Lucro Presumido ou Lucro Real em 2027: como decidir em empresas de serviços.
A decisão do regime de 2027 sai da conta com os números da sua empresa. Veja como funciona o planejamento tributário para 2027 da Branê, feito pelas sócias, com relatório por escrito.
Perguntas frequentes
Como calcular o IRPJ e a CSLL no Lucro Presumido?
Aplique 32% sobre a receita bruta de serviços do trimestre para chegar à base. Sobre ela, calcule 15% de IRPJ, 10% de adicional sobre o que passa de R$ 60 mil e 9% de CSLL. Com R$ 900 mil de receita no trimestre, o total é de R$ 91.920,00.
Quando vence o IRPJ e a CSLL do 3º trimestre de 2026?
Em 30 de outubro de 2026, porque o último dia do mês cai num sábado. É o prazo da quota única ou da primeira quota; as outras vencem no último dia útil de novembro e de dezembro, com juros.
Como calcular o adicional do IRPJ no Lucro Presumido?
O adicional é de 10% sobre a parte do lucro presumido do trimestre que passa de R$ 60 mil (R$ 20 mil por mês). Com base de R$ 288 mil, o adicional é de 10% de R$ 228 mil, ou R$ 22.800,00.
O que muda com a LC 224 no Lucro Presumido?
A parte da receita do ano que passa de R$ 5 milhões usa o percentual de presunção acrescido de 10%: 35,2% em vez de 32% nos serviços em geral. Por trimestre, o limite é de R$ 1,25 milhão, com a sobra passando para os trimestres seguintes. Vale para o IRPJ desde janeiro e para a CSLL desde abril de 2026.
Posso pagar o IRPJ do Lucro Presumido em quotas?
Sim, em até três quotas mensais iguais, nenhuma abaixo de R$ 1.000. A segunda e a terceira têm juros pela Selic e 1% no mês do pagamento. Imposto abaixo de R$ 2.000 vai em quota única.
Fontes consultadas
Lei 9.249/1995, arts. 3º, 15 e 20: alíquotas, adicional e percentuais de presunção (Planalto, consulta em 24/10/2026)
Lei 7.689/1988, art. 3º: alíquota da CSLL (Planalto, consulta em 24/10/2026)
Lei 9.430/1996, arts. 1º e 5º: apuração trimestral e pagamento em quotas (Planalto, consulta em 24/10/2026)
Lei Complementar 224/2025, art. 4º: acréscimo de 10% na presunção acima de R$ 5 milhões (Planalto, consulta em 24/10/2026)
Instrução Normativa RFB 2.305/2025, art. 15: limite trimestral de R$ 1.250.000,00 (sistema de normas da Receita, consulta em 24/10/2026)
Supremo Tribunal Federal, notícia sobre a ADI 7936 (portal de notícias do STF, consulta em 24/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 24 de outubro de 2026. Não substitui a apuração com os números da sua empresa. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.