

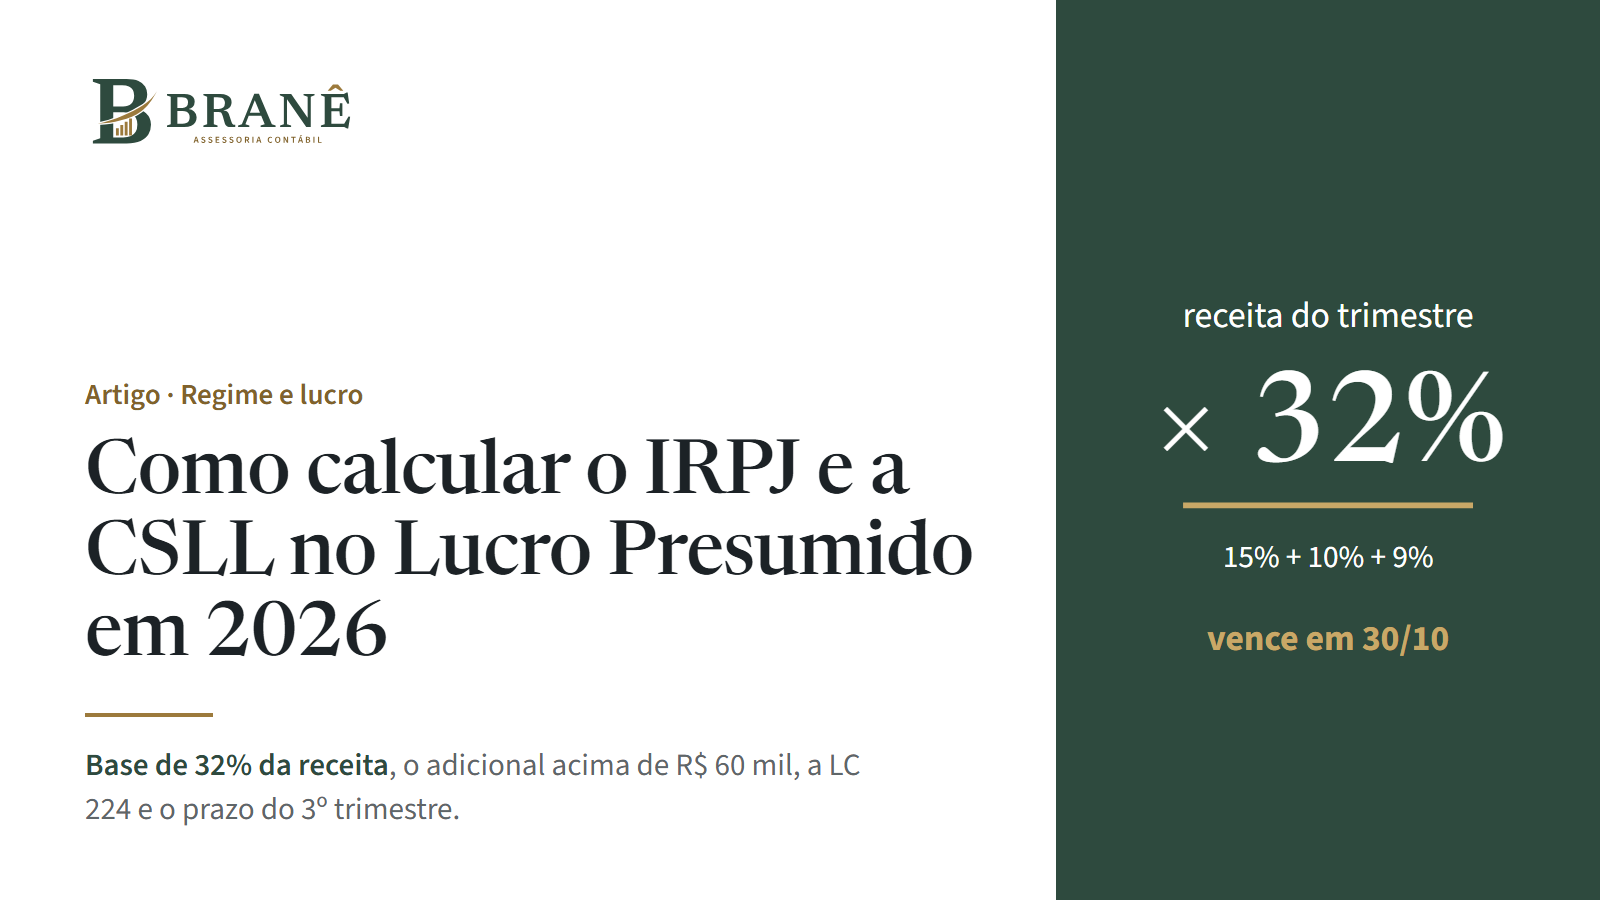
Como calcular o IRPJ e a CSLL no Lucro Presumido em 2026: passo a passo, LC 224 e o prazo do 3º trimestre
No Lucro Presumido, o IRPJ e a CSLL de uma empresa de serviços saem de uma base de 32% da receita do trimestre. O passo a passo com dois exemplos, o efeito da LC 224 acima de R$ 5 milhões e o prazo do 3º trimestre, que vence em 30 de outubro de 2026.