

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro e novembro de 2026
O orçamento de 2027 de uma empresa de serviços muda em quatro linhas: a CBS entra no lugar do PIS e da Cofins em 1º de janeiro, o IRPJ e a CSLL do Lucro Presumido carregam o ano inteiro o acréscimo sobre a receita acima de R$ 5 milhões, a jornada cai para 42 horas em dezembro de 2026 e o lucro dos sócios tem retenção de 10% acima de R$ 50 mil no mês. Nenhuma delas espera janeiro: o preço de 2027 está sendo decidido agora, em novembro, nos contratos que renovam e na tabela que o comercial leva ao cliente.
Este guia foi escrito para o sócio de uma empresa de software, de uma agência ou de uma consultoria, no Lucro Presumido ou no Lucro Real: o que muda em cada linha, a conta completa de uma consultoria de R$ 12 milhões e o calendário das decisões.
Por que o preço de 2027 se decide em novembro
Hoje, o PIS e a Cofins estão dentro do preço. A CBS vem por fora: é calculada sobre o valor do serviço sem ela e somada à nota. Se o contrato de 2027 for assinado com o preço de hoje e os tributos dentro, quem absorve a diferença é a margem da empresa. Se o preço for sem a CBS e o IBS, o destaque vai para o cliente, que o desconta como crédito quando está no regime regular.
A alíquota ainda não está fechada. O Tribunal de Contas da União calculou a alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la por resolução. A Comissão de Assuntos Econômicos do Senado aprovou uma audiência pública sobre o número antes de elaborar o projeto de resolução. O orçamento, então, se faz com cláusula de tributo no contrato e com cenários na planilha, não com palpite de alíquota. Em contrato privado, o reajuste por causa da CBS depende do que o próprio contrato diz: a regra de reequilíbrio da Lei Complementar 214 vale só para contratos com a administração pública.
Linha 1: o imposto da nota, com a CBS no lugar do PIS e da Cofins
Em 2026, a empresa do Lucro Presumido paga 3,65% de PIS e Cofins sobre o faturamento, sem créditos. A do Lucro Real paga, em regra, 9,25% no regime não cumulativo, com créditos sobre parte das compras; as receitas de software e de serviços de informática ficam no regime cumulativo mesmo no Lucro Real. Em 1º de janeiro de 2027, os dois tributos deixam de existir e começa a cobrança da CBS, igual nos dois regimes.
Alíquota: a referência de 11,3% foi calculada pelo TCU e ainda depende do Senado. Em 2027, a CBS cobrada tem 0,1 ponto a menos; se o Senado confirmar o número e não houver lei específica da União com outra alíquota, serão 11,2%, mais 0,1% de IBS.
Base: o valor do serviço sem a CBS e o IBS. O tributo é somado ao preço, como um item a mais na nota.
Crédito: a empresa abate a CBS e o IBS destacados nas compras, como software, nuvem e serviços de outras empresas. Salário e pró-labore não têm CBS e não geram crédito.
Rotina: a apuração é mensal. A Receita apresenta a apuração assistida até o dia 15 do mês seguinte, e o pagamento vai até o último dia útil desse mês.
No orçamento, essa linha deixa de ser um percentual fixo e vira três números: a CBS das vendas, os créditos das compras e o saldo a recolher.
Linha 2: IRPJ e CSLL, com o acréscimo da LC 224 no ano inteiro
No Lucro Presumido, o IRPJ e a CSLL das empresas de serviços são calculados sobre 32% da receita. Desde 2026, a Lei Complementar 224 aumenta esse percentual em 10%, para 35,2%, sobre a parte da receita que passa de R$ 5 milhões no ano, ou de R$ 1,25 milhão no trimestre. No IRPJ, o acréscimo vale desde janeiro de 2026; na CSLL, desde abril. Por isso 2027 é o primeiro ano inteiro com o acréscimo nos dois tributos.
Sobre a base, as alíquotas não mudam: 15% de IRPJ, mais 10% de adicional sobre o que passa de R$ 60 mil no trimestre, e 9% de CSLL. O passo a passo dessa conta está em Lucro Presumido ou Lucro Real em 2027, e a página Presumido ou Real tem a calculadora do acréscimo.
Linha 3: a folha, com 42 horas a partir de dezembro de 2026
A Emenda Constitucional 141 reduz a jornada em duas etapas, sem redução de salário: até 42 horas por semana e dois dias de repouso em dezembro de 2026, e até 40 horas em dezembro de 2027. Para a equipe em 44 horas, o salário do mês fica igual e as horas contratadas diminuem; quem já trabalha 40 horas de segunda a sexta não muda de jornada.
Um salário de R$ 6.600 por mês equivale a R$ 30,00 por hora com 44 horas, a R$ 31,43 com 42 horas e a R$ 33,00 com 40 horas. A hora normal sobe 4,8% na primeira etapa e 10% na segunda. A hora extra, com o adicional mínimo de 50%, passa de R$ 45,00 para R$ 47,14 e depois para R$ 49,50. Sobre a folha continuam o INSS da empresa, de 20%, o RAT, de 1% a 3% conforme o risco da atividade, e o FGTS, de 8%.
Empresa de serviços vende hora, mesmo quando cobra por projeto. A linha da folha precisa responder a uma pergunta: a empresa vai entregar menos horas, pagar horas extras ou contratar.
Linha 4: o lucro dos sócios, com retenção de 10% acima de R$ 50 mil no mês
Desde janeiro de 2026, quando a empresa paga mais de R$ 50 mil de lucros no mês a um mesmo sócio pessoa física, retém 10% de imposto de renda sobre o valor total do mês, não só sobre o que passa do limite. Com R$ 60 mil, a retenção é de R$ 6 mil. Com R$ 50 mil exatos, não há retenção. Dois pagamentos no mesmo mês são somados. O limite é por empresa, por sócio e por mês, e a retenção é uma antecipação do imposto que o sócio apura na declaração.
No orçamento, isso entra no fluxo de caixa: o calendário de retiradas de 2027 é decidido junto com o resultado previsto de cada mês. É um dos pontos em que a escrituração completa de uma contabilidade especializada em Lucro Presumido faz diferença, porque distribuir lucro acima da base presumida depende de escrituração completa que mostre o lucro efetivo.
Como saber quanto a empresa vai pagar de imposto em 2027 no Lucro Presumido?
Fazendo a conta linha a linha, com a receita, as compras, a folha e as retiradas previstas. Um exemplo ilustrativo: uma consultoria de gestão no Lucro Presumido, com receita de R$ 12 milhões por ano (R$ 1 milhão por mês), clientes empresas do regime regular, 30 pessoas com salário de R$ 6.600 em 44 horas, R$ 100 mil por mês de compras com CBS e IBS destacados e dois sócios que recebem R$ 80 mil de lucros por mês cada um. A CBS entra a 11,2%, se o Senado confirmar a referência de 11,3%, e o IBS a 0,1%.
PIS e Cofins de 2026: 3,65% de R$ 12 milhões são R$ 438.000, dentro do preço. Sem eles, a receita é de R$ 11.562.000.
CBS e IBS de 2027, com o preço ajustado: mantidos os R$ 11.562.000 sem os tributos, a CBS é de R$ 1.294.944 e o IBS, de R$ 11.562. As notas do ano somam R$ 12.868.506, e o cliente do regime regular credita os R$ 1.306.506 destacados.
CBS e IBS de 2027, com o preço fechado em R$ 12 milhões e os tributos dentro: a receita sem eles cai para R$ 10.781.671, ou R$ 780.329 a menos no ano, 6,7%, antes dos créditos.
Créditos das compras: R$ 1,2 milhão no ano gera R$ 134.400 de CBS e R$ 1.200 de IBS, R$ 135.600 no total. No cenário do preço ajustado, o saldo a recolher fica em R$ 1.170.906.
IRPJ e CSLL: em cada trimestre de R$ 3 milhões, R$ 1,25 milhão entra a 32% e R$ 1,75 milhão a 35,2%, e a base é de R$ 1.016.000. O IRPJ é de R$ 152.400, o adicional, de R$ 95.600, e a CSLL, de R$ 91.440: R$ 339.440 no trimestre e R$ 1.357.760 em 2027. Desse total, R$ 76.160 vêm do acréscimo da LC 224. Em 2026, a mesma receita paga R$ 1.352.720, porque a CSLL do primeiro trimestre ainda não tinha o acréscimo.
Folha: os salários somam R$ 198.000 por mês e não mudam. As horas contratadas passam de 6.600 para 6.300 por mês, 4,5% a menos. Manter as 6.600 horas com horas extras custa 300 horas a R$ 47,14, ou R$ 14.142 por mês, antes dos reflexos e dos encargos.
Lucros: R$ 80 mil por mês a cada sócio têm retenção de R$ 8 mil. São R$ 16.000 por mês de imposto retido, R$ 192.000 no ano, retidos dos sócios na distribuição e recolhidos pela empresa à Receita.
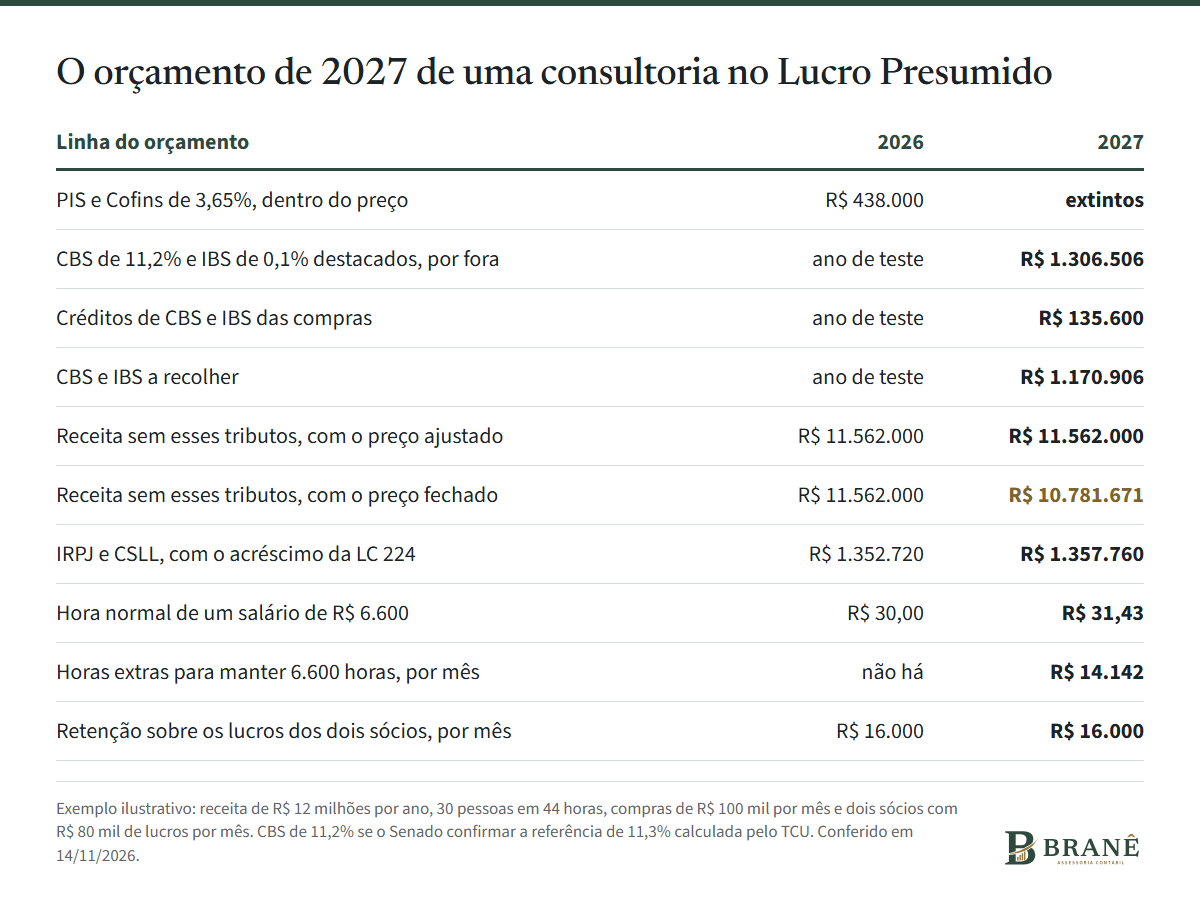
Exemplo ilustrativo. CBS de 11,2% e IBS de 0,1% em 2027, se o Senado confirmar a referência de 11,3% calculada pelo TCU. O ISS continua dentro do preço.
A leitura do exemplo: o maior efeito isolado do orçamento está no contrato. Entre o preço ajustado e o preço fechado há R$ 780.329 de receita no ano, mais de dez vezes o imposto a mais que vem do acréscimo da LC 224. A conta usa a mesma receita bruta de R$ 12 milhões nos dois anos, para isolar cada efeito, e mantém o ISS dentro do preço. As calculadoras do Lucro Presumido, da LC 224 e dos dividendos estão em ferramentas e materiais gratuitos.
Qual imposto a empresa de serviços no Lucro Real vai pagar em 2027?
Os mesmos tributos sobre a nota e sobre a folha, e o IRPJ e a CSLL calculados de outro jeito. No Lucro Real, a base é o lucro líquido da contabilidade, ajustado pelas adições e exclusões da lei, e não um percentual da receita. As alíquotas são as mesmas: 15% de IRPJ, 10% de adicional e 9% de CSLL.
Sobre a nota: a CBS no lugar do PIS e da Cofins (em regra, 9,25% no regime não cumulativo), mais 0,1% de IBS e o ISS do município, de 2% a 5%.
Sobre o lucro: IRPJ e CSLL sobre o resultado apurado, por trimestre ou por estimativa mensal com ajuste em dezembro.
Sobre a folha e os lucros dos sócios: as mesmas regras do Presumido.
Como a CBS é igual nos dois regimes, a comparação entre Presumido e Real em 2027 fica no IRPJ e na CSLL: de um lado, a base presumida com o acréscimo; do outro, a margem efetiva da empresa. Quem faturou mais de R$ 78 milhões no ano anterior não escolhe: o Lucro Real é obrigatório. As 12 decisões do fim do ano estão no checklist de fechamento de 2026.
Calendário das decisões, de novembro de 2026 a dezembro de 2027
Novembro de 2026: tabela de preço de 2027 e cláusula de tributo dos contratos que renovam.
Até 15 de dezembro de 2026: prazo do Senado para fixar, por resolução, a alíquota de referência da CBS. Se a fixação passar de 22 de dezembro, valem provisoriamente as alíquotas calculadas pelo TCU.
Dezembro de 2026: primeira etapa da Emenda Constitucional 141, com até 42 horas por semana e dois dias de repouso.
1º de janeiro de 2027: a CBS começa a ser cobrada, e o PIS e a Cofins deixam de existir.
Fevereiro de 2027: primeira apuração mensal da CBS, com a apuração assistida da Receita até o dia 15 e o pagamento até o último dia útil do mês.
Até o último dia útil de abril de 2027: vence a primeira quota do IRPJ do primeiro trimestre, para quem apura por trimestre. Com esse pagamento a empresa opta pelo Lucro Presumido, para o ano inteiro.
Dezembro de 2027: segunda etapa da jornada, com até 40 horas por semana.
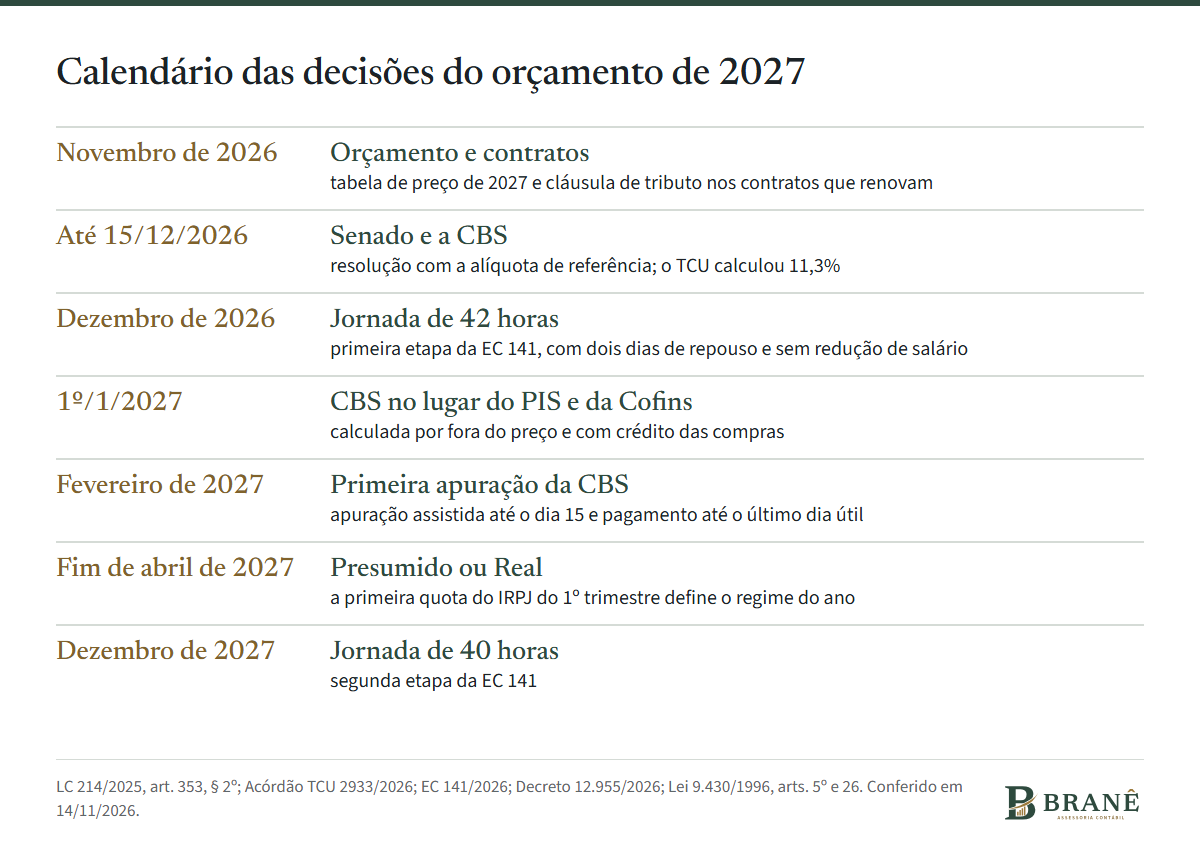
As datas do orçamento de 2027. Fontes: LC 214/2025, Emenda Constitucional 141/2026, Decreto 12.955/2026 e Lei 9.430/1996.
O que cobrar da contabilidade antes de fechar o orçamento
A simulação do preço de 2027 de cada serviço, com a CBS e o IBS por fora, em dois cenários: preço ajustado e preço fechado.
A lista dos contratos que renovam ou reajustam em 2027, com o que cada um diz sobre tributos. A redação da cláusula fica com o advogado; o efeito no preço, com a contabilidade.
O mapa das compras com CBS e IBS destacados na nota, que é de onde vem o crédito.
A conta do IRPJ e da CSLL de 2027 nos dois regimes, com a receita prevista por trimestre, antes da primeira quota.
O custo da hora de cada equipe com 42 e com 40 horas, e a decisão entre reduzir horas, pagar horas extras ou contratar.
O calendário de retiradas de cada sócio, mês a mês, com a retenção prevista.
Uma data combinada em dezembro para refazer a conta, quando o Senado fixar a alíquota.
O orçamento de 2027 de uma empresa do Presumido sai da conta com os números dela. Veja como funciona a contabilidade especializada em Lucro Presumido da Branê, com as sócias no atendimento e o fechamento explicado todo mês.
Perguntas frequentes
Como fazer o orçamento empresarial de 2027 de uma empresa de serviços?
Comece pela receita por contrato e refaça quatro linhas: a CBS no lugar do PIS e da Cofins, com os créditos das compras; o IRPJ e a CSLL do regime; a folha com a jornada de 42 horas; e as retiradas dos sócios com a retenção de 10% acima de R$ 50 mil no mês. Monte dois cenários de preço, ajustado e fechado, e revise a conta quando o Senado fixar a alíquota.
Como fica o Lucro Presumido em 2027?
O limite do Lucro Presumido continua em R$ 78 milhões de receita no ano anterior. A base do IRPJ e da CSLL dos serviços segue em 32% da receita, com acréscimo de 10% sobre a parte que passa de R$ 5 milhões no ano. O PIS e a Cofins de 3,65% acabam em 1º de janeiro de 2027, e entra a CBS, calculada por fora do preço e com crédito das compras.
Qual é a alíquota da CBS em 2027?
Ainda não está fixada. O TCU calculou a alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la por resolução. Em 2027, a CBS cobrada tem 0,1 ponto a menos: 11,2%, se o Senado confirmar o número e não houver lei específica da União com outra alíquota, mais 0,1% de IBS.
A jornada de 42 horas aumenta a folha da empresa em 2027?
O salário do mês não muda, mas a hora fica mais cara: 4,8% com 42 horas e 10% com 40 horas, para quem está em 44 horas hoje. A folha aumenta se a empresa mantiver as mesmas horas com horas extras ou com contratações. Um salário de R$ 6.600 passa de R$ 30,00 para R$ 31,43 por hora na primeira etapa, em dezembro de 2026.
Até quando a empresa escolhe entre Lucro Presumido e Lucro Real em 2027?
Até o pagamento da primeira quota, ou da quota única, do IRPJ do primeiro período de apuração de 2027. Para quem apura por trimestre, essa quota vence no último dia útil de abril. A opção pelo Lucro Presumido vale para o ano inteiro, e por isso a comparação entre os regimes é feita antes desse pagamento.
Fontes consultadas
Constituição Federal, ADCT, arts. 126 e 127: início da CBS em 2027, fim do PIS e da Cofins e redução de 0,1 ponto (Planalto, consulta em 31/10/2026)
Lei Complementar 214/2025, arts. 6º, 12, 14, 47, 349, 353 e 373: base, alíquota, crédito, prazos do Senado e contratos (Planalto, consultas de 03/10 a 31/10/2026)
Tribunal de Contas da União, Acórdão 2933/2026-Plenário, de 28/10/2026: alíquota de referência da CBS calculada em 11,3% (portal do TCU, consulta em 31/10/2026)
Agência Senado, 03/11/2026: relatoria, audiência pública na Comissão de Assuntos Econômicos e prazo de 15 de dezembro (consulta em 04/11/2026)
Decreto 12.955/2026, arts. 44 a 46: apuração mensal da CBS, apuração assistida e pagamento (Planalto, consulta em 31/10/2026)
Lei 9.715/1998, Lei 9.718/1998, Lei 10.637/2002 e Lei 10.833/2003: PIS e Cofins de 3,65% e de 9,25%, e limite de R$ 78 milhões (Planalto, consultas de 02/10 a 31/10/2026)
Lei 9.249/1995, arts. 3º, 15 e 20, e Lei 7.689/1988, art. 3º: presunção de 32% e alíquotas do IRPJ e da CSLL (Planalto, consulta em 24/10/2026)
Lei Complementar 224/2025, art. 4º, e Instrução Normativa RFB 2.305/2025, art. 15: acréscimo de 10% na presunção acima de R$ 5 milhões (Planalto e Receita Federal, consulta em 24/10/2026)
Lei 9.430/1996, arts. 5º e 26: quotas do IRPJ e opção pelo Lucro Presumido (Planalto, consulta em 24/10/2026)
Decreto-Lei 1.598/1977, art. 6º: lucro real como lucro líquido ajustado (Planalto, consulta em 24/10/2026)
Lei Complementar 116/2003, arts. 8º e 8º-A: ISS de 2% a 5% (Planalto, consulta em 03/10/2026)
Emenda Constitucional 141/2026: jornada de 42 e de 40 horas, sem redução de salário (Planalto, consulta em 17/10/2026)
Tribunal Superior do Trabalho, Súmula 431, e Constituição, art. 7º, XVI: salário-hora e hora extra de 50% (consulta em 17/10/2026)
Lei 8.212/1991, art. 22, e Lei 8.036/1990, art. 15: INSS de 20%, RAT e FGTS de 8% (Planalto, consulta em 03/10/2026)
Lei 9.250/1995, art. 6º-A: retenção de 10% sobre lucros acima de R$ 50 mil no mês (Planalto, consulta em 04/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 14 de novembro de 2026. A alíquota da CBS de 2027 depende da resolução do Senado. O exemplo é ilustrativo e não substitui a conta com os contratos e os números da sua empresa. Bruna Jamily, contadora, CRC PR-085665.