

Por Daniele Hickmann, contadora, CRC PR-086637/O · Regras conferidas nas fontes oficiais em outubro e novembro de 2026
A contabilidade de uma agência de marketing ou de publicidade em 2027 precisa decidir o regime (Lucro Presumido ou Lucro Real), separar a verba de mídia repassada ao veículo da receita da própria agência, preparar a troca do PIS e da Cofins pela CBS em 1º de janeiro, acompanhar o ISS de cada município e controlar o lucro retirado pelos sócios. Para a agência B2B que fatura de R$ 5 a 78 milhões por ano, a conta muda conforme o contrato, a nota emitida e a margem, e a contabilidade precisa mostrar isso todo mês, com número.
Agência de marketing deve ficar no Lucro Presumido ou no Lucro Real?
Pode ficar no Lucro Presumido a empresa que faturou até R$ 78 milhões no ano anterior, salvo os casos de Lucro Real obrigatório do art. 14 da Lei 9.718/1998. A opção vale para o ano inteiro. Para serviços, a base presumida do IRPJ e da CSLL é de 32% da receita. Desde 2026, a parcela da receita que passa de R$ 5 milhões no ano tem a presunção acrescida em 10% (Lei Complementar 224/2025; na CSLL, desde abril).
No Lucro Real, o imposto sai do lucro contábil ajustado. Com margem apertada, o Real pode custar menos ou mais; só a conta com os números da empresa responde. A rotina completa de quem está no Presumido está em contabilidade especializada em Lucro Presumido.
A verba de mídia entra na receita da agência na CBS?
Depende da nota. Na CBS e no IBS, o valor da operação é a base do tributo, mas ficam fora dela os reembolsos de valores pagos por conta e ordem ou em nome de terceiros, desde que o documento fiscal dessa operação seja emitido em nome do terceiro. Se o veículo fatura direto contra o anunciante, a verba repassada pode ficar fora da base da agência. Se a agência recebe a nota do veículo e fatura tudo ao cliente em nome próprio, o repasse entra na base.
Um exemplo ilustrativo: a agência fatura R$ 1,5 milhão em serviços no mês e repassa R$ 1 milhão de mídia. Com a alíquota de referência calculada pelo TCU (11,3%) menos 0,1 ponto, ou seja, 11,2%, se o Senado confirmar o número e não houver lei específica da União com outra alíquota, a CBS antes dos créditos seria de R$ 168.000 sobre R$ 1,5 milhão e de R$ 280.000 sobre R$ 2,5 milhões. A diferença de R$ 112.000 por mês vem de quem emite a nota da verba de mídia.
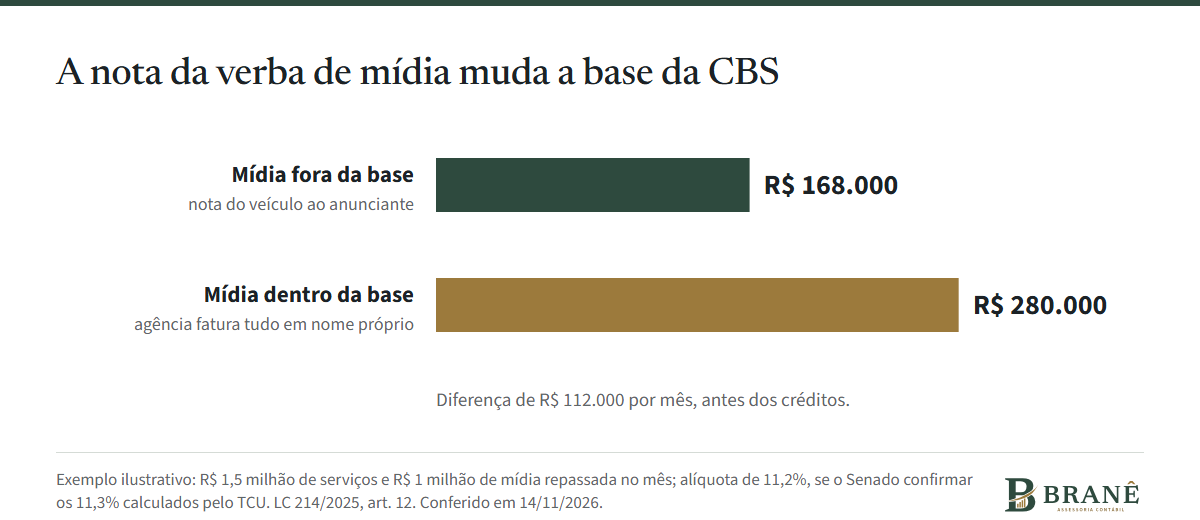
Exemplo ilustrativo com a alíquota de 11,2%, se o Senado confirmar a fixação. LC 214/2025, art. 12.
Hoje, no Presumido, o PIS e a Cofins somam 3,65% sobre o faturamento, sem créditos; no Real, são 9,25% no regime não cumulativo, com créditos sobre parte das compras. Em 2027, a CBS dá crédito sobre as compras com o tributo destacado na nota. Salários e pró-labore não têm CBS e não geram crédito, e, quando a folha é o maior custo da agência, ela não gera crédito. Veja o que isso muda na reforma para agências e consultorias.
ISS, folha, pró-labore e lucro dos sócios: o que conferir?
O ISS é fixado por cada município, entre 2% e 5% do preço do serviço, e continua até 2032; de 2029 a 2032, as alíquotas vigentes no fim de 2028 caem 10%, 20%, 30% e 40%; em 2033, o ISS acaba.
Sobre a folha, a empresa recolhe 20% sobre o pró-labore dos sócios e o sócio tem 11% descontados do próprio pró-labore, até o teto. Desde 2026, a empresa retém 10% de imposto de renda quando paga mais de R$ 50 mil de lucros e dividendos no mês a um mesmo sócio pessoa física, sobre o valor total do mês. No Presumido, distribuir lucros acima da base presumida pede escrituração que mostre o lucro efetivo.
O que a contabilidade de uma agência entrega todo mês?
Fechamento do mês com conciliação bancária, balancete e DRE até o dia combinado.
Receita separada em honorários da agência e verba de mídia repassada, com a nota de cada repasse conferida.
Apuração dos tributos com guias e obrigações entregues no prazo, e ISS conforme a regra de cada município.
Folha e pró-labore calculados, com os encargos de cada mês.
Controle das retiradas de cada sócio por mês, para não passar de R$ 50 mil sem saber.
Em 2027, a apuração mensal da CBS, com os créditos das compras conferidos nota a nota.
Uma conversa por mês sobre margem, preço e caixa, com os números explicados.
Use esses sete pontos para comparar propostas.
Como o preço da contabilidade de uma agência é calculado?
Na Branê, a contabilidade com fiscal e departamento pessoal começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real. O valor de cada agência depende do volume de notas e lançamentos, dos municípios e do número de pessoas na folha. O nível Gestão soma o BPO financeiro, a partir de R$ 1.200 por mês sobre o Essencial, medido pelo volume de transações. Quem tem mais de um CNPJ recebe uma proposta única, por escrito.
Para receber o preço da sua agência, mande pelo WhatsApp o regime, o faturamento do último ano, o número de CNPJs, de funcionários e os serviços que procura. A Daniele responde com o valor e os próximos passos.
Verba de mídia, nota por município e lucro dos sócios têm regras próprias. Veja como funciona a contabilidade da Branê para empresas no Lucro Presumido, com atendimento direto das sócias.
Perguntas frequentes
Qual regime serve para agência de publicidade?
Depende da margem e do faturamento. Até R$ 78 milhões no ano anterior, a agência pode escolher, salvo os casos de Lucro Real obrigatório. O Presumido usa base de 32% da receita de serviços; o Real, o lucro apurado.
A verba de mídia repassada ao veículo conta como receita da agência?
Na CBS e no IBS, o reembolso de valores pagos em nome de terceiros fica fora da base se o documento fiscal da operação for emitido em nome do terceiro. Repasse faturado pela própria agência entra na base.
O que muda para agência com a CBS em 2027?
O PIS e a Cofins acabam em 1º de janeiro de 2027 e entra a CBS, por fora do preço e com crédito sobre as compras. O TCU calculou 11,3% de referência; se o Senado confirmar até 15 de dezembro e não houver lei específica da União, a CBS de 2027 será de 11,2%.
Quanto custa a contabilidade para uma agência de marketing?
Começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real, com fiscal e departamento pessoal. O valor exato depende do volume de notas e lançamentos, dos municípios e da folha, e sai por escrito depois de uma conversa com as sócias.
O sócio da agência pode retirar lucros sem imposto?
Desde 2026, há retenção de 10% de imposto de renda sobre o total quando a empresa paga mais de R$ 50 mil de lucros no mês a um mesmo sócio pessoa física. No Presumido, a parte acima da base presumida exige escrituração que mostre o lucro efetivo.
Fontes consultadas
Lei 9.718/1998, arts. 13 e 14, e Lei 9.249/1995, art. 15 (Planalto, consulta em 02/10/2026 e 24/10/2026)
Lei 9.430/1996, art. 26 (opção pelo Presumido) (Planalto, consulta em 24/10/2026)
Lei Complementar 224/2025, art. 4º (acréscimo de 10% na presunção acima de R$ 5 milhões) (Planalto, consulta em 24/10/2026)
Lei 9.715/1998 e Lei 9.718/1998 (PIS e Cofins de 3,65% no Presumido) (Planalto, consulta em 31/10/2026)
Lei 10.637/2002 e Lei 10.833/2003 (PIS e Cofins não cumulativos) (Planalto, consulta em 03/10/2026)
Constituição, ADCT, arts. 126 e 127 (fim do PIS e da Cofins e alíquotas de 2027) (Planalto, consulta em 31/10/2026)
TCU, Acórdão 2933/2026-Plenário, de 28/10/2026 (alíquota de referência da CBS de 11,3%) (consulta em 31/10/2026)
Lei Complementar 214/2025, arts. 6º, 12, 47 e 508 (base da CBS, crédito e transição do ISS) (Planalto, consulta em 03/10/2026 e 24/10/2026)
Lei Complementar 116/2003, arts. 7º e 8º a 8º-B (ISS) (Planalto, consulta em 03/10/2026)
Lei 8.212/1991, arts. 21, 22 e 30 (contribuição sobre o pró-labore) (Planalto, consulta em 03/10/2026)
Lei 9.250/1995, art. 6º-A (retenção sobre lucros) (Planalto, consulta em 04/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 14 de novembro de 2026. A alíquota da CBS de 2027 depende da resolução do Senado. Não substitui a análise dos contratos e dos números da sua agência. Daniele Hickmann, contadora, CRC PR-086637/O.
