Tributação de dividendos acima de R$ 50 mil: como funciona a retenção de 10% em 2026
Por Bruna Jamily, contadora, CRC PR-085665, com Daniele Hickmann, sócia da Branê · Regras conferidas nas fontes oficiais entre 3 e 4 de outubro de 2026
Desde janeiro de 2026, quando uma empresa paga a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros ou dividendos num mesmo mês, ela retém 10% de Imposto de Renda sobre o valor total, e não só sobre o que passa de R$ 50 mil. Até R$ 50 mil no mês não há retenção, mas quem soma mais de R$ 600 mil de rendimentos no ano ainda passa pela tributação mínima, apurada na declaração de 2027.
Como funciona a retenção de 10% sobre lucros e dividendos
A regra está no artigo 6º-A da Lei 9.250/1995, incluído pela Lei 15.270/2025, e vale para lucros e dividendos pagos, creditados, empregados ou entregues a partir de janeiro de 2026:
Quem retém: a empresa que paga os lucros.
Limite: R$ 50.000 por mês, contado por empresa pagadora e por pessoa física.
Alíquota: 10% sobre o total pago no mês, sem nenhuma dedução.
Vários pagamentos no mesmo mês: somam-se, e a retenção é recalculada sobre o total.
Regimes: Lucro Presumido, Lucro Real e, segundo a Receita Federal, também o Simples Nacional.
Recolhimento: DARF com o código 1841, segundo a Receita Federal até o último dia útil do segundo decêndio do mês seguinte ao do pagamento ou crédito, isto é, até o último dia útil entre os dias 11 e 20.
Informação ao fisco: evento R-4010 da EFD-Reinf, até o dia 15 do mês seguinte.
O efeito degrau: R$ 50 mil ou R$ 60 mil fazem R$ 6 mil de diferença
Como os 10% incidem sobre o total, e não só sobre o excedente, o primeiro real acima de R$ 50 mil faz a retenção saltar de zero para mais de R$ 5 mil. Veja os valores pagos a um mesmo sócio, por uma mesma empresa, no mesmo mês:
R$ 50.000,00: nenhuma retenção.
R$ 50.001,00: retenção de R$ 5.000,10.
R$ 60.000,00: retenção de R$ 6.000,00.
R$ 100.000,00: retenção de R$ 10.000,00.
R$ 30.000,00 no dia 5 e R$ 30.000,00 no dia 25: o total do mês é R$ 60.000,00, e a retenção de R$ 6.000,00 é feita no segundo pagamento.
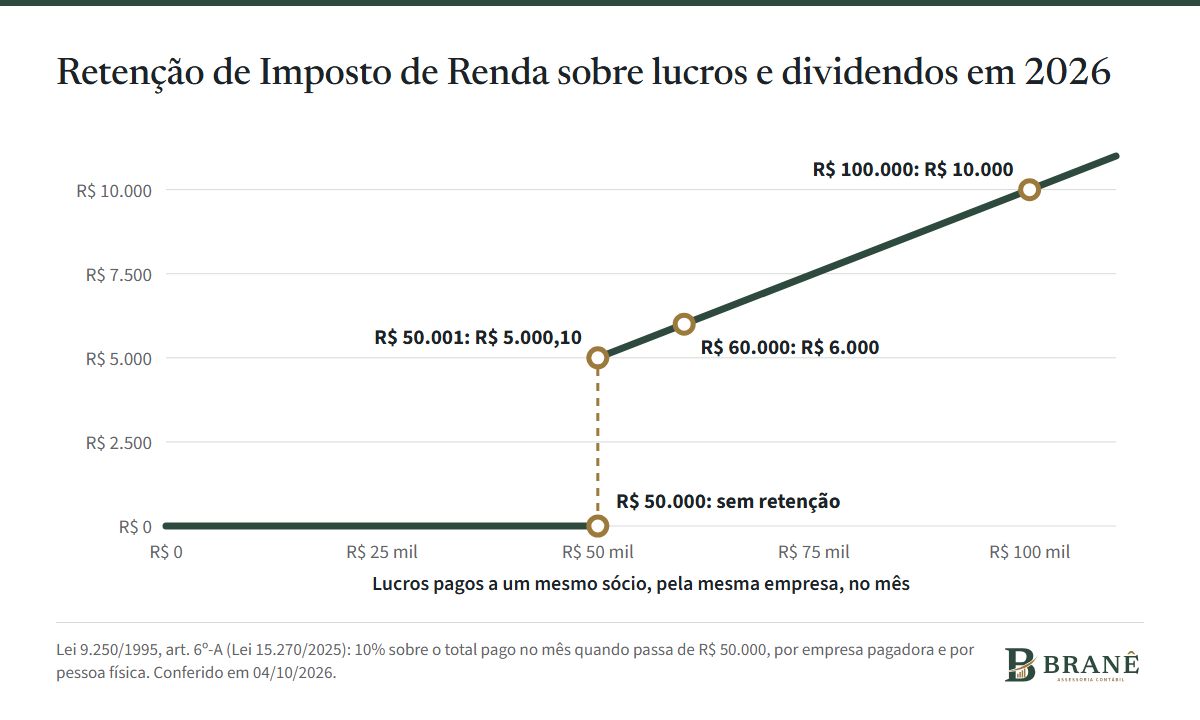
A retenção de 10% incide sobre o total do mês, por empresa pagadora e por sócio.
A calculadora da página Assessoria tributária mostra a retenção mês a mês para o valor que você pretende distribuir.
A retenção não é o imposto final: a tributação mínima acima de R$ 600 mil
A retenção mensal é uma antecipação. A partir do ano-calendário de 2026, com apuração na declaração de 2027, a pessoa física que soma mais de R$ 600 mil de rendimentos no ano fica sujeita a uma tributação mínima do Imposto de Renda. Entram na soma os rendimentos do ano, inclusive os isentos e os tributados de forma exclusiva ou definitiva, como os lucros e dividendos recebidos a partir de 2026, com ou sem retenção mensal. Ficam fora só as exclusões da lei, como ganhos de capital fora de bolsa e a poupança.
Até R$ 600 mil no ano: sem tributação mínima.
De R$ 600 mil a R$ 1,2 milhão: a alíquota cresce em linha reta de 0% a 10%, pela fórmula (rendimentos ÷ 60.000) − 10.
Acima de R$ 1,2 milhão: alíquota de 10%.
Do valor apurado saem o Imposto de Renda já devido na declaração, o retido exclusivamente na fonte sobre rendimentos da base, outros valores previstos na lei, o redutor pela tributação da empresa e os 10% retidos sobre os lucros ao longo do ano.
Exemplo: um sócio com R$ 900 mil de rendimentos no ano tem alíquota de 5% (900.000 ÷ 60.000 − 10) e tributação mínima bruta de R$ 45 mil. Desse valor saem as deduções acima; se o resultado for negativo, não há nada a pagar.
O redutor existe para não somar demais a tributação da empresa e a do sócio: se a alíquota efetiva de IRPJ e CSLL sobre o lucro da empresa, somada à alíquota efetiva da tributação mínima do sócio, passar da soma das alíquotas nominais (34% para as empresas em geral), a tributação mínima é reduzida. A conta é anual e depende dos números de cada empresa.
A consequência prática: distribuir até R$ 50 mil por mês evita a retenção mensal, mas não evita, por si só, a tributação mínima de quem passa de R$ 600 mil no ano. O planejamento precisa olhar para o ano inteiro de cada sócio.
Lucros de 2025: a regra de transição e a decisão do STF
Os lucros apurados até 2025 ficam fora da retenção de 10% quando três condições são cumpridas: a distribuição foi aprovada até 31 de dezembro de 2025, os valores são exigíveis pela lei civil ou empresarial, e o pagamento segue os termos originalmente previstos no ato de aprovação. Esses lucros também são deduzidos da base da tributação mínima quando pagos de 2026 a 2028.
Em 26 de dezembro de 2025, o ministro Nunes Marques, do STF, prorrogou até 31 de janeiro de 2026 o prazo dessa aprovação, em medida cautelar nas ADIs 7912 e 7914, da Confederação Nacional do Comércio e da Confederação Nacional da Indústria. O referendo da decisão foi levado ao plenário presencial depois de um pedido de destaque do ministro Edson Fachin, e até 4 de outubro de 2026 não localizamos julgamento final. Como a decisão é provisória, quem aprovou lucros de 2025 em janeiro de 2026 deve pagar exatamente nos termos aprovados, guardar a ata e acompanhar o julgamento.
E a empresa do Simples Nacional?
Segundo o material de perguntas e respostas da Receita Federal sobre a Lei 15.270, a retenção de 10% vale também para lucros e dividendos pagos por empresas do Simples Nacional. Esse entendimento é contestado em ações no STF e em processos individuais. Enquanto não houver decisão com efeito para todos, a Receita aplica esse entendimento, e decisões individuais protegem só quem as obteve.
Como planejar a distribuição de lucros em 5 passos
Apure o lucro na contabilidade antes de distribuir. No Lucro Presumido, distribuir mais do que a base presumida menos os tributos exige escrituração contábil que demonstre um lucro maior.
Monte um calendário mensal de pagamentos por sócio, somando todos os pagamentos de lucros que a mesma empresa fizer a ele no mês.
Projete os rendimentos do ano de cada sócio (pró-labore, lucros de todas as empresas, aluguéis e aplicações, menos as exclusões da lei, como a poupança) e compare com R$ 600 mil.
Formalize cada distribuição como manda o contrato social, com ata ou registro e a data do pagamento.
Ponha na rotina do mês seguinte o DARF 1841 e o evento R-4010 da EFD-Reinf sempre que houver retenção.
O plano de distribuição de lucros é um dos projetos da Assessoria tributária da Branê, feito a partir da contabilidade da empresa e dos rendimentos de cada sócio.
Perguntas frequentes
A retenção de 10% é sobre o valor total ou só sobre o que passa de R$ 50 mil?
Sobre o valor total pago no mês. Se uma empresa paga R$ 60 mil de lucros a um sócio no mesmo mês, retém R$ 6 mil, que são 10% de R$ 60 mil. Se paga R$ 50 mil, não retém nada.
Se eu receber R$ 40 mil de lucros de cada uma de duas empresas no mesmo mês, há retenção?
Não há retenção, porque o limite de R$ 50 mil é contado por empresa pagadora. Os R$ 80 mil, porém, entram na soma anual dos seus rendimentos para a tributação mínima de quem passa de R$ 600 mil no ano.
Empresa do Simples Nacional também retém 10% sobre dividendos?
Segundo a Receita Federal, sim: a retenção vale para lucros e dividendos pagos por empresas do Simples Nacional acima de R$ 50 mil no mês a uma mesma pessoa física. O entendimento é contestado na Justiça, e a Receita o aplica enquanto não houver decisão com efeito para todos.
Qual é o código do DARF e o prazo de recolhimento?
O código é o 1841, de IRRF sobre lucros ou dividendos. Segundo a Receita, o recolhimento vence no último dia útil do segundo decêndio do mês seguinte ao do pagamento ou crédito, e a informação vai no evento R-4010 da EFD-Reinf, até o dia 15 do mês seguinte.
Quem recebe até R$ 50 mil por mês fica livre do imposto?
Fica livre da retenção mensal, mas não necessariamente do imposto. Quem soma mais de R$ 600 mil de rendimentos no ano, contando os lucros, passa pela tributação mínima na declaração, com alíquota de até 10% e dedução do imposto devido na declaração, do retido exclusivamente na fonte, do redutor pela tributação da empresa e da retenção mensal sobre os lucros.
Fontes consultadas
Lei 9.250/1995, arts. 6º-A, 16-A e 16-B: retenção de 10% e tributação mínima (Planalto, consulta em 03/10/2026)
Lei 15.270/2025 (Planalto, consulta em 04/10/2026)
Receita Federal, Perguntas e Respostas sobre lucros e dividendos, dezembro de 2025 (consulta em 03/10/2026)
STF, prorrogação do prazo de aprovação dos lucros de 2025, 26/12/2025 (consulta em 04/10/2026)
Migalhas, pedido de destaque no referendo da cautelar, 20/02/2026 (consulta em 04/10/2026)
Receita Federal, EFD-Reinf e o fim da DIRF (consulta em 03/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 4 de outubro de 2026. Não substitui a análise do caso da sua empresa e dos seus sócios. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.