

Tributação mínima para altas rendas: como calcular o imposto mínimo do sócio em 2026
Por Bruna Jamily, contadora, CRC PR-085665, sócia da Branê · Regras conferidas nas fontes oficiais em 10 de outubro de 2026
A tributação mínima para altas rendas alcança a pessoa física que soma mais de R$ 600 mil de rendimentos em 2026 e é apurada na declaração de 2027. A alíquota sobe de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, e do valor se abatem o Imposto de Renda já devido, a retenção de 10% sobre lucros acima de R$ 50 mil por mês e um redutor quando a tributação dos lucros na empresa, somada à do sócio, passa de 34%.
Para o sócio de uma empresa de serviços no Lucro Presumido ou no Lucro Real, a regra importa por um motivo simples: os lucros e dividendos, que até 2025 ficavam fora de qualquer conta do Imposto de Renda, agora entram na base. Este artigo mostra a conta passo a passo, com três exemplos, e o que dá para organizar até dezembro.
Quem entra na tributação mínima
Entra quem tiver, no ano-calendário de 2026, a soma de todos os rendimentos acima de R$ 600 mil. A soma é ampla: pró-labore, salários, aluguéis, rendimentos tributados exclusivamente na fonte, rendimentos isentos e os lucros e dividendos recebidos de empresas.
A lei tira da base uma lista fechada de rendimentos. Entre eles:
os ganhos de capital, exceto os de operações em bolsa;
os rendimentos da poupança e de alguns títulos incentivados, como LCA e CRA;
as indenizações por acidente de trabalho e por danos, exceto lucros cessantes;
os lucros e dividendos de resultados apurados até 2025, com distribuição aprovada até 31 de dezembro de 2025 e pagos de 2026 a 2028 nos termos do ato de aprovação. O prazo de aprovação foi estendido até 31 de janeiro de 2026 por decisão cautelar do STF, ainda sem julgamento final.
A alíquota: de 0% a 10%
Para rendimentos de R$ 1,2 milhão ou mais, a alíquota é de 10%. Entre R$ 600 mil e R$ 1,2 milhão, ela cresce em linha reta, pela fórmula da lei: alíquota (%) = rendimentos ÷ 60.000 − 10.
R$ 600 mil: 0%, sem tributação mínima.
R$ 750 mil: 2,5%, ou R$ 18.750 antes das deduções.
R$ 900 mil: 5%, ou R$ 45.000.
R$ 1,05 milhão: 7,5%, ou R$ 78.750.
R$ 1,2 milhão ou mais: 10%, ou R$ 120.000 em R$ 1,2 milhão.
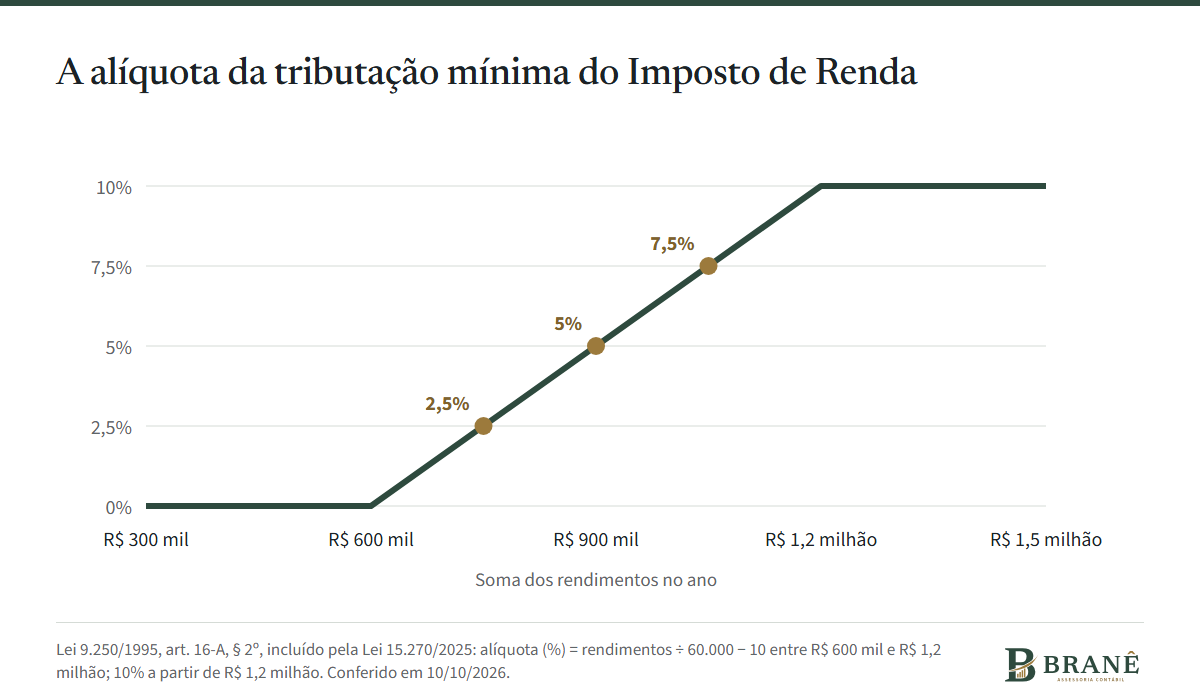
A alíquota da tributação mínima pela soma dos rendimentos do ano.
O que se abate da tributação mínima
A alíquota vezes a base dá o valor bruto. Dele se abatem, nesta ordem da lei:
O Imposto de Renda devido na declaração de ajuste anual, como o do pró-labore e dos aluguéis.
O imposto retido exclusivamente na fonte sobre rendimentos que entraram na base.
O imposto sobre aplicações no exterior apurado pela Lei 14.754/2023.
O imposto pago de forma definitiva sobre rendimentos da base e não contado nos itens anteriores.
O redutor pela tributação da empresa, explicado abaixo.
Se o resultado for negativo, a tributação mínima é zero. Do que sobrar, ainda se abate a retenção de 10% sobre lucros e dividendos feita ao longo do ano. E o resultado final entra no saldo da declaração, a pagar ou a restituir. Pela redação da lei, quando a retenção do ano passa da tributação mínima devida, a diferença reduz o imposto a pagar ou aumenta a restituição.
O redutor: o teto de 34% somando empresa e sócio
O redutor existe para que o lucro não pague, somando a empresa e o sócio, mais do que as alíquotas nominais do IRPJ e da CSLL. Para as empresas em geral, esse teto é de 34%; para seguradoras e parte das instituições financeiras, 40%; para bancos, 45%.
A conta compara duas alíquotas efetivas:
A da empresa: IRPJ e CSLL devidos no ano a que os lucros se referem, divididos pelo lucro contábil antes desses tributos.
A do sócio: quanto a tributação mínima aumentou por causa dos lucros e dividendos, dividido pelo total de lucros e dividendos recebidos no ano.
Se a soma das duas passar de 34%, o redutor é o valor dos lucros recebidos daquela empresa multiplicado pelo excesso. O redutor depende de demonstrações financeiras da empresa feitas pela legislação societária, na forma do regulamento. Empresas fora do Lucro Real podem usar um lucro contábil simplificado: o faturamento menos a folha de salários, a remuneração dos administradores e gerentes com os encargos, os aluguéis de imóveis da operação e os juros de financiamentos de instituições autorizadas pelo Banco Central. A Receita poderá trazer o redutor calculado na declaração pré-preenchida, com os dados informados pelas empresas.
A alíquota efetiva no Lucro Presumido depende da margem
No Presumido, o IRPJ e a CSLL são calculados sobre a receita, não sobre o lucro. Por isso, a alíquota efetiva cai à medida que a margem sobe. Numa empresa de serviços com R$ 4 milhões de receita no ano, o IRPJ e a CSLL somam R$ 411.200. Veja a alíquota efetiva em três margens de lucro contábil:
Margem de 30% (lucro de R$ 1,2 milhão): alíquota efetiva de 34,27%. Já passa do teto, e a tributação mínima sobre os lucros dessa empresa tende a zero.
Margem de 40% (lucro de R$ 1,6 milhão): 25,70%. Há espaço de 8,3 pontos até 34%.
Margem de 50% (lucro de R$ 2 milhões): 20,56%. Há espaço de 13,44 pontos, mais que os 10% da tributação mínima.
Simulação ilustrativa, com as regras de um ano inteiro de 2026, presunção de 32% e receita abaixo de R$ 5 milhões, sem o acréscimo da LC 224.
Três exemplos de sócios em 2026
Os exemplos supõem sócios residentes no Brasil, lucros de resultados de 2026 e nenhum outro rendimento além dos indicados. Não são previsão para nenhum caso real; mostram a mecânica.
Sócio A: R$ 75 mil por mês de lucros, empresa no Presumido com margem alta
Lucros no ano: R$ 900 mil. Como cada mês passa de R$ 50 mil, a empresa retém R$ 7.500 por mês, R$ 90 mil no ano.
Alíquota da tributação mínima: 900.000 ÷ 60.000 − 10 = 5%. Valor bruto: R$ 45.000.
Redutor: a empresa tem alíquota efetiva de 20,56% (margem de 50%); somada aos 5% do sócio, dá 25,56%, abaixo de 34%. Sem redutor.
Resultado: R$ 45.000 de tributação mínima menos R$ 90.000 retidos = R$ 45.000 a favor do sócio no saldo da declaração de 2027.
Sócio B: R$ 100 mil por mês de lucros, empresa no Lucro Real
Lucros no ano: R$ 1,2 milhão; retenção de R$ 10 mil por mês, R$ 120 mil no ano.
Alíquota: 10%. Valor bruto: R$ 120.000.
Redutor: a empresa teve lucro contábil de R$ 3 milhões e pagou R$ 996 mil de IRPJ e CSLL (R$ 450 mil de IRPJ, R$ 276 mil de adicional e R$ 270 mil de CSLL), alíquota efetiva de 33,2%. Somada aos 10% do sócio, dá 43,2%, ou 9,2 pontos acima de 34%. Redutor: R$ 1,2 milhão × 9,2% = R$ 110.400.
Resultado: R$ 120.000 − R$ 110.400 = R$ 9.600 de tributação mínima; menos R$ 120.000 retidos = R$ 110.400 a favor do sócio no saldo da declaração.
Sócio C: R$ 50 mil por mês de cada uma de duas empresas
Lucros no ano: R$ 600 mil de cada empresa, R$ 1,2 milhão no total. Sem retenção, porque o limite de R$ 50 mil é contado por empresa pagadora, e nenhuma passa dele.
Alíquota: 10%. Valor bruto: R$ 120.000.
Redutor: as duas empresas têm margem alta e alíquota efetiva baixa, e a soma com os 10% do sócio fica abaixo de 34%. Sem redutor.
Resultado: R$ 120.000 a pagar na declaração de 2027, porque não houve retenção para abater.
O caso do sócio C mostra o ponto que mais confunde: ficar em R$ 50 mil por mês em cada empresa evita a retenção mensal, mas não evita a tributação mínima, que olha para o ano inteiro e para todos os rendimentos.
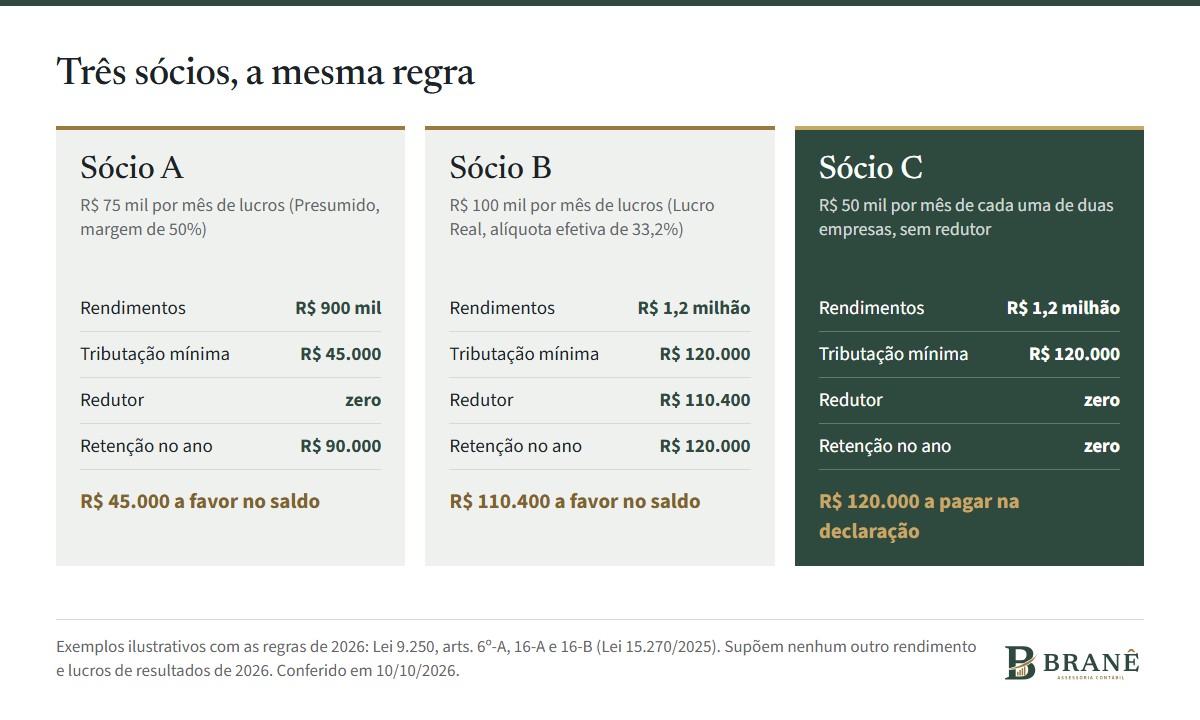
A mesma regra, três resultados diferentes. Exemplos ilustrativos com as regras de 2026.
O que organizar até dezembro
Some os rendimentos de 2026 de cada sócio, de todas as fontes, e veja se passam de R$ 600 mil.
Separe os lucros de 2025 aprovados até 31 de dezembro de 2025, que ficam fora da base se pagos nos termos do ato de aprovação.
Calcule a alíquota efetiva de IRPJ e CSLL da empresa sobre o lucro contábil de 2026.
Garanta demonstrações financeiras completas, feitas pela legislação societária: é delas que depende o redutor.
Monte o calendário de distribuição de 2027 com a projeção de cada sócio, e não só com o limite de R$ 50 mil por mês.
Confira se a retenção de cada mês foi recolhida no DARF com o código 1841 e informada no evento R-4010 da EFD-Reinf.
Essa conta entra no checklist de fechamento de 2026 e na assessoria tributária da Branê, que faz a projeção por sócio com a contabilidade da empresa.
Lucros, tributação mínima e declaração do sócio andam juntos com a empresa. Veja o imposto de renda feito por contadora.
Perguntas frequentes
Quem paga a tributação mínima do Imposto de Renda?
A pessoa física residente no Brasil cuja soma de rendimentos no ano passar de R$ 600 mil, contando lucros e dividendos, pró-labore, salários, aluguéis e rendimentos isentos ou tributados na fonte, com as exclusões da lei. A primeira apuração é na declaração de 2027, sobre o ano de 2026.
A retenção de 10% sobre dividendos é perdida?
Não. A retenção de 10% sobre lucros acima de R$ 50 mil por mês é abatida da tributação mínima na declaração. Pela redação da lei, o resultado entra no saldo a pagar ou a restituir; quando a retenção do ano passa da tributação mínima devida, a diferença reduz o imposto a pagar ou aumenta a restituição.
O que é o redutor da tributação mínima?
É o abatimento que impede que o lucro pague, somando a empresa e o sócio, mais que as alíquotas nominais do IRPJ e da CSLL, de 34% para as empresas em geral. Se a alíquota efetiva da empresa mais a do sócio passar de 34%, o excesso, aplicado sobre os lucros recebidos, sai da tributação mínima.
Sócio de empresa no Lucro Presumido tem redutor?
Pode ter. Depende da alíquota efetiva da empresa, que no Presumido cai à medida que a margem sobe. Com margem baixa, a empresa pode passar de 34% e o redutor zera a tributação mínima sobre esses lucros; com margem alta, sobra espaço e o redutor é menor ou zero. Empresas fora do Lucro Real podem usar o lucro contábil simplificado da lei.
Os lucros de 2025 entram na tributação mínima?
Não, se forem de resultados apurados até 2025, com distribuição aprovada até 31 de dezembro de 2025 e pagos de 2026 a 2028 nos termos do ato de aprovação. Uma decisão cautelar do STF estendeu esse prazo de aprovação até 31 de janeiro de 2026, ainda sem julgamento final. Os lucros de 2026 em diante entram na base.
Fontes consultadas
Lei 15.270/2025, que incluiu os arts. 6º-A, 16-A e 16-B na Lei 9.250/1995: retenção sobre lucros e dividendos, tributação mínima e redutor (Planalto, consulta em 10/10/2026)
Lei 9.250/1995, texto compilado (Planalto, consulta em 03/10/2026)
Lei 9.249/1995, art. 3º, e Lei 7.689/1988, art. 3º: alíquotas do IRPJ, do adicional e da CSLL (Planalto, consulta em 03/10/2026)
Lei 9.249/1995, art. 15: presunção de 32% para serviços (Planalto, consulta em 03/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 10 de outubro de 2026. Não substitui a análise do caso de cada sócio. Responsável técnica: Bruna Jamily, contadora, CRC PR-085665.