

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro e novembro de 2026
A contabilidade de uma empresa de software ou SaaS em 2027 precisa fechar seis decisões: o regime (Lucro Presumido ou Lucro Real), o fim do PIS e da Cofins, substituídos pela CBS em 1º de janeiro, o ISS, a desoneração da folha das empresas de tecnologia, o tratamento dos clientes no exterior e a retirada de lucros pelos sócios. Cada uma muda o imposto e o caixa de um jeito, e as seis se cruzam: a escolha do regime, por exemplo, mexe na base dos impostos e na escrituração exigida para distribuir lucros acima da base presumida. Este guia mostra o que vale em 2026, o que muda em 2027 e o que a contabilidade precisa entregar todo mês para a empresa decidir com número.
Foi escrito para o sócio de uma empresa de tecnologia que vende para outras empresas, fatura alguns milhões por ano e tem uma equipe de 10 a 50 pessoas. A conta de cada empresa depende dos contratos e dos números dela; aqui estão as regras e a ordem de raciocínio.
1. Lucro Presumido ou Lucro Real
Pode ficar no Lucro Presumido a empresa que faturou até R$ 78 milhões no ano anterior, salvo as demais hipóteses de Lucro Real obrigatório do art. 14 da Lei 9.718/1998. Acima desse valor, o Lucro Real é obrigatório. No Presumido, o IRPJ e a CSLL são calculados sobre uma base presumida de 32% da receita de serviços; no Real, sobre o lucro contábil ajustado, apurado no Lalur e no Lacs.
Desde 2026 (na CSLL, desde abril), a base presumida ficou 10% maior sobre a parte da receita que passa de R$ 5 milhões no ano (Lei Complementar 224/2025). Como o Presumido tributa uma base fixa e o Real tributa o lucro apurado, a comparação depende da margem efetiva da empresa, e a conta é feita com os números dela, não com uma regra geral. A escolha vale para o ano inteiro e é feita com o pagamento do imposto do primeiro período de apuração do ano.
O passo a passo da comparação está no artigo Lucro Presumido ou Lucro Real em 2027.
2. PIS, Cofins e o que muda com a CBS
Hoje, o PIS e a Cofins de quem está no Presumido somam 3,65% sobre o faturamento, sem créditos. No Lucro Real, são 9,25% no regime não cumulativo, com créditos sobre parte das compras. As empresas de software têm uma exceção: as receitas de desenvolvimento, licenciamento e cessão de direito de uso de software, e os serviços de análise, programação, suporte e manutenção, ficam no regime cumulativo de 3,65% mesmo no Lucro Real. A exceção vale por receita, não para a empresa inteira, e o enquadramento de cada contrato de SaaS pede análise. Ela vale para empresas de serviços de informática e não alcança software importado.
Em 1º de janeiro de 2027, o PIS e a Cofins acabam, e a exceção do software acaba com eles. Entra a CBS, com alíquota de referência de 11,3% calculada pelo TCU, que o Senado deve fixar até 15 de dezembro de 2026; se o Senado confirmar o número e não houver lei específica da União com outra alíquota, a CBS cobrada em 2027 será de 11,2%, mais 0,1% de IBS. A CBS é calculada por fora do preço e dá crédito amplo: a empresa abate a CBS destacada nas compras, como licenças, nuvem e serviços de outras empresas. Salário e pró-labore não têm CBS e, por isso, não geram crédito. Em empresa em que a folha é o maior custo, o crédito a abater é menor.
Por isso, o primeiro trabalho para 2027 é olhar os contratos: quem é o cliente, se ele desconta a CBS que a sua empresa destacar e se o contrato permite revisar o preço por mudança de tributo.
3. ISS: hoje e a partir de 2029
O ISS continua até 2032. Hoje, a alíquota é fixada por cada município, entre 2% e 5% do preço do serviço. De 2029 a 2032, as alíquotas vigentes no fim de 2028 são reduzidas em 10%, 20%, 30% e 40%, e em 2033 o ISS é substituído pelo IBS. Até lá, a nota de serviço carrega os dois: o ISS do município e os campos de IBS e CBS.
4. Folha: a desoneração da TI vai até 2027
Empresas de tecnologia da informação e comunicação (TI e TIC) que se enquadram na lei e cumprem as condições dela podem contribuir sobre a receita bruta, a chamada desoneração da folha, em substituição parcial do INSS patronal de 20% sobre salários e pró-labore. A troca diminui a cada ano até acabar: em 2026, são 2,7% sobre a receita bruta mais 10% sobre a folha; em 2027, 1,8% sobre a receita mais 15% sobre a folha. Em 2028, volta o INSS de 20% sobre a folha. De 2025 a 2027, a parte sobre a folha não incide sobre o 13º.
Um exemplo ilustrativo: uma SaaS enquadrada como TI, com receita bruta de R$ 800 mil no mês e folha de R$ 200 mil, entre salários e pró-labore. Pela desoneração, em 2026 seriam R$ 21.600 sobre a receita mais R$ 20.000 sobre a folha, R$ 41.600 no mês; em 2027, R$ 14.400 mais R$ 30.000, R$ 44.400. Pelo INSS de 20% sobre a folha, seriam R$ 40.000. Quem fatura muito com equipe enxuta precisa refazer essa conta todo ano; com a mudança das proporções, a vantagem pode virar custo.
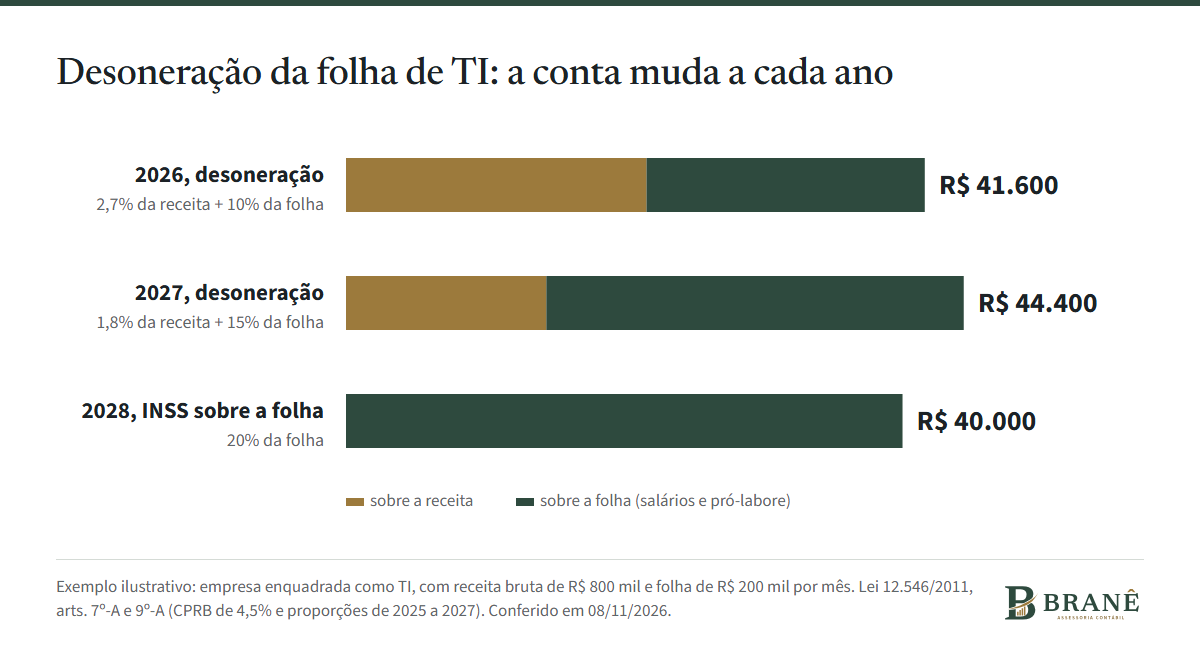
Exemplo ilustrativo da desoneração da folha de TI. Lei 12.546/2011, arts. 7º-A e 9º-A.
5. Clientes no exterior
A partir de 2027, a exportação de serviços é imune ao IBS e à CBS, e a empresa mantém os créditos das compras. Para ser exportação, o serviço precisa ser fornecido para quem mora ou tem sede no exterior e ser consumido no exterior. Quando o mesmo serviço é usado no Brasil e fora, só a parte consumida no exterior conta como exportação. Para uma SaaS com clientes estrangeiros, isso pede contrato, nota e controle de onde cada cliente usa o produto, separados mês a mês.
6. O lucro dos sócios
Desde 2026, a empresa retém 10% de imposto de renda quando paga mais de R$ 50 mil de lucros no mês a um mesmo sócio pessoa física, sobre o valor total do mês. E o sócio que soma mais de R$ 600 mil de rendimentos no ano entra na tributação mínima, apurada na declaração de 2027. No Presumido, distribuir lucros acima da base presumida exige contabilidade completa que mostre o lucro efetivo.
Para os sócios de uma SaaS lucrativa, o calendário de retiradas de 2027 passou a fazer parte da contabilidade, não só do caixa.
O que a contabilidade de uma SaaS precisa entregar todo mês
Fechamento do mês com conciliação bancária, balancete e DRE até o dia combinado.
Receita separada por tipo de contrato (assinatura, implantação, licença, suporte) e por cliente no Brasil e no exterior.
Apuração dos tributos com as guias e as obrigações entregues no prazo.
A conta da desoneração da folha refeita no início de cada ano.
Em 2027, a apuração mensal da CBS, com os créditos das compras conferidos nota a nota.
O controle das retiradas de cada sócio por mês, para não passar de R$ 50 mil sem saber.
Uma conversa por mês sobre margem, preço e caixa, com os números explicados.
Esses sete pontos são a base do acompanhamento mensal de uma empresa de software que decide com número. Veja como funciona a contabilidade para empresas de tecnologia e serviços da Branê.
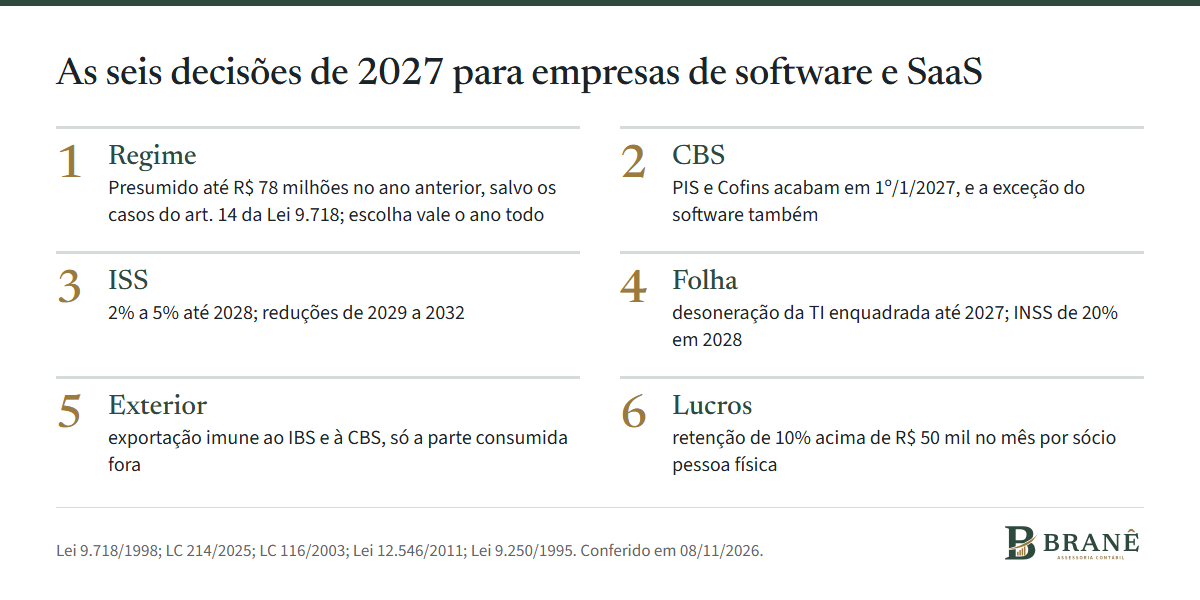
As seis decisões de 2027. Fontes: LC 214/2025, Lei 9.718/1998, Lei 12.546/2011, LC 116/2003 e Lei 9.250/1995.
Receba o preço exato da sua empresa
Na Branê, a contabilidade com fiscal e departamento pessoal começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real. O valor da sua empresa depende do volume de notas e lançamentos, do número de funcionários, dos municípios e dos serviços. Mande pelo WhatsApp o regime, o faturamento do último ano, o número de CNPJs, de funcionários e os serviços que procura, e a Daniele responde com o preço exato e os próximos passos.
Perguntas frequentes
Empresa de software deve ficar no Lucro Presumido ou no Lucro Real?
Depende da margem efetiva e do faturamento. Até R$ 78 milhões de faturamento no ano anterior, a empresa pode escolher, salvo as demais hipóteses de Lucro Real obrigatório do art. 14 da Lei 9.718/1998. O Presumido tributa uma base fixa de 32% da receita de serviços; o Real, o lucro apurado. A decisão vale para o ano todo e sai da conta com os números da empresa.
O que muda para empresas de software com a CBS em 2027?
O PIS e a Cofins acabam em 1º de janeiro de 2027, e com eles a exceção que deixava receitas de software no regime cumulativo de 3,65% mesmo no Lucro Real. Entra a CBS, calculada por fora do preço e com crédito sobre as compras. O TCU calculou 11,3% de referência, que o Senado deve fixar até 15 de dezembro de 2026; se o Senado confirmar e não houver lei específica da União, a CBS de 2027 será de 11,2%.
A desoneração da folha continua para empresas de TI?
Continua até 2027 para as empresas de TI e TIC enquadradas na lei, com redução a cada ano: em 2026, 2,7% sobre a receita bruta mais 10% sobre a folha; em 2027, 1,8% mais 15%. Em 2028, volta o INSS de 20% sobre a folha.
SaaS vendido para cliente no exterior paga CBS?
A exportação de serviços é imune ao IBS e à CBS, com manutenção dos créditos, quando o serviço é fornecido para quem mora ou tem sede no exterior e consumido no exterior. Se o uso acontece no Brasil e fora, só a parte consumida no exterior é exportação.
Quanto custa a contabilidade para uma empresa de software?
Na Branê, a contabilidade com fiscal e departamento pessoal começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real. O valor exato depende do volume de notas e lançamentos, do número de funcionários e dos serviços, e sai por escrito depois de uma conversa com as sócias.
Fontes consultadas
Lei 9.718/1998, arts. 13 e 14 (limite de R$ 78 milhões e obrigatoriedade do Lucro Real), e Lei 9.249/1995, art. 15 (presunção de 32%) (Planalto, consulta em 02/10/2026 e 24/10/2026)
Lei 9.430/1996, art. 26 (opção pelo Presumido com o pagamento do imposto do primeiro período) (Planalto, consulta em 24/10/2026)
Lei Complementar 224/2025, art. 4º (acréscimo de 10% na presunção acima de R$ 5 milhões) (Planalto, consulta em 24/10/2026)
Lei 9.715/1998 e Lei 9.718/1998 (PIS e Cofins de 3,65% no Presumido) (Planalto, consulta em 31/10/2026)
Lei 10.833/2003, art. 10, XXV, e Lei 10.637/2002 (PIS e Cofins e a exceção do software) (Planalto, consulta em 03/10/2026)
Constituição, ADCT, arts. 126 e 127 (fim do PIS e da Cofins e alíquotas de 2027) (Planalto, consulta em 31/10/2026)
TCU, Acórdão 2933/2026-Plenário, de 28/10/2026 (alíquota de referência da CBS de 11,3%) (consulta em 31/10/2026)
Lei Complementar 214/2025, arts. 6º, 12, 47, 79 e 80 (base da CBS, crédito e exportação de serviços) (Planalto, consulta em 03/10/2026 e 24/10/2026)
Lei Complementar 116/2003, arts. 8º, 8º-A e 8º-B (ISS) (Planalto, consulta em 03/10/2026)
Lei 12.546/2011, arts. 7º-A e 9º-A (desoneração da folha) (Planalto, consulta em 03/10/2026)
Lei 9.250/1995, arts. 6º-A e 16-A (retenção sobre lucros e tributação mínima) (Planalto, consulta em 04/10/2026 e 10/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 8 de novembro de 2026. A alíquota da CBS de 2027 depende da resolução do Senado. Não substitui a análise dos contratos e dos números da sua empresa. Bruna Jamily, contadora, CRC PR-085665.