

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro e novembro de 2026
A contabilidade de uma holding ou de um grupo de empresas é feita CNPJ por CNPJ: cada empresa tem a própria escrituração, os próprios impostos, o próprio regime e as próprias obrigações. O que muda num grupo é que alguém precisa enxergar o conjunto, porque o dinheiro passa de uma empresa para outra e só depois chega aos sócios. Em 2026, esse caminho ficou mais importante: lucros pagos pela empresa operacional à holding não têm imposto na fonte, mas, quando a holding paga mais de R$ 50 mil no mês a um mesmo sócio, retém 10%.
Este guia é para o sócio que já tem mais de uma empresa, ou uma holding de participações, e quer entender o que a contabilidade precisa fazer por todas elas ao mesmo tempo.
Holding e grupo de empresas: do que estamos falando
Num grupo de empresas de serviços, o desenho mais comum tem uma ou mais empresas operacionais, que faturam e têm equipe, e uma holding de participações, que é sócia das operacionais e recebe os lucros delas. Também é grupo quando os mesmos sócios têm duas ou três empresas separadas, por serviço ou por cliente. A holding patrimonial, que guarda imóveis e outros bens da família, tem regras próprias e fica fora deste guia.
Como funciona a contabilidade de cada empresa do grupo
Cada CNPJ escolhe o próprio regime, dentro do limite de R$ 78 milhões de faturamento no ano anterior para o Lucro Presumido. Cada um entrega as próprias obrigações, conforme o caso: no mês, a DCTFWeb e a EFD-Reinf, quando há fatos a informar; no ano, a ECD e a ECF. E cada um fecha o próprio balanço. Uma operacional no Lucro Real e uma holding sem operação têm rotinas bem diferentes, e a proposta da contabilidade precisa mostrar isso empresa por empresa.
Por cima disso, o grupo precisa de três controles que nenhuma empresa sozinha mostra:
O mesmo dia de fechamento para todas as empresas, para os números do grupo serem comparáveis no mês.
O registro do que uma empresa paga ou cobra da outra, com contrato e nota, para cada balanço fechar.
O calendário de lucros: quanto cada empresa distribui, para quem e em que mês.
O caminho do lucro: da operacional à holding e ao sócio
Pela regra geral do art. 10 da Lei 9.249/1995, observados os arts. 6º-A e 16-A da Lei 9.250/1995, os lucros pagos por empresas do Lucro Real ou do Presumido não sofrem imposto de renda na fonte e não entram na base do imposto de quem recebe, pessoa física ou jurídica, no Brasil. A retenção de 10% criada em 2026 vale para lucros pagos por uma mesma empresa a uma mesma pessoa física, acima de R$ 50 mil no mês, sobre o total.
Um exemplo: a operacional paga R$ 300 mil de lucros à holding num mês. Não há retenção, e o valor não entra no imposto de renda da holding. Se a holding pagar R$ 60 mil a um sócio no mesmo mês, retém R$ 6 mil. E o sócio que somar mais de R$ 600 mil de rendimentos no ano entra na tributação mínima, apurada na declaração.
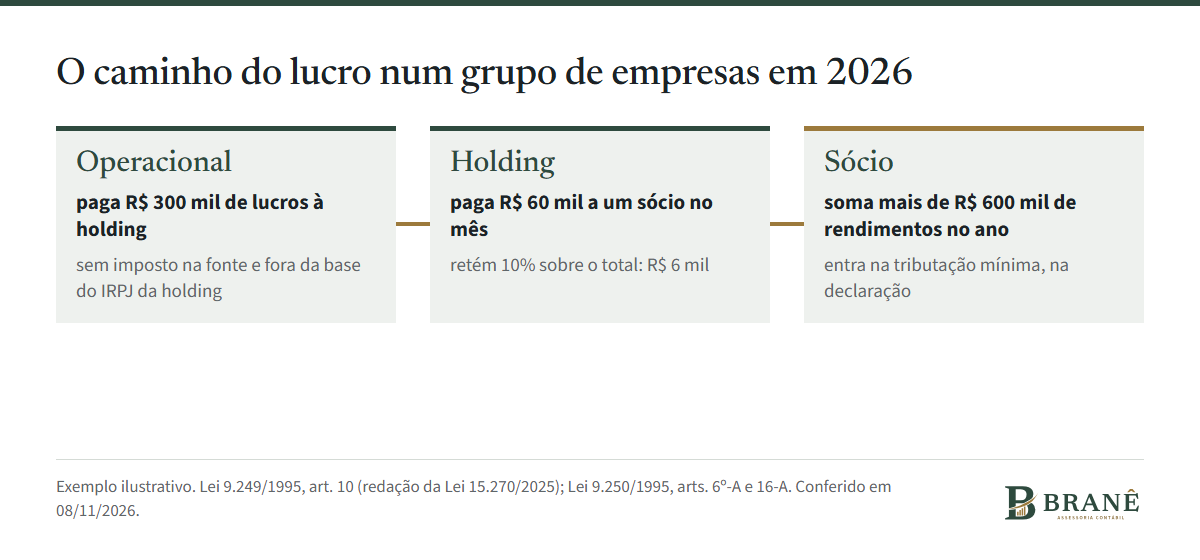
Exemplo ilustrativo do caminho do lucro em 2026. Lei 9.249/1995, art. 10, e Lei 9.250/1995, arts. 6º-A e 16-A.
O que a holding resolve e o que ela não resolve
A holding reúne num só CNPJ as participações dos sócios nas empresas do grupo e recebe os lucros delas. Ela não elimina o imposto do sócio: a retenção e a tributação mínima acontecem quando o lucro chega à pessoa física. E ela tem custo próprio, de contabilidade, obrigações e governança. Abrir uma holding é decisão de planejamento, feita com os números do grupo.
Se o grupo quer decidir a estrutura e o calendário de lucros de 2027 com conta na mão, veja como funciona o planejamento tributário para 2027 da Branê, feito pelas sócias, com relatório por escrito.
Quanto custa a contabilidade de um grupo
Na Branê, grupos com mais de um CNPJ, da mesma raiz ou de raízes diferentes com os mesmos sócios, recebem uma proposta única, com o valor de cada empresa ao lado. Como referência, a contabilidade de uma empresa operacional começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real, com fiscal e departamento pessoal. Uma holding sem operação tem rotina menor e valor próprio na proposta.
Receba a proposta do seu grupo
Mande pelo WhatsApp o regime de cada empresa, o faturamento do último ano, o número de CNPJs, de funcionários e os serviços que procura. A Daniele responde com a proposta do grupo, por escrito, e os próximos passos.
Perguntas frequentes
Como funciona a contabilidade de uma holding?
A holding tem CNPJ próprio, com escrituração, impostos e obrigações próprios, conforme o caso, como a DCTFWeb, a EFD-Reinf, a ECD e a ECF. Uma holding de participações sem operação tem rotina menor, mas precisa registrar os lucros que recebe e os que distribui aos sócios.
Lucro pago pela empresa à holding tem imposto?
Pela regra geral do art. 10 da Lei 9.249/1995, os lucros pagos por empresas do Lucro Real ou do Presumido não sofrem imposto na fonte e não entram na base do imposto de renda de quem recebe, no Brasil. Para pessoa física, valem a retenção de 10% criada em 2026, nos pagamentos acima de R$ 50 mil no mês, e a tributação mínima de quem soma mais de R$ 600 mil de rendimentos no ano (Lei 9.250/1995, arts. 6º-A e 16-A).
A holding evita a retenção de 10% sobre os lucros?
Não evita o imposto do sócio. A retenção acontece quando a holding paga mais de R$ 50 mil no mês a um mesmo sócio, e a tributação mínima vale para quem soma mais de R$ 600 mil de rendimentos no ano.
Cada empresa do grupo pode ter um regime diferente?
Pode. Cada CNPJ escolhe o próprio regime, Lucro Presumido ou Lucro Real, e cada um tem o próprio limite de faturamento para o Presumido, de R$ 78 milhões no ano anterior.
Quanto custa a contabilidade para um grupo de empresas?
Na Branê, o grupo recebe uma proposta única, com o valor de cada CNPJ. Como referência, uma empresa operacional começa em R$ 3.000 por mês no Lucro Presumido e em R$ 5.500 no Lucro Real; a holding sem operação tem valor próprio.
Fontes consultadas
Lei 9.249/1995, art. 10, na redação da Lei 15.270/2025 (lucros e dividendos) (Planalto, consulta em 07/11/2026)
Lei 9.250/1995, arts. 6º-A e 16-A (retenção de 10% e tributação mínima) (Planalto, consulta em 07/11/2026)
Lei 9.718/1998, art. 13 (limite do Lucro Presumido) (Planalto, consulta em 02/10/2026)
Conteúdo informativo, conferido com as normas em vigor em 8 de novembro de 2026. Estrutura de grupo e holding exige análise do caso; o texto não promete economia. Bruna Jamily, contadora, CRC PR-085665.