

Reportagem · Por Daniele Hickmann, contadora, CRC PR-086637/O · Fatos conferidos em 8 de novembro de 2026
O imposto do pecado é o Imposto Seletivo, um imposto federal criado pela reforma tributária para produtos considerados prejudiciais à saúde ou ao meio ambiente. A Medida Provisória 1.399, de 4 de novembro de 2026, fixou as alíquotas de 2027, e a cobrança está prevista para começar em 2 de fevereiro de 2027. Ele alcança veículos, aeronaves e embarcações, produtos fumígenos, bebidas alcoólicas e açucaradas, bens minerais, concursos de prognósticos e fantasy sport. Não alcança serviços em geral: a empresa de serviços não paga o imposto do pecado sobre o que vende. Mas ele chega a ela por dois caminhos, o preço do que ela compra e a alíquota da CBS.
"Imposto do pecado" é o apelido que pegou; a lei chama de Imposto Seletivo. O termo estava entre as buscas em alta no Google Trends Brasil em 7 de novembro. Esta reportagem reúne o que está na norma, o que ainda pode mudar no Congresso e o que interessa a quem tem uma empresa de serviços.
O que entra no imposto do pecado
Pela Lei Complementar 214/2025, o Imposto Seletivo recai sobre:
veículos;
embarcações e aeronaves;
produtos fumígenos;
bebidas alcoólicas;
bebidas açucaradas;
bens minerais;
concursos de prognósticos e fantasy sport, os únicos serviços da lista.
Ele incide uma única vez, na produção, na extração, na comercialização ou na importação, e não incide nas exportações (na extração, é cobrado independentemente da destinação) nem sobre energia elétrica e telecomunicações. E entra na base de cálculo dos outros impostos sobre o consumo: ICMS, ISS, IBS e CBS.
Carro e açúcar entram? E quanto custa?
Carro entra: veículos estão na lista. O açúcar em si não está; entram as bebidas açucaradas. Segundo o Ministério da Fazenda, as alíquotas de 2027 "corresponderão às atuais alíquotas do IPI". Na medida provisória, as bebidas açucaradas da posição 2202.10.00 da NCM pagam 2,6%, os concursos de prognósticos pagam 0,5%, e os bens minerais extraídos têm alíquota zero até o fim de 2027. As alíquotas de cada modelo de veículo, de bebida e de fumígeno estão nos anexos da medida provisória.
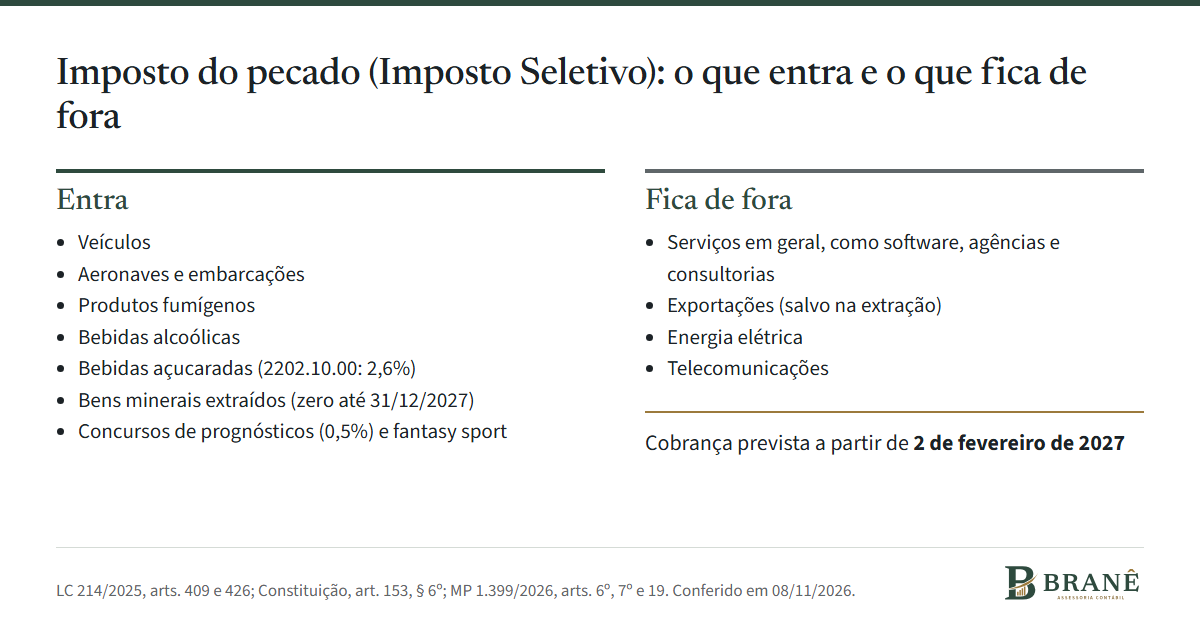
O que entra e o que fica de fora do Imposto Seletivo. LC 214/2025, arts. 409 e 426; Constituição, art. 153, § 6º; MP 1.399/2026, arts. 6º, 7º e 19.
Quando começa e o que ainda pode mudar
A medida provisória foi publicada em 4 de novembro e produz efeitos a partir de 2 de fevereiro de 2027. Até o fim de 2027 valem regras de transição. As alíquotas de 2028 virão de um projeto de lei que o governo deve enviar ao Congresso até 31 de maio de 2027.
Como toda medida provisória, a MP 1.399 precisa ser votada pelo Congresso. O prazo para emendas ia até 10 de novembro de 2026, e o prazo final de votação é 12 de fevereiro de 2027. Em paralelo, o governo enviou em 5 de novembro a PEC 22/2026, que mantém o IPI sobre esses produtos até a lei das alíquotas e disciplina a transição. Em 8 de novembro, ela aguardava despacho na Câmara.
Por que o imposto do pecado mexe na CBS da sua empresa
É aqui que o assunto chega às empresas de serviços. A meta de arrecadação da CBS foi calculada com a média de 2012 a 2021 da arrecadação de PIS, Cofins, IPI e IOF-Seguros em proporção do PIB (LC 214, art. 350). Segundo a Fazenda, o aumento de arrecadação com o Imposto Seletivo "será compensado por redução equivalente da alíquota de referência" da CBS. E, pela exposição de motivos da PEC 22, a arrecadação do IPI e do Imposto Seletivo entra no cálculo dessa alíquota.
Em outras palavras: o que se arrecada com cigarro, bebida e carro ajuda a definir a CBS que uma consultoria, uma agência ou uma empresa de software vai destacar nas notas a partir de janeiro. O TCU calculou 11,3% de referência para 2027; o número final depende do Senado, que tem até 15 de dezembro. O que isso muda no preço de quem está no Lucro Presumido e no Lucro Real está no artigo sobre a CBS de 2027.
Enquanto isso, no Senado
Segundo a Agência Senado, o TCU encaminharia o estudo da alíquota de referência da CBS à Presidência do Senado em 10 de novembro, e a Comissão de Assuntos Econômicos aprovou uma audiência pública sobre o tema. O pedido de adiar a CBS para 2028 continua sendo pedido: até 7 de novembro, a proposta de emenda à Constituição da deputada Any Ortiz não tinha número no sistema da Câmara. O que existe de verdade sobre o adiamento está na reportagem sobre a reforma tributária adiada.
O que a empresa de serviços faz agora
Se a empresa pensa em trocar ou comprar veículos, considere que o preço de 2027 pode trazer o Imposto Seletivo, com alíquota equivalente ao IPI atual, segundo a Fazenda.
Deixe a simulação de preço e margem pronta para a alíquota da CBS que o Senado fixar até 15 de dezembro.
Revise os contratos que renovam em 2027 e a cláusula de revisão por mudança de tributo.
Acompanhe a votação da medida provisória: emendas podem mudar alíquotas e produtos até a conversão em lei.
A decisão do regime e do preço de 2027 sai da conta com os números da sua empresa. Veja como funciona o planejamento tributário para 2027 da Branê, feito pelas sócias, com relatório por escrito.
Receba a conta da sua empresa
Mande pelo WhatsApp o regime, o faturamento do último ano, o número de CNPJs, de funcionários e os serviços que procura. Eu respondo com o que muda em 2027 na sua empresa e com o preço exato do acompanhamento.
Perguntas frequentes
O que é o imposto do pecado?
É o apelido do Imposto Seletivo, um imposto federal da reforma tributária sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente: veículos, aeronaves e embarcações, produtos fumígenos, bebidas alcoólicas e açucaradas, bens minerais, concursos de prognósticos e fantasy sport.
Quando começa o imposto do pecado?
A Medida Provisória 1.399, de 4 de novembro de 2026, fixou as alíquotas de 2027 e produz efeitos a partir de 2 de fevereiro de 2027. A MP ainda precisa ser votada pelo Congresso até 12 de fevereiro de 2027.
Carro entra no imposto do pecado?
Entra. Veículos estão na lista do Imposto Seletivo. Segundo a Fazenda, as alíquotas de 2027 correspondem às atuais alíquotas do IPI, e as de cada modelo estão nos anexos da medida provisória.
Empresa de serviços paga o imposto do pecado?
Não sobre o serviço que vende. O Imposto Seletivo só alcança, entre os serviços, os concursos de prognósticos e o fantasy sport. A empresa de serviços sente o imposto no preço do que compra, como veículos, e na alíquota da CBS, que leva em conta o que o Imposto Seletivo arrecada.
O imposto do pecado substitui o IPI?
A Constituição prevê que, a partir de 2027, o IPI tenha alíquota zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus (ADCT, art. 126). A PEC 22/2026, enviada pelo governo em 5 de novembro de 2026, mantém o IPI sobre os produtos do Imposto Seletivo até a lei das alíquotas e disciplina a transição; em 8 de novembro, ela aguardava despacho na Câmara. Segundo a Fazenda, as alíquotas do Imposto Seletivo em 2027 corresponderão às atuais alíquotas do IPI.
Fontes consultadas
Medida Provisória 1.399, de 4 de novembro de 2026 (Planalto, consulta em 07/11/2026)
Ministério da Fazenda, "Governo federal define alíquotas do Imposto Seletivo para 2027 por meio de medida provisória", 05/11/2026 (consulta em 07/11/2026)
Congresso Nacional, tramitação da MP 1.399/2026 (consulta em 07/11/2026)
Lei Complementar 214/2025, arts. 350, 409 a 413 e 426 (consulta em 07/11/2026)
Constituição Federal, art. 153, VIII e § 6º, e ADCT, art. 126, na redação da Emenda Constitucional 132/2023 (Planalto, consulta em 08/11/2026)
Câmara dos Deputados, PEC 22/2026 (consulta em 07/11/2026)
Agência Senado, "Senado deve receber cálculo da CBS na próxima terça para definir alíquota", 03/11/2026 (consulta em 07/11/2026)
Conteúdo informativo, com os fatos conferidos em 8 de novembro de 2026. A medida provisória pode mudar na votação do Congresso. Daniele Hickmann, contadora, CRC PR-086637/O.
