

Por Daniele Hickmann, contadora, CRC PR-086637/O · Regras conferidas na base fiscal da Branê em 15 de novembro de 2026
O 13º salário de 2026 é pago em duas parcelas: a primeira, de metade do salário do mês anterior, entre fevereiro e novembro; a segunda, com o valor total menos o adiantamento, até 20 de dezembro. Numa equipe de 10 pessoas com salário de R$ 6.600, o 13º custa R$ 88.968 com os encargos da empresa, ou R$ 7.414 por mês.
Para quem decide, o ponto é este: o 13º não é surpresa, é uma conta de 12 meses paga em dois. Quem separa um doze avos por mês chega a dezembro com o valor no caixa. Em dezembro de 2026 há ainda a primeira etapa da jornada de 42 horas.
Quais são os prazos do 13º salário em 2026?
Primeira parcela: metade do salário do mês anterior, paga de uma só vez entre fevereiro e novembro (Lei 4.749/1965, art. 2º). Em 2026, o período da lei termina em novembro.
Quem pedir em janeiro recebe a primeira parcela junto com as férias (art. 2º, § 2º).
Segunda parcela: o valor total do 13º, compensado o adiantamento, até 20 de dezembro (art. 1º).
eSocial: os eventos do 13º (S-1200 e S-1299) vão até 20 de dezembro, antecipado para o dia útil anterior.
Em 2026, 20 de dezembro cai num domingo. No eSocial, a regra do manual antecipa o envio do 13º para sexta-feira, 18 de dezembro. Na nossa recomendação, a segunda parcela deve estar paga até essa sexta.
Como se calcula o 13º salário?
O 13º corresponde a 1/12 da remuneração de dezembro por mês de serviço no ano (Lei 4.090/1962, art. 1º, § 1º). Quem trabalhou os 12 meses recebe uma remuneração inteira; quem entrou no meio do ano, um doze avos por mês. Os descontos do empregado (INSS e imposto de renda) ficam fora desta conta, que mostra o custo da empresa.
Quais encargos incidem sobre o 13º salário?
O 13º integra o salário de contribuição (Lei 8.212/1991, art. 28, § 7º) e o FGTS também incide sobre a gratificação de Natal (Lei 8.036/1990, art. 15). Para uma empresa de serviços no Lucro Presumido ou no Lucro Real, sem desoneração da folha, os encargos da empresa são:
INSS da empresa: 20% sobre a remuneração.
RAT: 1%, 2% ou 3%, conforme o risco da atividade, que o FAP pode reduzir em até 50% ou aumentar em até 100%. No exemplo, 1% com FAP 1,0.
Contribuições a terceiros: 5,8% no código FPAS 515, onde ficam em geral serviços de tecnologia da informação e consultorias de engenharia; o enquadramento é conferido empresa a empresa.
FGTS: 8%.
No exemplo, os encargos somam 34,8% (20% + 1% + 5,8% + 8%). Empresas do Simples Nacional têm regras próprias e ficam fora desta conta.
Quanto custa de verdade o 13º de uma equipe de serviços?
Imagine uma empresa de serviços com 10 pessoas, todas com salário de R$ 6.600 e 12 meses de trabalho, sem horas extras e sem desoneração da folha. O 13º da equipe é de R$ 66.000. Os encargos de 34,8% somam R$ 22.968 (INSS R$ 13.200, RAT R$ 660, terceiros R$ 3.828 e FGTS R$ 5.280), e o custo total é de R$ 88.968, ou R$ 8.896,80 por pessoa.
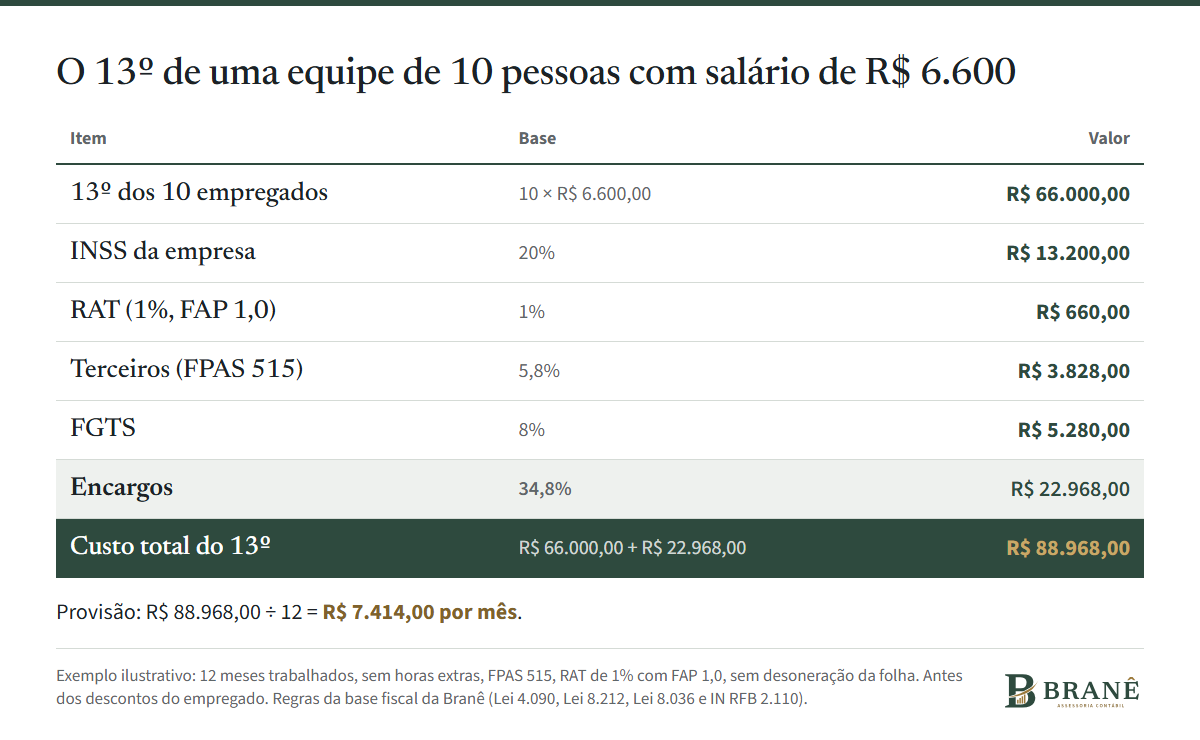
Exemplo ilustrativo, antes dos descontos do empregado. FPAS 515, RAT de 1% com FAP 1,0, sem desoneração da folha.
Cada R$ 1,00 de 13º custa R$ 1,348 para a empresa. Quem projeta só o valor pago ao empregado trabalha com uma conta 25,8% menor que a real. A calculadora de custo de funcionário refaz o cálculo com os números da sua equipe.
Como provisionar o 13º mês a mês?
Calcule o 13º da equipe: um doze avos por mês de serviço de cada pessoa.
Some os encargos do seu enquadramento.
Divida o total por 12 e reserve o valor todo mês.
Reveja o cálculo a cada admissão, desligamento ou aumento.
Na equipe do exemplo: R$ 88.968,00 ÷ 12 = R$ 7.414,00 por mês. Na Branê, a provisão do 13º é lançada mês a mês, porque o custo é de todo mês, ainda que o pagamento saia em novembro e dezembro. A Branê faz essa conta dentro do departamento pessoal para empresas de serviços, junto com a folha e o eSocial.
O que muda no caixa de dezembro de 2026 com a jornada de 42 horas?
Dezembro concentra as saídas. Na equipe do exemplo: a segunda parcela do 13º (R$ 33.000, antes dos descontos do empregado), o FGTS de 8% sobre a primeira parcela paga em novembro (R$ 2.640, com vencimento no dia 20) e as guias de INSS da folha de novembro, que vencem no dia 20 e, sem expediente bancário, são antecipadas para sexta, 18 de dezembro. A data efetiva do FGTS deve ser conferida no calendário do FGTS Digital.
A Emenda Constitucional 141 traz a jornada de 42 horas e os 2 dias de repouso em dezembro de 2026, sem redução de salário. Na nossa leitura, como o salário continua o mesmo, o 13º não encolhe e a conta acima não muda. O que muda é o valor da hora, que pesa no preço e na hora extra, como mostra o artigo Jornada de 40 horas: como calcular o valor da hora e a hora extra.
Folha, 13º, férias e eSocial no calendário certo dão trabalho quando a equipe cresce. Veja como funciona o departamento pessoal da Branê, feito pelas sócias.
Perguntas frequentes
Quando a empresa deve pagar a primeira parcela do 13º salário em 2026?
Entre fevereiro e novembro, de uma só vez, com metade do salário do mês anterior.
Qual o prazo para pagar a segunda parcela do 13º?
Até 20 de dezembro. Em 2026, o dia 20 é domingo, e o eSocial antecipa o envio para sexta, 18 de dezembro; planeje o pagamento para essa sexta.
Quais encargos a empresa paga sobre o 13º salário?
INSS de 20%, RAT de 1% a 3% com o FAP, terceiros (5,8% no FPAS 515) e FGTS de 8%: 34,8% no exemplo, sem desoneração da folha.
Quanto custa o 13º salário para a empresa além do valor pago ao empregado?
No exemplo, 34,8% a mais: um 13º de R$ 6.600 custa R$ 8.896,80, e a equipe de 10 pessoas, R$ 88.968,00, ou R$ 7.414,00 por mês.
O 13º salário entra no eSocial?
Sim. Os eventos S-1200 e S-1299 do 13º vão até 20 de dezembro, antecipado para o dia útil anterior: sexta, 18 de dezembro de 2026.
Fontes consultadas
Lei 4.749/1965, arts. 1º e 2º (Planalto, consulta em 03/10/2026)
Lei 4.090/1962, art. 1º (Planalto, consulta em 03/10/2026)
Lei 8.212/1991, arts. 22, 28 e 30 (Planalto, consulta em 03/10/2026)
Lei 8.036/1990, art. 15 (Planalto, consulta em 03/10/2026)
Lei 10.666/2003, art. 10 (Planalto, consulta em 03/10/2026)
Instrução Normativa RFB 2.110/2022, Anexo III (sistema de normas da Receita, consulta em 03/10/2026)
Manual de Orientação do eSocial S-1.3 (gov.br, consulta em 31/10/2026)
Emenda Constitucional 141/2026 (Planalto, consulta em 17/10/2026)
Conteúdo informativo, conferido com a base fiscal da Branê em 15 de novembro de 2026. Não substitui a análise do caso da sua empresa. Responsável técnica: Daniele Hickmann, contadora, CRC PR-086637/O.
