

Por Bruna Jamily, contadora, CRC PR-085665 · Regras conferidas nas fontes oficiais em outubro e novembro de 2026
Dá para trocar de contador em qualquer mês: nenhuma regra do CFC prende a troca a uma data, e o prazo vem do aviso prévio do contrato. O fim do ano tem uma vantagem, porque 31 de dezembro fecha o trimestre e o ano, e pede cuidado, porque junta o balanço de 2026, a folha de dezembro, a opção de regime e a CBS, cobrada a partir de 1º de janeiro de 2027.
Trocar dá trabalho e pode dar problema quando a data de corte e a divisão de tarefas ficam sem escrever; com as duas por escrito, a troca é um calendário. O passo a passo geral está em como trocar de contador.
Trocar de contador em dezembro, em janeiro ou no meio do ano?
No Presumido, o IRPJ e a CSLL são apurados por trimestre; no Real, por trimestre ou, por opção, no ano, com estimativas mensais. Os trimestres encerram em 31 de março, 30 de junho, 30 de setembro e 31 de dezembro. Na nossa leitura, a data de corte mais limpa coincide com o fim de um período. O que cada data facilita e exige:
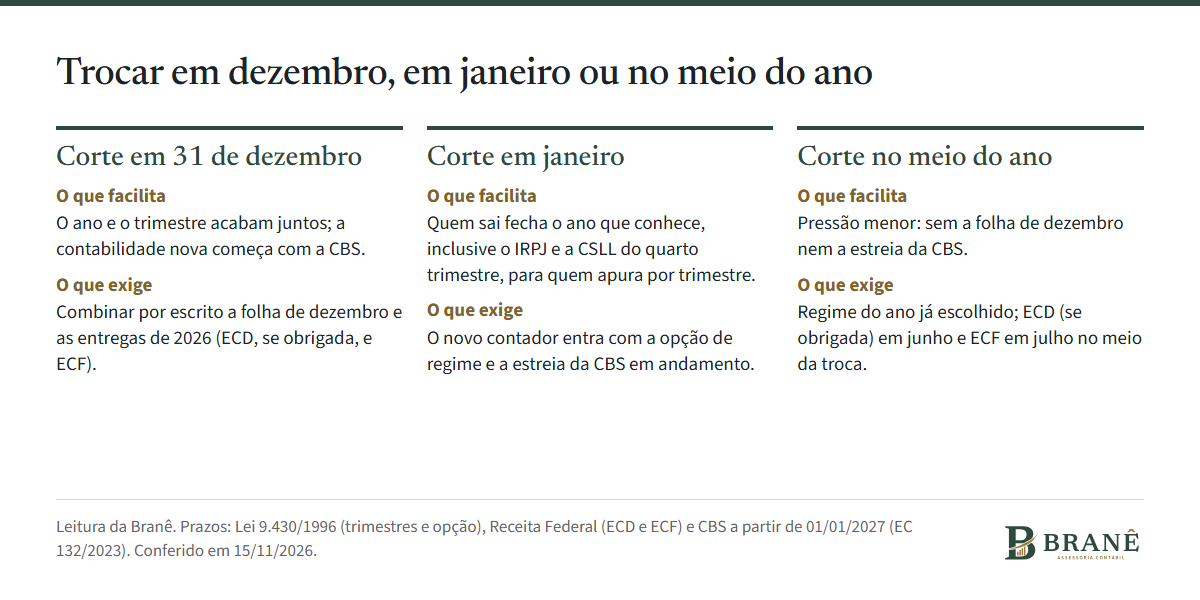
As três datas de corte e o que cada uma exige, na leitura da Branê.
Corte em 31 de dezembro: o contador de hoje fecha 2026 e o novo assume janeiro de 2027. Facilita porque o ano e o trimestre acabam juntos. Exige combinar por escrito quem fecha a folha de dezembro e quem entrega as obrigações de 2026.
Corte em janeiro: o contador de hoje ainda entrega o quarto trimestre, pois o IRPJ e a CSLL, para quem apura por trimestre, vencem no último dia útil de janeiro. Facilita porque quem sai fecha o ano que conhece. Exige que o novo contador entre com a opção de regime e a CBS em andamento.
Corte no meio do ano, num fim de trimestre como 30 de junho: a pressão é menor, sem a folha de dezembro nem a estreia da CBS. Exige lembrar que o regime do ano já foi escolhido (no Presumido, a opção vale para o ano inteiro) e que a ECD, se a empresa estiver obrigada, vence no último dia útil de junho e a ECF no de julho. Na nossa leitura, esperar até lá também significa viver o primeiro semestre de 2027 com a contabilidade que se decidiu trocar.
O que muda quando a troca coincide com o fim de 2026
Folha de dezembro: o 13º salário é pago até 20 de dezembro (o eSocial do 13º, antecipado se cair em dia não útil), e o salário de dezembro vai até o quinto dia útil de janeiro. Em dezembro de 2026 entram as 42 horas semanais e os dois dias de repouso da Emenda Constitucional 141, sem redução de salário: o cadastro de jornada precisa estar certo na virada.
Regime de 2027: no Presumido, a opção é manifestada com o pagamento da primeira quota do imposto do primeiro trimestre de cada ano. Quem tem receita total acima de R$ 78 milhões no ano anterior é obrigado ao Lucro Real. A decisão sai da conta com os números da empresa e vale começá-la antes do corte. O checklist de fechamento de 2026 traz as decisões.
CBS: a partir de 1º de janeiro de 2027 passa a ser cobrada a CBS e ficam extintos o PIS e a Cofins.
Passos da troca no fim do ano e quem faz o quê
Empresa, ainda em novembro: ler o contrato (aviso prévio, multa, se houver) e contar o aviso para trás a partir da data de corte.
Empresa: pedir a proposta por escrito do novo escritório, com cada serviço, valor, periodicidade e reajuste, e celebrar contrato escrito.
Empresa e contador novo: fixar por escrito a data de corte e quem entrega o quê de 2026: folha de dezembro, balanço e, se a empresa estiver obrigada, ECD, além da ECF.
Empresa: comunicar a saída ao contador atual por escrito, respeitando os prazos do contrato.
Contador que sai: informar ao substituto os fatos que ele precisa conhecer e entregar os documentos, sem retê-los abusivamente.
Contador novo: conferir saldos, impostos em aberto e parcelamentos antes de assumir e montar o calendário de janeiro.
Empresa: revogar as procurações e os acessos do contador anterior quando o novo assumir.
Os passos 2, 4 e 5 vêm do Código de Ética Profissional do Contador, a NBC PG 01, de 2019 (itens 4 k e l, 5 l, 7 a 9 e 18 d); os demais são organização prática. A norma não fixa o prazo de aviso: ele vem do contrato de cada empresa.
O que pedir ao contador que sai
Livros, balancetes, conciliações e saldos até o último mês fechado.
Folha: cadastro, férias, 13º e rescisões do ano, com o eSocial em dia.
Guias pagas, parcelamentos e débitos em aberto.
Entregas do ano, o que está em andamento, acessos e procurações.
A lista completa, com o que a Branê confere em cada item, está na página sobre trocar de contabilidade sem parar a empresa.
O que a contabilidade nova assume desde o primeiro mês
O calendário de janeiro de 2027: folha, eSocial, DCTFWeb de dezembro e o quarto trimestre, se o corte for depois.
A primeira apuração da CBS e o fim do PIS e da Cofins.
A opção de regime de 2027 e, se combinado, a ECD (se a empresa estiver obrigada) e a ECF de 2026.
Se a empresa decidiu trocar de contabilidade, a troca tem passos e prazo. Veja como é trocar de contabilidade sem parar a empresa. Para conversar, chame no WhatsApp (41) 99559-5632 com o regime, o faturamento, os CNPJs, os funcionários e os serviços.
Perguntas frequentes
Vale mais trocar de contador em dezembro ou em janeiro?
As duas datas funcionam. Dezembro fecha o ano com a mudança e exige combinar por escrito a folha e as entregas de 2026. Janeiro deixa o quarto trimestre com quem sai e exige que o novo contador entre com a CBS em andamento.
Posso trocar de contador no meio do ano?
Sim. Não há regra do CFC que prenda a troca a uma data. Cuide do regime do ano, já escolhido, e da ECD e da ECF do ano anterior, que vencem em junho e julho.
Quem entrega a ECD e a ECF de 2026 se eu trocar agora?
Quem ficar combinado por escrito na troca. A ECD, se a empresa estiver obrigada, vence no último dia útil de junho do ano seguinte e a ECF no último dia útil de julho.
A troca atrasa o 13º salário e a folha de dezembro?
Não precisa: os prazos da lei não mudam com a troca. A segunda parcela do 13º vai até 20 de dezembro e o salário de dezembro até o quinto dia útil de janeiro. Por isso a divisão da folha entra por escrito na data de corte.
O contador atual pode reter os documentos se eu trocar?
Não de forma abusiva. O Código de Ética veda reter abusivamente livros, papéis e documentos, inclusive arquivos eletrônicos, mesmo para forçar o cliente a cumprir o contrato.
Fontes consultadas
NBC PG 01, de 2019: Código de Ética Profissional do Contador (CFC, consulta em 24/10/2026)
Lei 9.430/1996, arts. 1º, 5º e 26 (Planalto, consulta em 31/10/2026)
CLT, art. 459, e Lei 4.749/1965 (Planalto, consulta em 03/10/2026)
Emenda Constitucional 141/2026 (Planalto, consulta em 17/10/2026)
Constituição, ADCT, arts. 126 e 127, e LC 214/2025 (Planalto, consulta em 31/10/2026)
eSocial, Manual de Orientação S-1.3 (gov.br, consulta em 31/10/2026)
Receita Federal: perguntas frequentes da ECD e da ECF (gov.br, consulta em 31/10/2026)
Receita Federal: perguntas frequentes da ECF (gov.br, consulta em 31/10/2026)
Conteúdo informativo, conferido em 15 de novembro de 2026. Não substitui a leitura do contrato atual da sua empresa. Bruna Jamily, contadora, CRC PR-085665.