

Reportagem · Por Daniele Hickmann, contadora, CRC PR-086637/O · Fatos conferidos em 14 de novembro de 2026
A obrigação de a NFS-e de software trazer os campos de IBS e CBS passou de 1º de dezembro de 2026 para 1º de março de 2027. A mudança vem do Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, publicado no Diário Oficial da União de 13 de novembro. Vale para a nota de licenciamento de software, de hospedagem de dados, de conteúdo na internet e de plataformas digitais. O imposto, porém, não mudou de data: a CBS continua a ser cobrada a partir de 1º de janeiro de 2027.
Quem leu só o título das notícias da semana pode ter entendido que a nota da reforma foi adiada e respirado aliviado. Quem precisa fechar o orçamento e os contratos de 2027 deve fazer a pergunta certa: adiou o quê? Esta reportagem responde com a norma na mão e diz o que a empresa de tecnologia faz com os três meses ganhos.
O que o Ato nº 7 mudou na nota de serviço
O Ato Conjunto nº 4/2026 tinha marcado 1º de dezembro de 2026 para um grupo grande de notas de serviço. O Ato nº 7 dividiu esse grupo em duas datas. Para entender onde a sua empresa cai, ajuda saber o que é a lista de serviços: a Lei Complementar 116/2003 numera cada tipo de serviço sujeito ao ISS, e cada nota de serviço se enquadra em um desses itens. O subitem 1.05, por exemplo, é o licenciamento ou a cessão de direito de uso de programas de computação, ou seja, o software vendido como licença ou assinatura. O 1.03 cobre o processamento, o armazenamento e a hospedagem de dados e sistemas, e o 1.09, a disponibilização de conteúdo de áudio, vídeo, imagem e texto pela internet.
Ficou assim, segundo o Ato nº 7:
1º de março de 2027 (antes, 1º de dezembro de 2026): NFS-e de plataformas digitais e dos subitens 1.03, 1.05 e 1.09 da lista da LC 116;
1º de janeiro de 2027 (antes, 1º de dezembro de 2026): NFS-e de bens imateriais fora da lista e sem ICMS, de condomínios, de locações de bens móveis e imóveis e de serviços não enquadrados nas outras situações;
sem mudança: a NFS-e da regra geral dos serviços da lista, obrigatória desde 1º de outubro de 2026, e as datas da NF-e, da NFC-e e do CT-e.
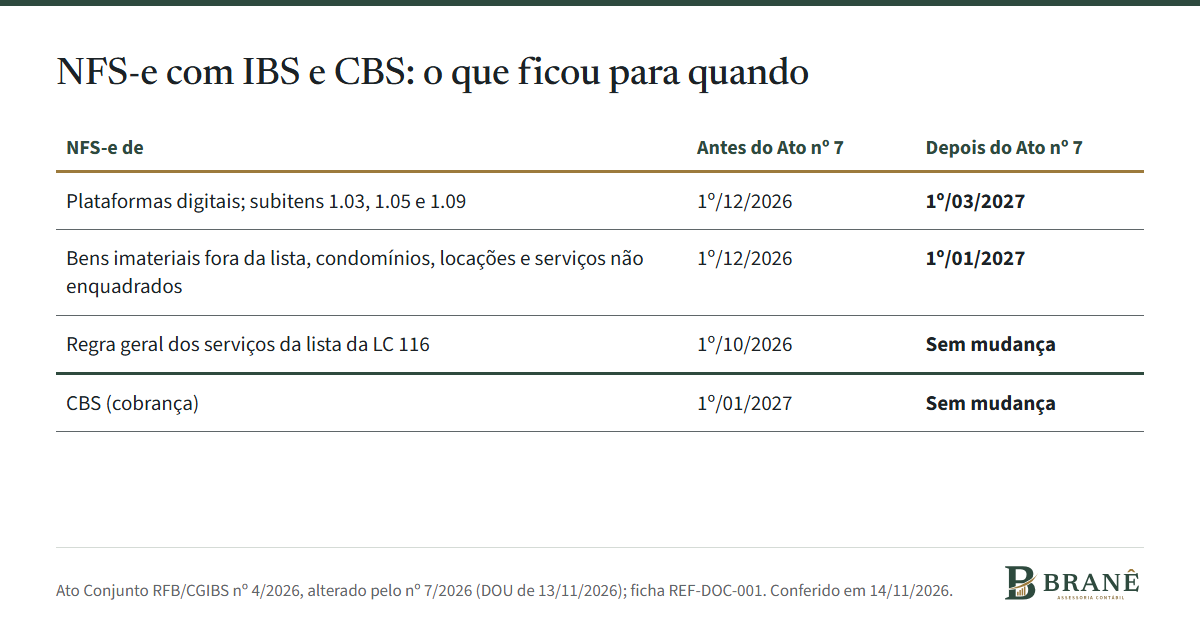
O que ficou para quando na NFS-e. Ato Conjunto RFB/CGIBS nº 4/2026, alterado pelo nº 7/2026 (DOU de 13/11/2026).
O Portal Contábeis resumiu o efeito do ato assim: ele "transferiu para janeiro ou março de 2027 exigências previstas para dezembro". O Ato também trata da DeRE, com a primeira entrega dos eventos periódicos mensais em 15 de dezembro de 2026.
Quem não foi afetado
A regra geral dos serviços da lista da LC 116 não mudou. Uma agência de marketing ou uma consultoria de gestão, por exemplo: o serviço da lista da LC 116 que está na regra geral já segue a exigência desde 1º de outubro de 2026: a nota de um serviço prestado em 5 de outubro, por exemplo, já precisa trazer os campos de IBS e CBS. Para essas empresas, o Ato nº 7 não trouxe tempo extra.
Também não mudaram as datas das notas de mercadoria, como a NF-e e a NFC-e. E, segundo a Receita Federal, 86% dos documentos fiscais das empresas obrigadas já traziam o destaque da CBS nos 30 dias até 7 de outubro de 2026; a notícia não informa o percentual da NFS-e. Ou seja: o mercado já está emitindo, e quem espera o último dia chega depois.
O prazo da nota mudou; o do imposto, não
É aqui que o título das notícias simplifica. O Ato nº 7 trata de quando os campos de IBS e CBS passam a ser obrigatórios em cada nota. Não trata de quando o tributo existe. A CBS passa a ser cobrada em 1º de janeiro de 2027, e o PIS e a Cofins são extintos nessa data. Por isso o preço, o contrato e a margem de 2027 continuam sendo decididos agora, e não em março.
O percentual ainda está em discussão. O TCU calculou a alíquota de referência da CBS em 11,3%, e quem fixa a alíquota de referência é o Senado, com prazo até 15 de dezembro. Segundo a Agência Senado, a Comissão de Assuntos Econômicos marcou para 17 de novembro uma audiência pública com o ministro da Fazenda, o presidente do TCU e o secretário da Receita Federal. Referência calculada não é alíquota fixada, e é essa diferença que o contrato de 2027 precisa prever.
A posição da Branê cabe em duas frases. O prazo da nota mudou; o do imposto, não. O tempo ganho serve para testar o emissor e o cadastro de serviços, não para esperar.
O que a empresa de software faz com os três meses
Confira o enquadramento. Abra o cadastro de serviços e veja em qual subitem da lista cada receita está: licenciamento, assinatura, hospedagem, implantação, suporte. Receita que não cabe no 1.03, no 1.05 nem no 1.09 pode estar na data de 1º de janeiro de 2027, ou na regra geral, que já vale.
Pergunte ao fornecedor do emissor. O sistema que emite a NFS-e (próprio, do ERP ou da prefeitura) precisa ter os campos de IBS e CBS. Peça a data em que a versão com os campos entra em produção.
Teste em homologação. Emita notas de teste de cada tipo de serviço e confira se os campos saem preenchidos e se o cliente consegue receber a nota.
Revise o contrato. A cláusula de tributo precisa dizer o que acontece com o preço se a alíquota da CBS final for diferente da referência. Na nossa leitura, contrato de 2027 assinado sem essa cláusula carrega o risco sozinho.
Defina quem responde. Alguém na empresa, ou na contabilidade, precisa ser o dono do calendário de datas: 1º de janeiro para a CBS e, para a sua nota, a data do seu subitem.
Para 2026, a LC 214 prevê que a autuação por falta das obrigações acessórias de CBS e IBS gera intimação para corrigir em 60 dias, e a penalidade se extingue se a correção sair no prazo. A regra está escrita para 2026. Não trate esse prazo como seguro para a nota de março de 2027: confirme com a contabilidade se ele se aplica ao seu caso antes de contar com ele.
O que cobrar da contabilidade
Quem cuida da escrituração e dos impostos da empresa precisa responder, por escrito e com data, quatro perguntas:
em qual subitem da lista da LC 116 cada serviço da empresa está enquadrado;
qual é a data dos campos de IBS e CBS para cada um desses serviços, depois do Ato nº 7;
quem testou o emissor e quando, e o que foi encontrado;
como a empresa vai tratar a nota de janeiro e de fevereiro de 2027, já com a CBS em vigor, e quem confirma isso com o emissor.
A contabilidade de uma empresa de software ou de uma agência precisa conhecer o serviço do cliente, e não só a nota. Veja o que a reforma muda para o setor no artigo sobre contabilidade para empresa de software e SaaS em 2027 e na página de reforma tributária para prestadores de serviços. A rotina de uma boutique contábil com sócias que atendem diretamente está descrita na contabilidade para empresas de tecnologia e serviços da Branê.
Receba a conta da sua empresa
Empresa de software, agência ou consultoria tem assuntos próprios na reforma. Veja como é o atendimento de uma contabilidade para empresas de tecnologia, feito pelas sócias, com relatório por escrito.
Se preferir conversar agora, mande pelo WhatsApp o regime, o faturamento do último ano, o número de CNPJs, de funcionários e os serviços que a empresa presta. Eu respondo com o que muda em 2027 na sua nota e com o preço exato do acompanhamento.
Perguntas frequentes
Quando a NFS-e de software passa a exigir os campos de IBS e CBS?
Em 1º de março de 2027, depois do Ato Conjunto RFB/CGIBS nº 7/2026. A data vale para a NFS-e dos subitens 1.03 (hospedagem e processamento de dados), 1.05 (licenciamento de software) e 1.09 (conteúdo na internet) da lista da LC 116 e para a de plataformas digitais. Antes, a data era 1º de dezembro de 2026.
A CBS também foi adiada para março de 2027?
Não. O Ato nº 7 mudou a data dos campos na nota, e não a do tributo. A CBS passa a ser cobrada em 1º de janeiro de 2027, e o PIS e a Cofins são extintos nessa data. A alíquota de referência calculada pelo TCU é de 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la.
Minha empresa emite NFS-e fora desses subitens. Ganhou prazo?
Depende do enquadramento. A NFS-e da regra geral dos serviços da lista da LC 116 continua obrigatória desde 1º de outubro de 2026. A de bens imateriais fora da lista, de condomínios, de locações e de serviços não enquadrados passou para 1º de janeiro de 2027. Confira em qual item cada receita está.
O que é o subitem 1.05 da lista de serviços?
É o licenciamento ou a cessão de direito de uso de programas de computação, um dos itens da lista de serviços da Lei Complementar 116/2003. É onde costuma cair o software vendido como licença ou assinatura, mas o enquadramento de cada receita deve ser confirmado pela contabilidade.
Há prazo para corrigir uma nota emitida sem os campos?
Em 2026, a LC 214 prevê intimação para corrigir em 60 dias, com extinção da penalidade se a correção sair no prazo (art. 348, §§ 3º e 4º). A regra está escrita para 2026; para as notas de 2027, confirme a aplicação com a contabilidade.
Fontes consultadas
Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, Diário Oficial da União de 13/11/2026 (consulta em 14/11/2026)
Ato Conjunto RFB/CGIBS nº 4/2026, no sistema de Normas da Receita (consulta em 14/11/2026)
Lei Complementar 116/2003, lista de serviços, subitens 1.03, 1.05 e 1.09 (Planalto, consulta em 03/10/2026)
Lei Complementar 214/2025, art. 348 (Planalto, consulta em 02/10/2026)
Constituição Federal, ADCT, arts. 126 e 127 (Planalto, consulta em 31/10/2026)
Receita Federal, "Reforma tributária: 86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS", 09/10/2026 (consulta em 14/11/2026)
Agência Senado, "CAE: ministro da Fazenda debate alíquota da CBS na terça-feira", 13/11/2026 (consulta em 14/11/2026)
Portal Contábeis, reportagem "IBS e CBS: Receita e CGIBS alteram prazos dos documentos fiscais" (consulta em 15/11/2026)
Conteúdo informativo, com os fatos conferidos em 14 de novembro de 2026. Os prazos podem mudar por novo ato. Daniele Hickmann, contadora, CRC PR-086637/O.
